0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
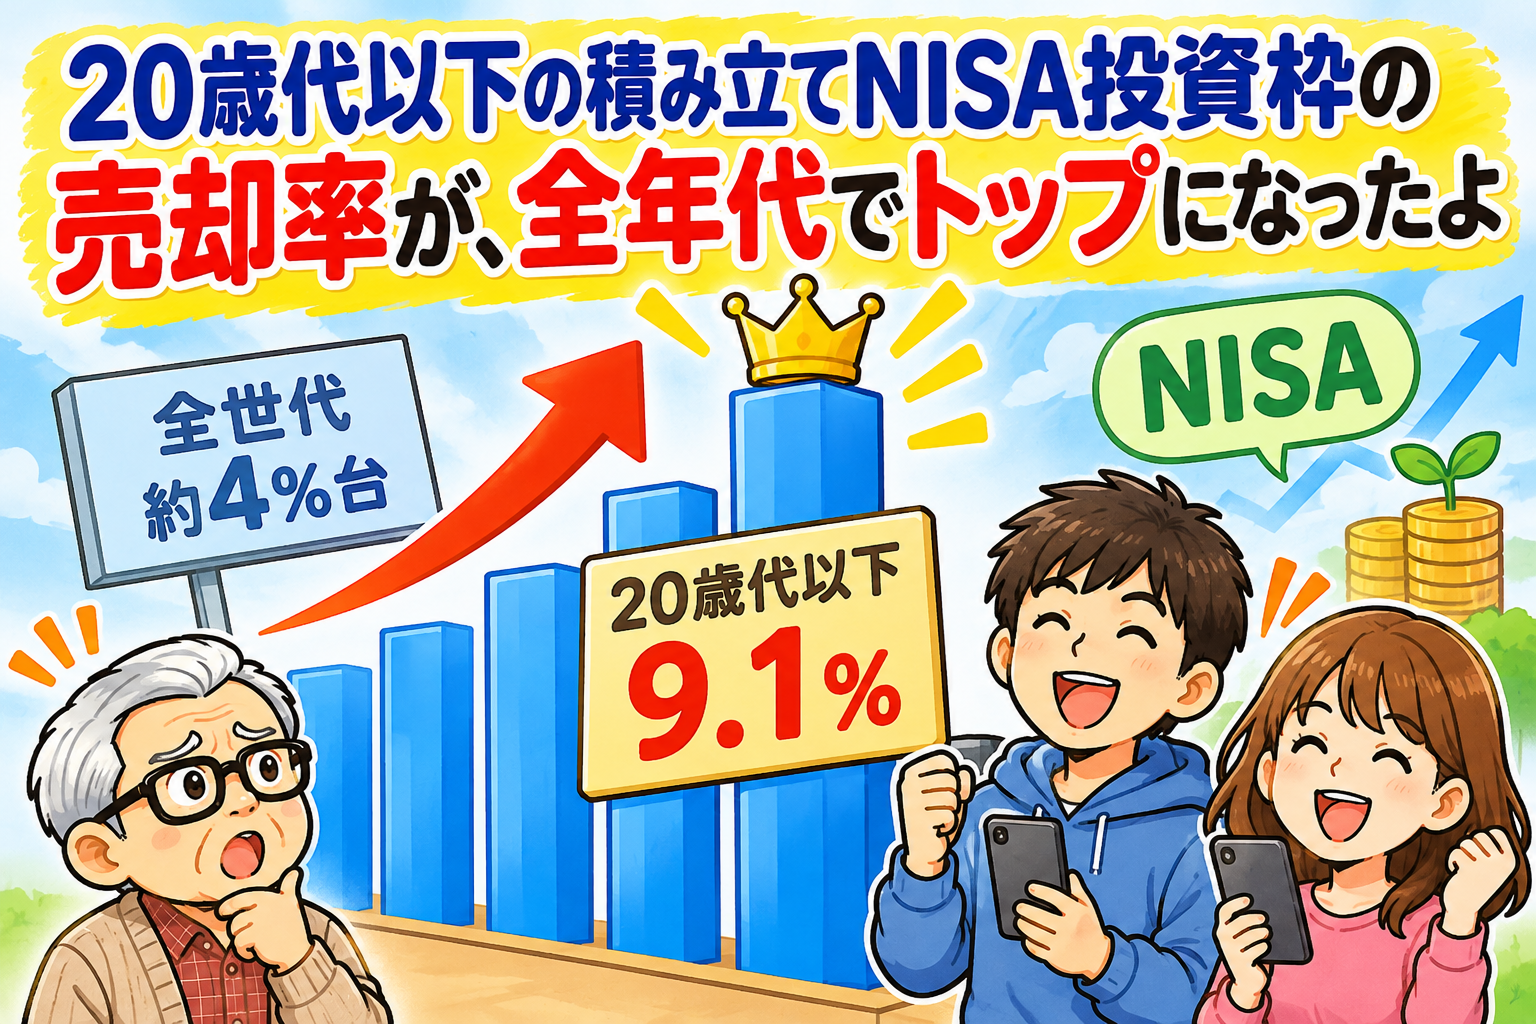
①「20歳代以下の積み立てNISA投資枠の売却率が、全年代でトップになったよ」
②「20歳代以下の投資家は、全年代よりも株価下落への耐性が低いのかも?」
③「増えたのは選択肢とストレスのどちらか? お金より大事なものがあるという価値観」
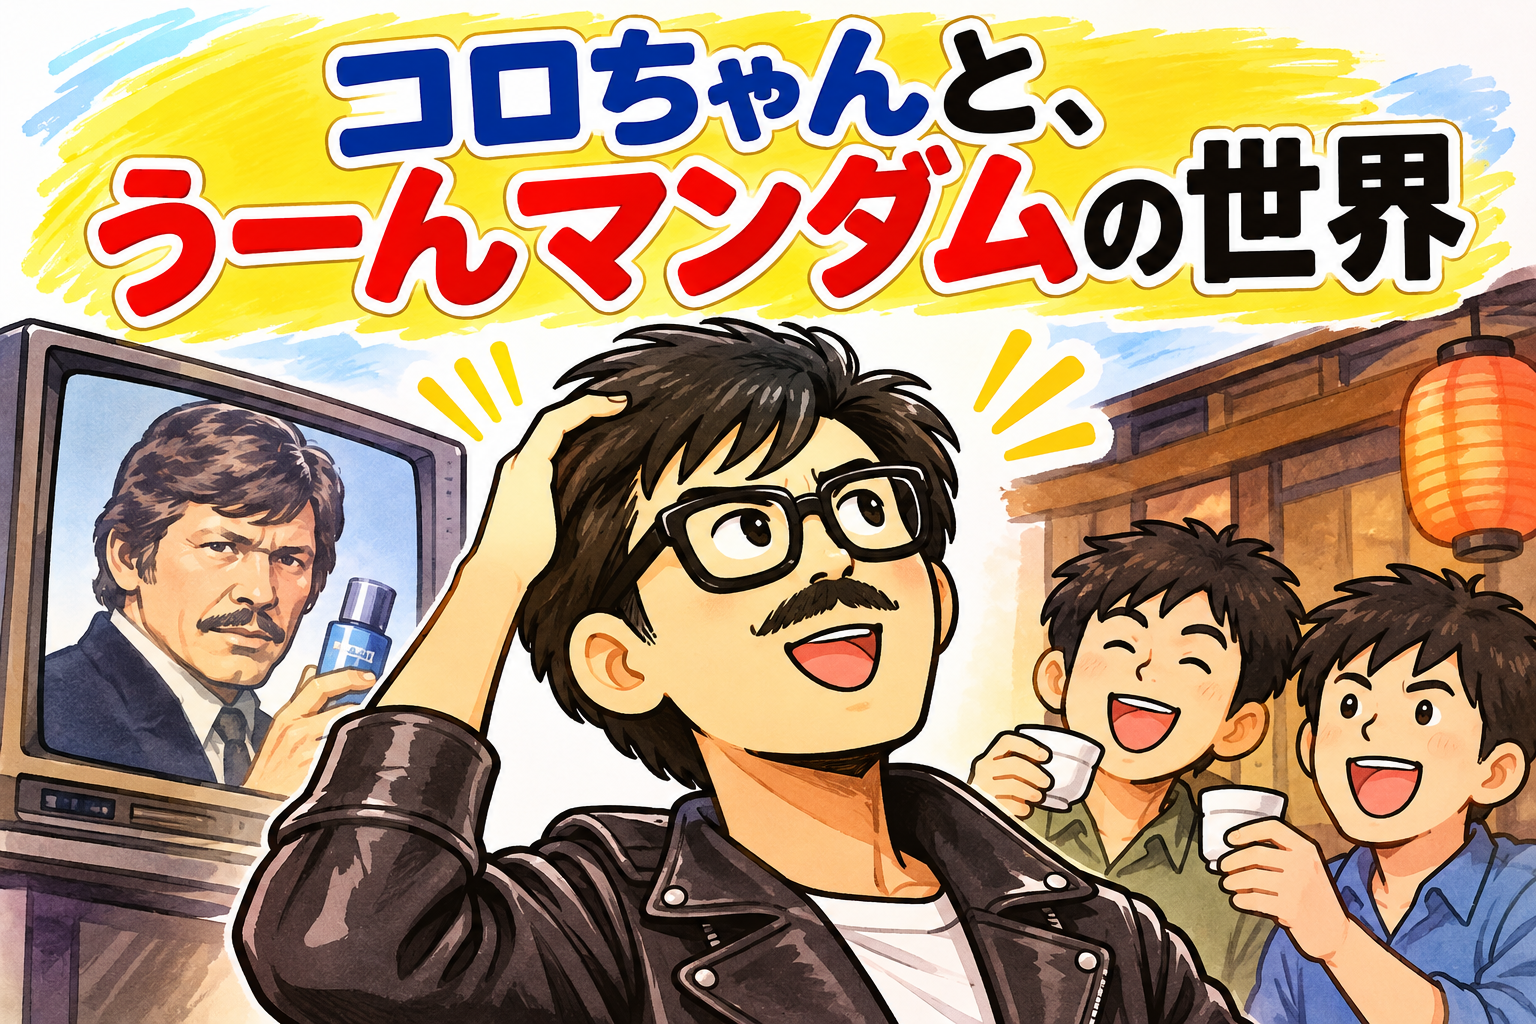
④「コロちゃんと、うーんマンダムの世界」
1.「20歳代以下の積み立てNISA投資枠の売却率が、全年代でトップになったよ」
コロちゃんが、朝コーヒーを飲みながらiPadで日経電子版をポチポチ読んでいると「NISA積み立て、20代の取り崩し率2倍に/結婚や転勤『資金足りない』」との見出しが目に入りましたよ。
コロちゃんは、つい先日に「NISAの恩恵を最大化させたくて高卒就職」とか「彼女と別れる」などの「NISA荒行者※」のことをブログで書いています。
(※日経新聞の記事の造語のようです)
その時のブログでは、「人生は長いですから、若い頃には若い頃にしかできないことがある」と、コロちゃんの深い懸念を書いたのですよね。
しかしこの記事を読むと、「20歳代の若者が、早くも投資信託の売却に動いている」と報じていました。
◎「つみたて投資枠の世代別売却率」
①「20歳代以下:9.1%」
②「70歳代 :6.3%」
上記の「20歳代以下の売却率9.1%」は、前年2024年の4%台からほぼ2倍に上昇した数字だそうです。
なお、これは「売却した人の割合」ではなく、年間売却額を年間売却額と年末残高の合計で割った「金額ベースの売却率」です。
記事ではさらに、「結婚と転勤が同時に決まり、まとまった資金が必要になった青年」や、「本意ではない売却を迫られた話」を紹介していましたよ。
この「保有する資産の売却の理由」で最も多いのは「利益確定」だそうです。しかし、「20歳代と全世代の売却理由」で明確な差がついた回答もあると書いていますね。
◎「20歳代と全世代で売却理由に差があった項目」
(※売却理由は複数回答)
①「資産配分比率を調整するため」
②「現金を調達する必要があった」
③「株価下落が見込まれた」
うーむ、上記の「結婚と転勤が同時に決まった若者の場合」は、「②現金調達が必要」の例ですよね。
( ̄へ ̄|||) ウーム
だけど、「③株価は下落が見込まれた」の判断は、プロでもなかなか予想は当たらないものですから・・・・難しいだろうなー。
記事では、「我慢して持ち続ければ良かった」との「東京都在住の20歳男性」の悔やみを紹介していますよ。
うーん、「NISA荒行者」も問題ですけど、「投資判断の誤り」は悔しいでしょうね。
( ̄へ ̄|||) ウーム
「若いうちから実際にお金を投じ、値動きや売却を経験することは投資を学ぶ一つの過程」by前山裕亮上席研究員
そりゃそうだけどさ、株式や投資信託を売った後に株価が上がったら、誰だって「失敗したー、悔しー!」と感じるのが人の常でしょうよ。
(_`Д´)_クッソォォォォォ!!(コロちゃんのド偏見)
だって、全証券会社の「つみたて投資枠の収益率」は、2025年単年で約18%、2024年からの2年間で約25%に達していると言うのですよ。
(※配当・分配金を含まない概算値)
(※出典:東証マネ部! ニッセイ基礎研究所研究員が解説!「新NISA」はどのくらい使われているの?より)
これだけ儲かったなら、つい「売っちゃおう」との誘惑があってもおかしくないですよね。ただ、その後上がったら「くやし-」と誰だってなりますよね。
!!(ノ#`Д´)ノクヤシイ‐
記事では最後をきれいにまとめていますよ。
「資産運用に唯一の正解というものは存在しない。確実に言えるのは若いうちに失敗を経験すれば、軌道修正したり、挽回するチャンスも増える」
コロちゃんは、若い時からずーッと「失敗ばかりの人生」でしたけれど、「挽回するチャンス」ってあまりなかったような・・・。
ʅ(。◔‸◔。)ʃ…ハテ?
いやいやコロちゃんのことはどうでもいいんですよ。
\(-\)(/-)/ ソレハコッチニオイトイテ…
今日は、この記事の「20歳代以下の若者たちのNISA投資の取り崩しが増えている」ことを、ちょっと調べてみようと思いましたね。
なお、この「日経新聞」の記事はこちらです。

2.「20歳代以下の投資家は、全年代よりも株価下落への耐性が低いのかも?」
冒頭の記事を読んだコロちゃんは、さっそく「20歳代以下のつみたて投資枠の売却理由」を探してみましたよ。
◎「全年代と20歳代以下のNISAつみたて投資の売却理由」
①「利益確定」
・「全年代 :33%」
・「20歳代以下:33%」
②「保有銘柄のリスク調整のため」
・「全年代 :22%」
・「20歳代以下:29%」
③「現金が必要になったため」
・「全年代 :22%」
・「20歳代以下:29%」
④「株価の下落が見込まれるから」
・「全年代 :22%」
・「20歳代以下:29%」
https://money-bu-jpx.com/news/article071768/3/
(出典:東証マネ部! ニッセイ基礎研究所研究員が解説!「新NISA」はどのくらい使われているの?より:11月15日利用)
うーむ、上記の「①利益確定」が全年代と20歳代以下で同じ33%という点と、「③現金が必要になったため」が20歳代以下では29%と、全年代の22%よりも高くなっている点はわかりますよね。
(´ヘ`;)ウーム…
ただし、この調査結果だけで、若者の株価下落への耐性が低いと断定することはできません。
だって、「つみたて投資枠は2025年単年でも約18%のリターンが出ていて、2024年からの2年間で約25%に達している(※)」と言うのですよ。
(※出典:東証マネ部! ニッセイ基礎研究所研究員が解説!「新NISA」はどのくらい使われているの?より)
これだったら「全年代の投資家も20歳代以下の投資家も」、「儲かっているから売っちゃおう」と考えますよね。
また「③現金が必要になったため」も、「20歳代以下:29%」の方の方が、冒頭の記事であった「結婚と転勤」が重なったりして、「全年代:22%」よりも高いのはわかるのですよね。
しかし、残りの「②保有銘柄のリスク調整のため」と「④株価の下落が見込まれるから」は、どうして20歳代以下の方が全年代よりも高いのでしょうか?
ʅ(。◔‸◔。)ʃ…ハテ?
条件は同じはずですよね。コロちゃんは、首を捻りながら、この理由を下記のように推測しましたよ。
◎「②保有銘柄のリスク調整と④株価の下落が見込まれるが、20歳代以下で全年代よりも売却の割合が高い理由」
❶「投資経験が浅い若年層ほど、目先のニュースやSNSの悲観論に影響を受けやすい」
❷「30代以上の現役世代はライフイベントで現金が必要になったという実需や出口戦略が中心で、20歳代以下は投資の初期段階で試行錯誤している」
(※コロちゃんの考えです)
ふむふむ、このように考えると若い方ほど「株価下落への耐性が弱い」のではないでしょうか。
(σロ-ロ)✧ふむふむ
3.「増えたのは選択肢とストレスのどちらか? お金より大事なものがあるという価値観」
さて、ここからはコロちゃんの「考え方と主張」ですよ。大きく2つあります。
まず第1には、コロちゃんには「1974~1975年や1980年」に、郵便局の定額貯金の最高金利が「年8.00%」だった記憶が残っているのですよね。
「年8%の金利が10年間」続けば、複利計算では元本は約2倍になりますよ。
この頃の青年コロちゃんは、そもそもの「貯金するようなお金の余裕」がありませんでしたから、「高金利の恩恵」を受けることはありませんでしたよ。
当時の青年コロちゃんは、ふところが寂しくて「資産を増やす選択肢」がなかったのです。
しかし、2022年以降、物価上昇が目立つようになった日本では、「投資と貯蓄」という選択肢が改めて注目されています。
「インフレと株高は友だち」なのですよね。
(※コロちゃんの考えです)
しかし、株価には「乱高下」が付き物です。特にインフレや金利の変化、景気の先行きによって株価が大きく変動すると、「投資家」には大きなストレスがかかりますよね。
株価が上がれば「高揚」しますが、下がれば「ストレス」ですよ。
下がりそうだと売ってしまい、その後上がればまたストレスですし、上がっても下がっても一喜一憂するのが人間の常ですよ。
冒頭の記事では、最後を以下のように書いていましたよね。
「資産運用に唯一の正解というものは存在しない。確実に言えるのは若いうちに失敗を経験すれば、軌道修正したり、挽回するチャンスも増える」
これは「投資をポジティブ」に捉えた考え方ですが、コロちゃんは「若い時代は二度と戻ってきませんから、お金が増えた・減ったと悩む時間は要らない」と考えていますよ。
(※コロちゃんの考えです)
前項でも「20歳代以下の若者の皆さん」は、「②保有銘柄のリスク調整」と「④株価の下落が見込まれるから」という理由で、全年代よりも売却する傾向が強いことを見てきました。
コロちゃんの考えでは、おそらく「20歳代以下の皆さん」には、初心者の戸惑いがあるのではないかと思いましたよ。
これを「金融リテラシー」を身につけるチャンスとみるか、それとも「別の道への興味を抱く時間を奪った」とみるのかは、ひとそれぞれですよね。
ただコロちゃんは、後者の「若い時代にもっと多くの経験を得る時間」を持っていた方が、長い人生でプラスになると考えていますよ。
(※コロちゃんの考えです)
そして第2にですが、コロちゃんは「お金よりも価値観が大事だ」との信念を抱いているのですよね。
ただ普段は口にしませんよ。だって「お金がいっぱいある人がお金より大事なものがある」と言うなら説得力もありますよ。
しかし、コロちゃんのように「お金があまりないのに、お金より大事なものがある」と言っても、説得力はゼロじゃないですか。
ただこれはブログですので、恥ずかしくないですから、堂々と書きますよ。
コロちゃんは、1970年代に10代後半から20代の多感な時期を過ごしましたから、当時の社会の雰囲気に大きな影響を受けてきたのですよね。
1970年代の日本は、「高度成長の光と影」が誰の目にも見えるようになった時代だったのです。
それまでの「高度経済成長」は、1973年の第一次石油危機を境に終わりを迎えました。
この「高度成長の光」とは、「1950年代半ばから1973年」まで、「年平均10%前後」の高い経済成長を遂げ、世界有数の「経済大国」に駆け上がったことです。
その成果の一つが、後に「一億総中流」と呼ばれるようになった社会の形成ですよね。
しかし、同時に「影」も顕在化したのです。
「工業化」の急ピッチな進展により、水俣病、新潟水俣病、四日市ぜんそく、イタイイタイ病などの「深刻な四大公害病」が発生しています。
その反動なのでしょう。社会では「環境保護」や「自然に帰れ」といった自然志向が広がり、「経済成長万能への疑問」も噴出していましたよ。
この「1970年代」という時代は、「経済成長万能の価値観」から「自然も大切・人間らしい生き方も大切」との「価値観の転換期」だったのですよね。
(※コロちゃんの考えです)
青年コロちゃんは、そんな時代に「青春」を謳歌していましたから、いまだに「お金よりも大事なのは自分の価値観と生き方」と、やや偏向した考え方に染まっているのですよね。
自ら「偏向した価値観」と自認するぐらいですから、他の方に押し付ける気はありませんよ。
なお、ついでに触れておきますが、「金融リテラシー(お金に関する知識と判断力)」という言葉が広く知られるようになったのは、さほど昔のことではありません。
コロちゃんの記憶では、「2008年のリーマン・ショック」以降、金融商品や年金制度への理解、そして個人が自分で資産形成する必要性が、社会で盛んに語られるようになった印象があります。
(※コロちゃんの考えです)
この理由と背景には、「リーマン・ショック」によって、サブプライムローンの証券化商品などのリスクが十分に理解されないまま金融市場に広がり、世界的な金融危機を招いたことがありました。
また、この時期には日本でも少子高齢化が進み、「年金制度」への不安や、個人が自ら老後資金を準備する必要性が語られるようになり、「自己責任の時代」という意識も強まっていきました。
このような「理由と背景」から、「金融リテラシー(お金に関する知識と判断力)」を持たなければダメだとの「価値観の転換」が進んだというのがコロちゃんの見方ですよ。
だけど今のコロちゃんには、「人生で大切なものは金融リテラシー以外にも沢山あるよ」と思っているのですよ。
4.「コロちゃんと、うーんマンダムの世界」
さて、ここからはいつもの「コロちゃん話」ですよ。
今日の「若者のNISA投資の話」を書いていて、コロちゃんは「時代とともに価値観は変化する」と痛感しましたよ。
だってコロちゃんが20代だった「1970年代頃」の周囲の若者たちには、「投資で資産を増やす」などという考え方は、ほとんどなかったように記憶していますよ。
(※コロちゃんの考えです)
そんなことより、「どうやって遊ぶ金をつくるのか?」に毎日きゅうきゅうしていましたよ。もちろん「社会の豊かさ」が今とは違いますから比較する方がおかしいのかも知れませんけどね。
コロちゃんが今思うのは「価値観の違い」です。
ちょっと「1970年代の20代の若者」と「2020年代の20代の若者」の価値観の違いを書いてみましょう。
◎「1970年代と2020年代の若者の価値観の違い」
①「お金の増やし方の基本」
・「1970年代:貯蓄・預貯金こそが正義」
・「2020年代:貯蓄だけでは目減り、投資にも関心」
②「投資・株式のイメージ」
・「1970年代:危険な博打・一部の資産家のもの」
・「2020年代:NISAを利用して若者も資産形成」
③「ジェンダー・美意識」
・「1970年代:男らしさ・女らしさを追求する価値観」
・「2020年代:性別役割にとらわれない考え方と清潔感の重視」
(※コロちゃんの考えです)
上記の①~③は、現在「70代のおじいちゃん」であるコロちゃんが、昔を思い出しながら現在と比較してみたものです。
だいぶ変わったのは「社会の現実」だけではなく、「人々の価値観」もまた変わったのですよね。
この中の「③ジェンダー・美意識」では、「1970年代」には「男らしさ・女らしさを追求する価値観と美意識」があったと思うのです。
当時、アメリカのハリウッド俳優チャールズ・ブロンソンが「うーん、マンダム」と一言口にする男性用化粧品のテレビCMがありました。
「高度経済成長」の終盤にあった当時の日本の若者たちにとって、ブロンソンは「戦後の貧しさや礼儀正しさ」から脱却した、「自由でワイルドな大人の男」の象徴だったのです。
(※コロちゃんの考えです)
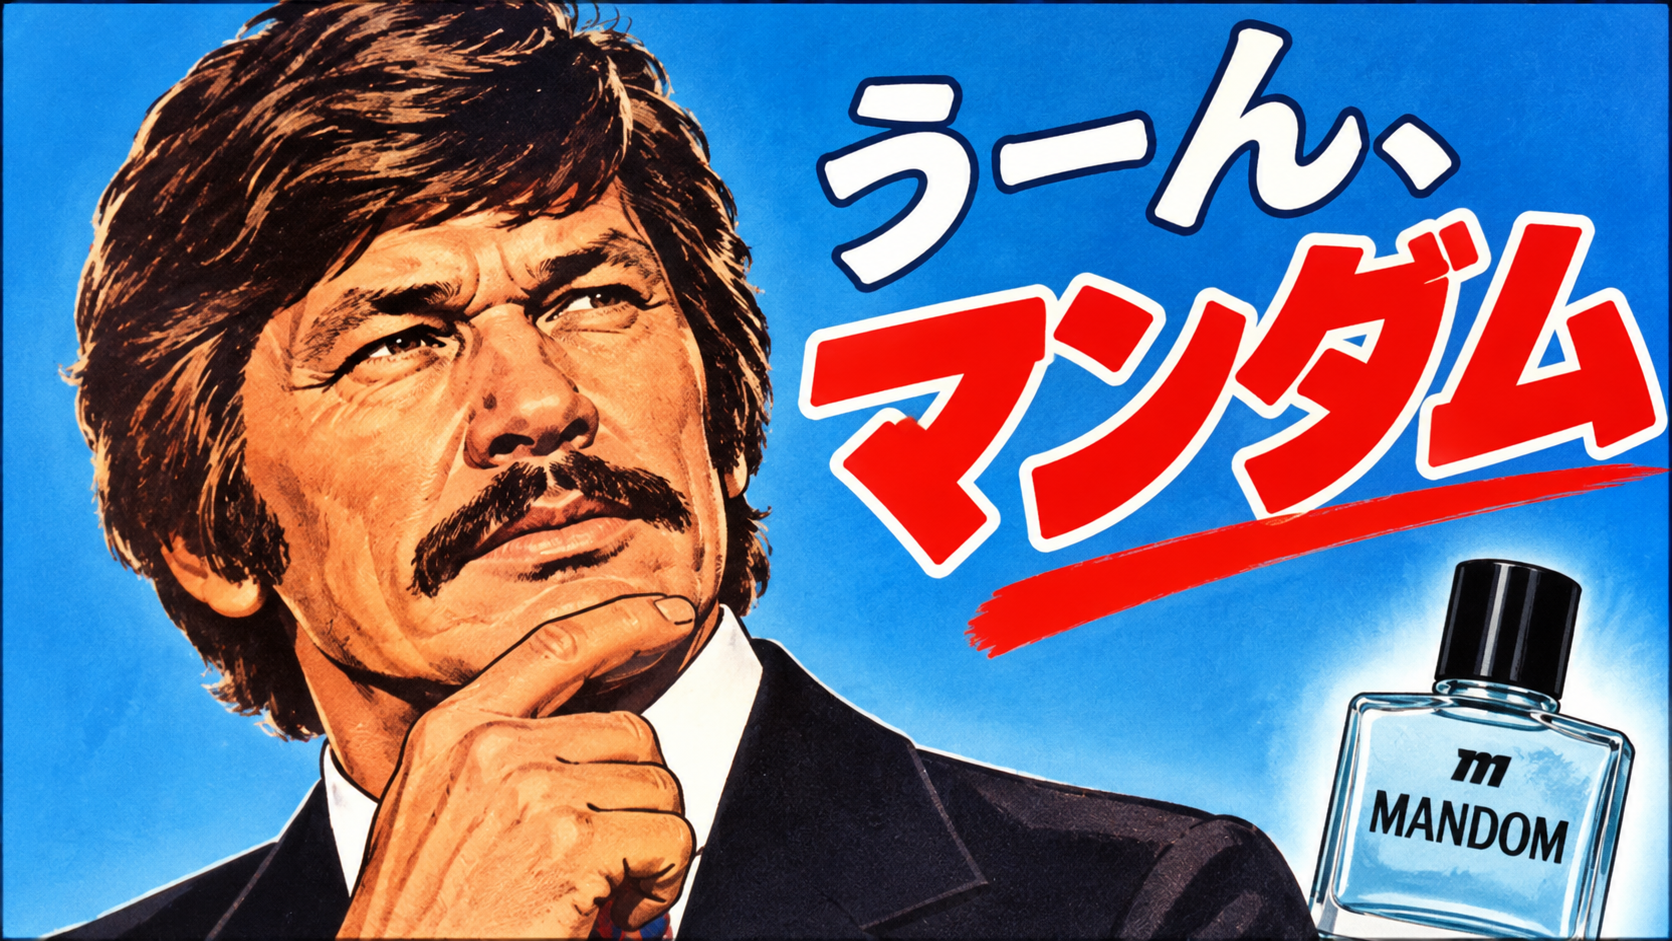
今の若い方には、このCMが一世を風靡し、「うーん、マンダム」というセリフが大流行したことなど、想像もできないかと思われますよね。
しかし、当時の若者たちには、この「ブロンソンのようなワイルドさ、硬派への憧れ」が刺さったのですよね。
そこで当時の青年コロちゃんの姿が以下ですよ。
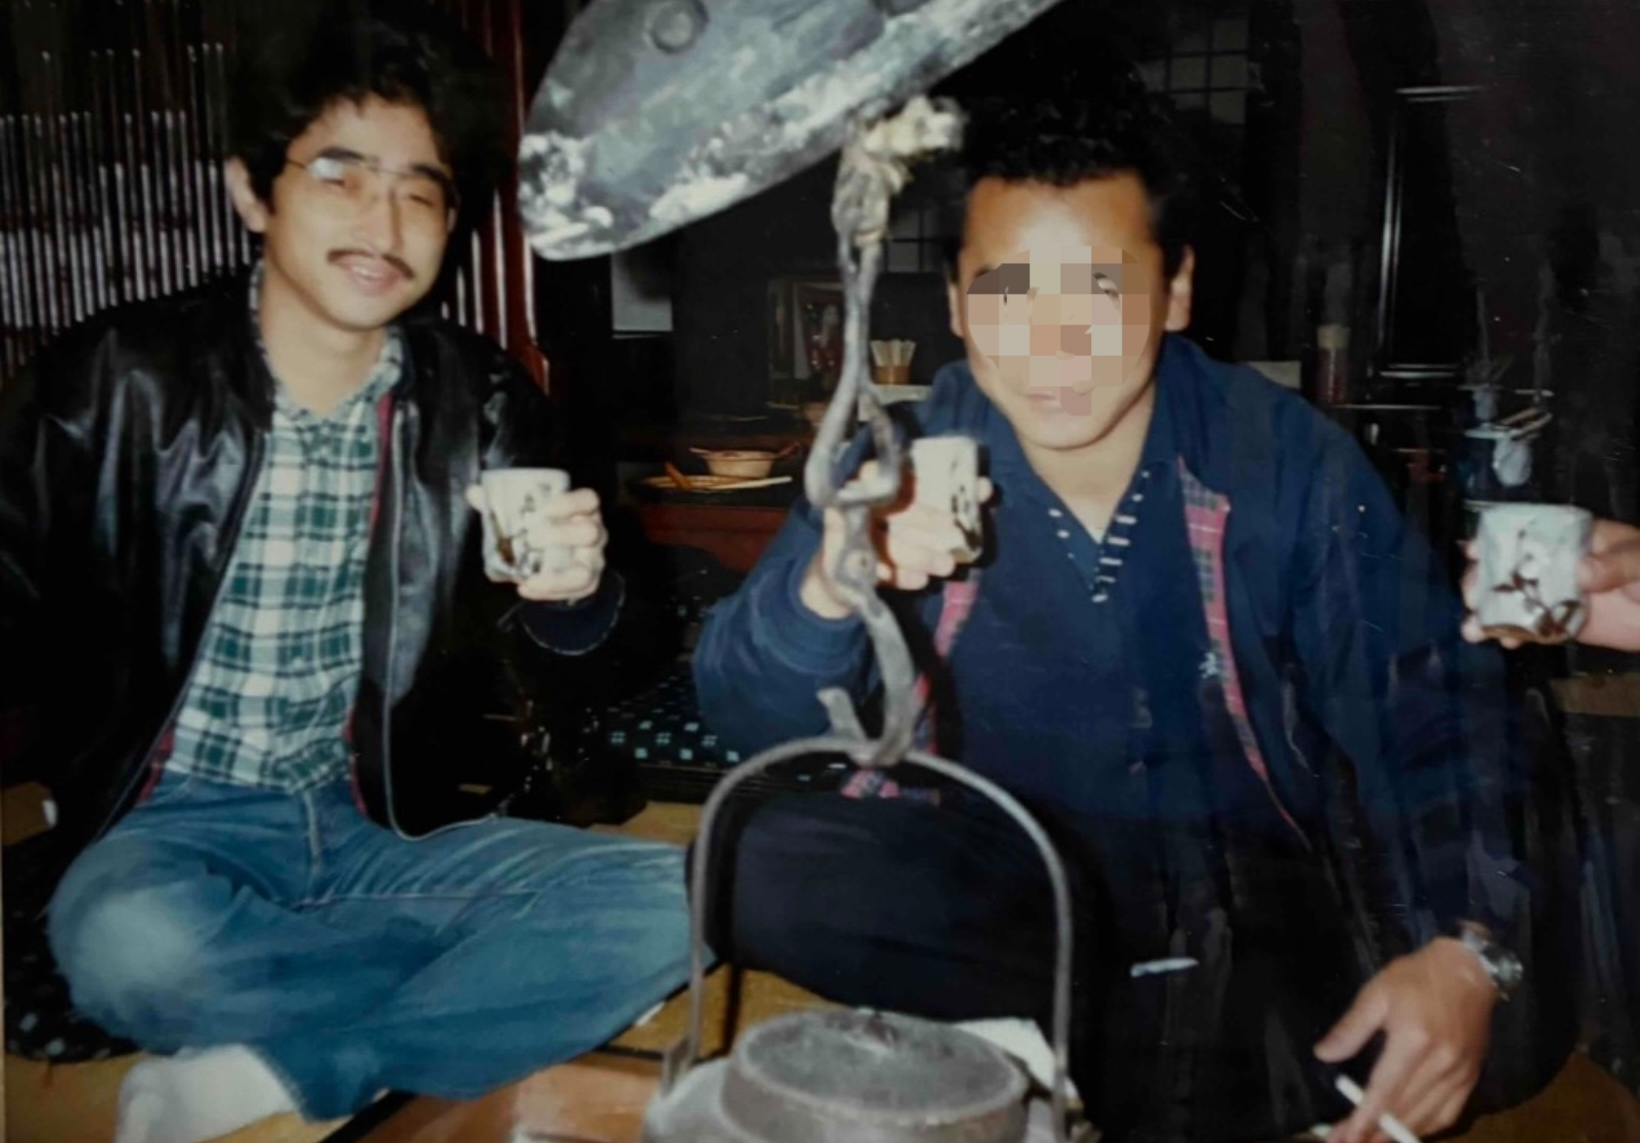
向かって左側の、口ひげと革ジャンとジーンズの青年がコロちゃんなのですが・・・カッコイイ?
ʅ(。◔‸◔。)ʃ…ハテ?
炉端で3人が日本酒を掲げていますから、友人との旅行の記念写真なのですが、「ワイルド?」かなー?
かなり無理をして「男らしさ」を追求していた20代後半の青年コロちゃんが、「時代によって価値観が違う」ことを身をもって示していましたよ。
「ヒゲの青年コロちゃん」を、「全然似合わないよー」と笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいちゃんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント