0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
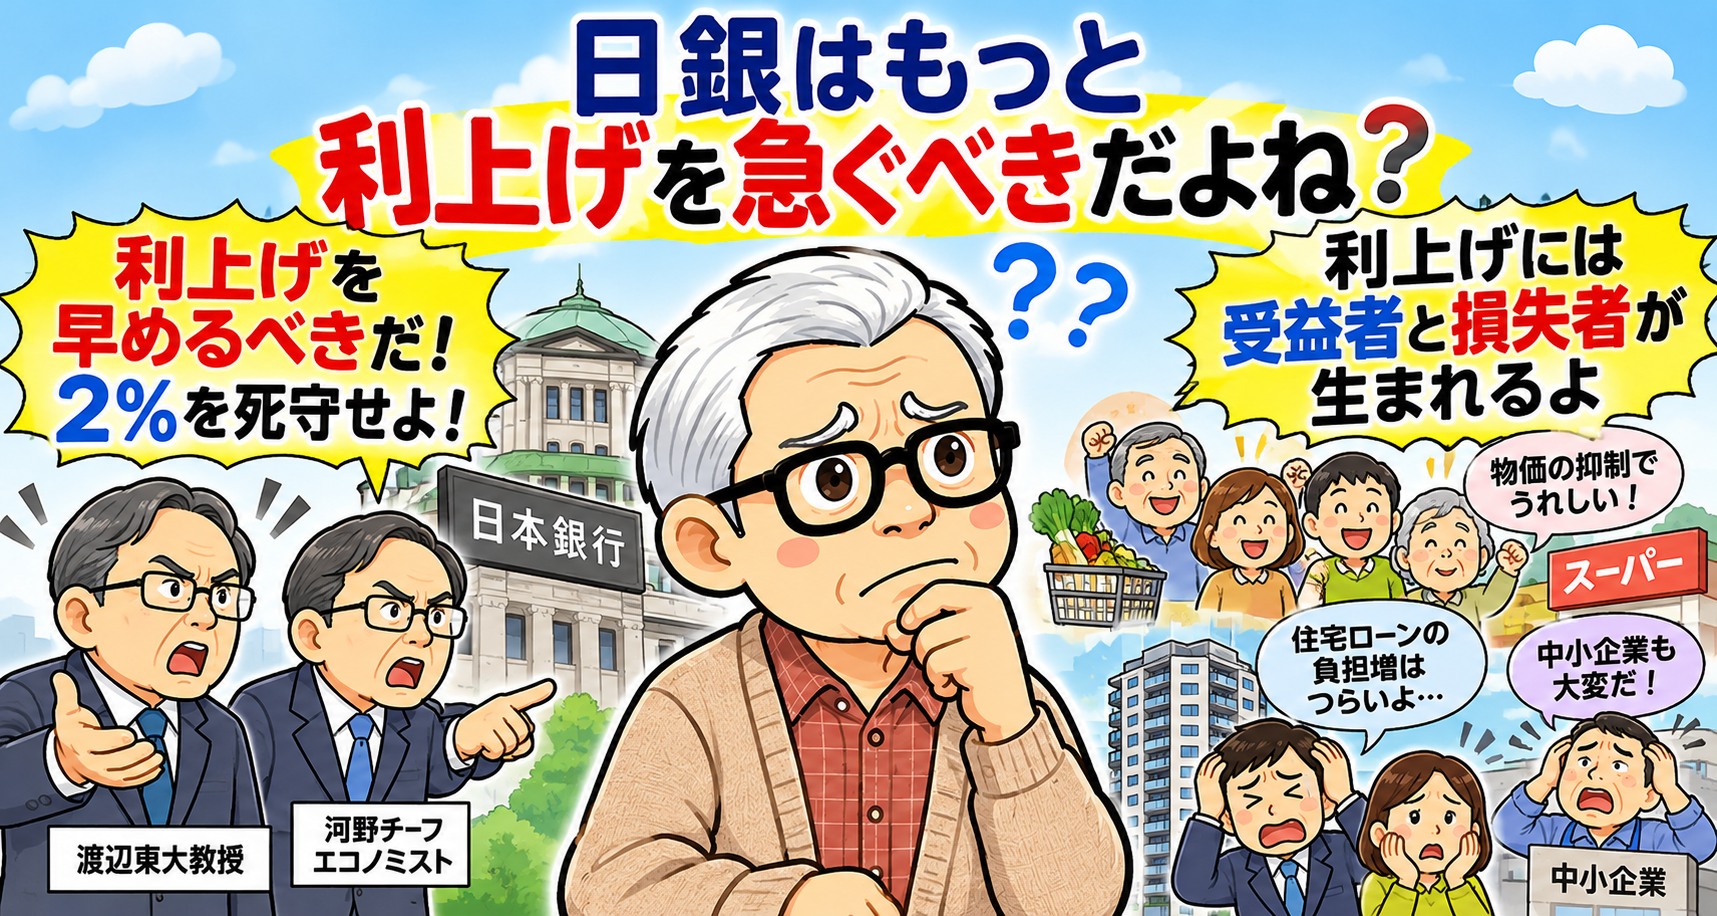
①「日銀の利上げのスピードを有識者はどう語るのか?」
②「日本と欧米の物価と金利を比べてみよう」
③「欧米との金利差は円安=物価高要因だよ。利上げには受益者と損失者が生まれるよ」
④「コロちゃんと、新築住宅の壁の穴」
1.「日銀の利上げのスピードを有識者はどう語るのか?」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「物価2%が迫る転換/日銀、目標到達後どう動く」との見出しが目に入りましたよ。
これは「日本銀行」の植田総裁が、先日の記者会見で、一時的な変動要因を除く基調的な物価上昇率が目標に掲げる2%と「おおむね整合的な水準となっている」と発言したことへの「有識者」のインタビュー記事でしたよ。
コロちゃんは、「物価上昇にブレーキをかけてくれる利上げ」を支持しているのです。
しかし、「利上げ」は景気の減速要因にもなりますから、「政府」や「経団連」には、積極的に支持しにくい事情があるのではないかとコロちゃんは考えているのですよね。
(※コロちゃんの考えです)
この「インタビュー記事」は、2日間にわたり合計「4名の学者・エコノミスト」が論陣を張っていましたが、後半は省略しますね。
◎「日銀目標到達後どう動く?」
①「政府も引き締め必要」
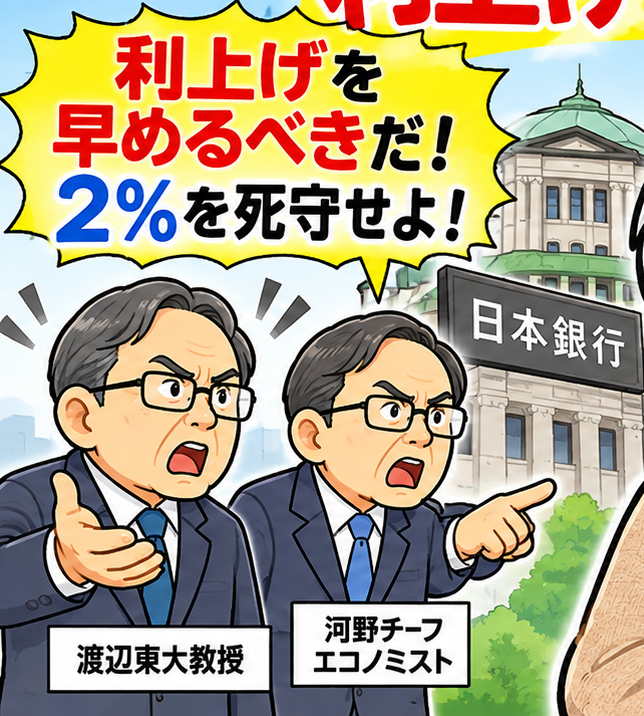
・「例えば25年12月の利上げは、国内外の経済情勢から判断して同年10月に前倒しできたはずだ」by河野龍太郎BNPパリバ証券チーフエコノミスト
・「財政発のインフレ懸念が強まっている。財政健全化にはほど遠い状況下で金融政策だけでは物価上昇を抑えられない・・・せめて日銀は適切に利上げを早めるべきだ」河野チーフエコノミスト
②「2%死守姿勢見せよ」
・「この先、一番の懸念は日銀が行き過ぎたインフレを抑えた経験がないことだ。本当にインフレファイターとして戦えるのか」by渡辺努東大名誉教授
・「今後は基調物価の上昇以上に金利を上げる必要がある」by渡辺東大名誉教授
うーむ、「河野チーフエコノミスト」は「日銀の利上げ」が遅すぎたと言いたいみたいですよね。かなり「批判のトーン」が強いように読めましたよ。
( ̄へ ̄|||) ウーム
そして「渡辺名誉教授」は、「日銀の量的緩和や長短金利操作」には一定の評価をしているのですよね。しかし、日銀が「インフレファイター」となれるのかを不安視しているように読めますよ。
(※コロちゃんの考えです)
このお2人の「インタビュー記事」を読んだコロちゃんの感想は、「①河野チーフエコノミスト」と「②渡辺名誉教授」の両方とも「日銀の利上げ姿勢」に批判・懸念を訴えているように見えたとですよね。
つまり、コロちゃんには、よく「新聞記事」で見られる「両論併記」ではなく、2人とも「利上げを急ぐべきだ」という方向で論じているように読めたのです。
(※コロちゃんの考えです)
この理由ですが、コロちゃんは、ひょっとして「日経新聞社」が「景気対策の金融緩和」より「物価高対策の利上げ」に傾斜しているのではないかと想像しましたよ。
次に「利上げ」と「景気・株価」との関係や、欧米諸国との比較をちょっと見てみましょうね。
なお、この「日経新聞」の記事はこちらです。

2.「日本と欧米の物価と金利を比べてみよう」
前項で書いたように、コロちゃんは「物価高を抑制する日銀の利上げ」を支持するものです。
そこでコロちゃんは、現在の「アメリカ」では、物価高やガソリン価格の上昇など生活コストへの不満も、共和党が「中間選挙で敗北した一因」として報じられていましたよね。
また「フランス」では、生活費の上昇や公共サービスへの不満を背景とした「デモや抗議行動」が起きているとも報じられていました。
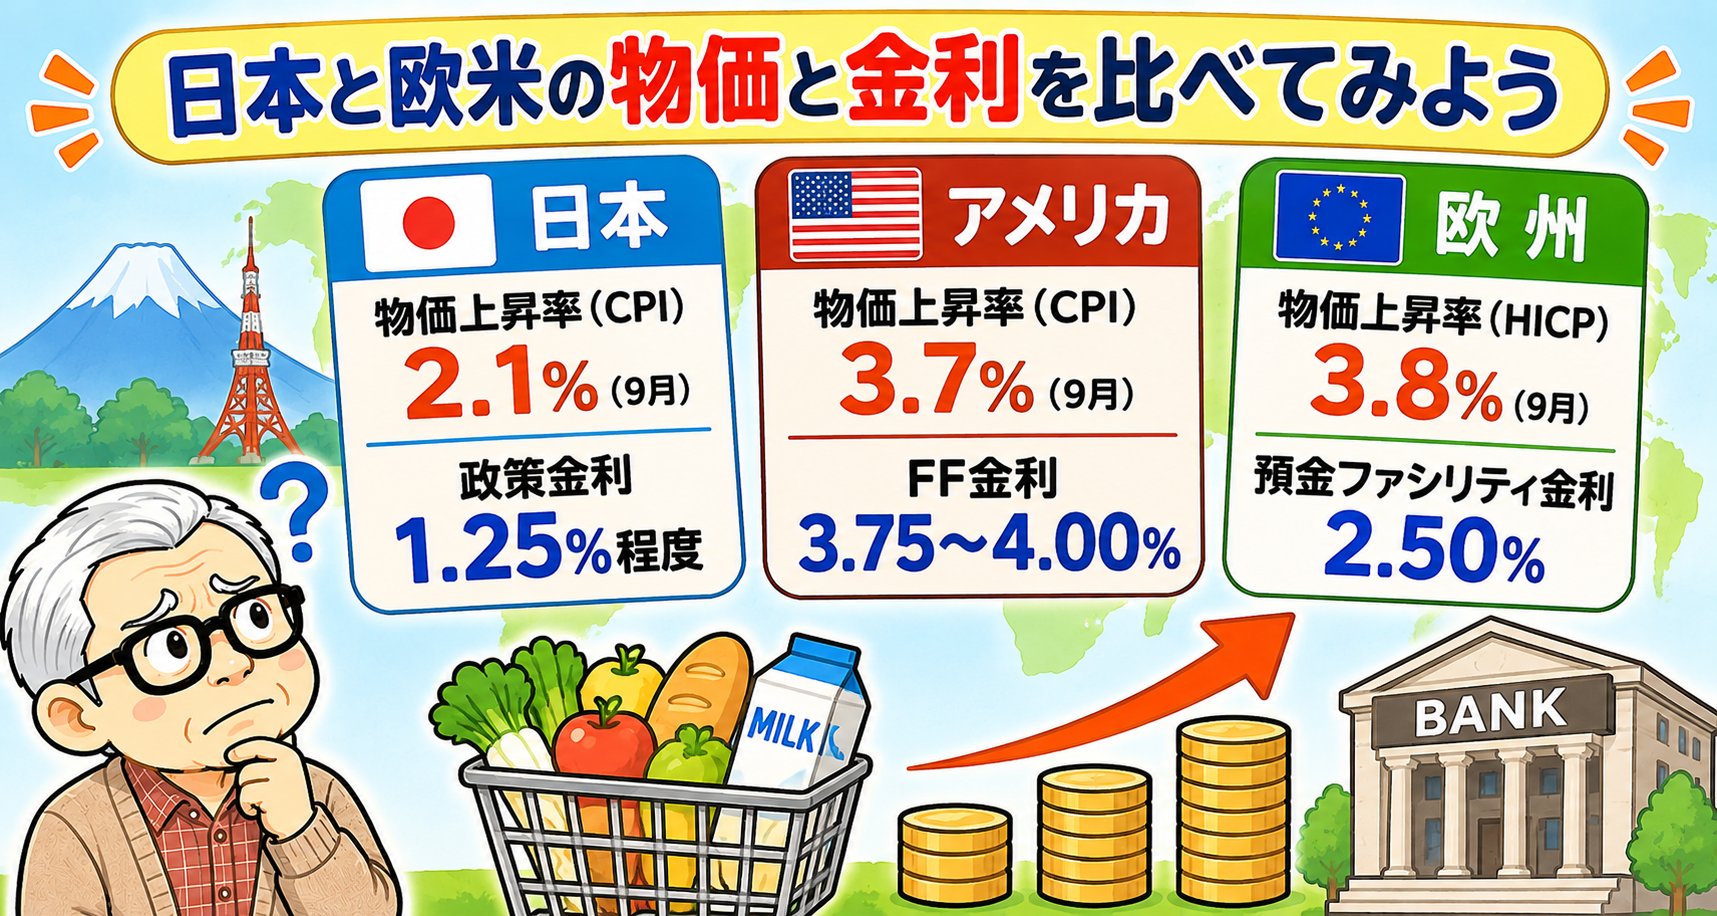
そこでコロちゃんは、「欧州の中央銀行であるECB」と「アメリカのFRB(連邦準備制度理事会)」と「日本の日銀」の「政策金利と物価上昇率(CPI)」を調べて比較してみましたよ。
◎「日本・アメリカ・欧州の物価上昇率と政策金利」
(物価上昇率は、日本とアメリカがCPI、ユーロ圏がHICP)
(いずれも2026年9月の前年同月比)
①「日本」
・「物価上昇率(総合CPI):2.1%」
・「政策金利 :1.25%程度」
②「アメリカ」
・「物価上昇率(総合CPI):3.7%」
・「FF金利 :3.75%〜4.00%」
③「欧州」
・「物価上昇率(総合CPI): 3.8%」
・「預金ファシリティ金利 :2.50%」
(現在ECBは預金ファシリティ金利を主軸に金融政策の誘導を行っている)
(出典:出典:ECB、Eurostat、FRB、米労働省(BLS)、日本銀行、総務省統計局の公表データより作成)
ふーむ、上記を見ると物価上昇率は、「日本だけ2%台」で「欧州・アメリカは3%台」なんですね。
( ̄へ ̄|||) フーム
別にコロちゃんは、「日本が3%台」になっていたら「フランスみたいにデモ・暴動」が起きたり「アメリカみたいに選挙で与党が負けたりする」とまでは考えていませんよ。
だけど「日本」も「電気・ガス・ガソリン補助金」が終わり、値上げがこれ以上進んだら「物価が3%台」に上がってもおかしくないと考えていますよ。
(※コロちゃんの考えです)
それに上記を見ると、「アメリカの金利は3.75%〜4.00%」で「欧州は2.50%」ですから、「現在1.25%程度の日本」はまだ金利を上げる余地がありそうにみえますけどね。
もちろん、欧米と同じ金利水準まで上げる必要はありません。しかし、日本の物価や賃金の動向を見ながら、まだ利上げを進める余地はあるのではないかとコロちゃんは考えていますよ。
(※コロちゃんの考えです)
まあ、これは「素人のおじいちゃんのコロちゃん」の意見ですけどね。
3.「欧米との金利差は円安=物価高要因だよ。利上げには受益者と損失者が生まれるよ」
さて、ここからはコロちゃんの「考え方と主張」ですよ。大きく2つあります。
まず第1には、「欧米と日本の政策金利差」は「円安・物価高要因だ」ということですよね。
前項で「政策金利」が「アメリカ3.75%〜4.00%、欧州2.50%」で「日本が1.25%程度」をみてきました。
このように「欧米が高い金利」で、「日本だけが低金利」にとどまれば、一般的には「為替に円安圧力」がかかりやすくなります。
そして円安が進めば、食料品やエネルギーなどの「生活必需品の値上がり」を招く要因にもなります。
コロちゃんは、「スーパーなどの商品価格が上がる」のはイヤですから、今後の「日銀」には、物価や景気の動向を見ながら、さらに「利上げ」を進めていただきたいと考えていますよ。
(※コロちゃんの考えです)
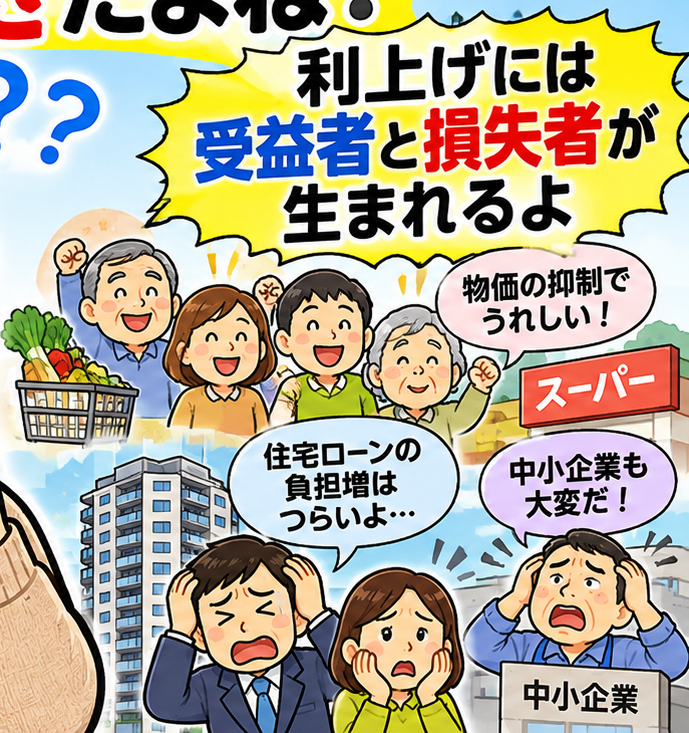
そして第2にですが、「日銀の利上げ」には「物価抑制で利益を得るコロちゃん」のような「受益者」と同時に「損失者」も生まれることを忘れてはいけないと思うのですよね。
コロちゃんは、先日「新聞」で読んだ「住宅ローンの金利上昇のシミュレーション」が頭に浮かびましたよ。
◎「利上げ加速で住宅ローンにはどんな影響があるのか?」
①「7000万円を35年間、元利均等返済、当初1.3%の変動金利で借りた場合」
(5年ルールを適用した場合の試算です)
(5年ルールは金融機関によって適用の有無が異なります)
②「借り入れから半年後と1年後に金利が上昇するとした(各0.5%の場合)」
③「毎月返済額:プラス約4万1600円」
④「総利息 :プラス約1500万円」
(※シミュレーションは①各0.25%、②0.25%の後に0.5%。③0.5%の後に0.35%、④各0.5%の4パターンありましたが、上記は④各0.5%のみを記載)
https://www.nikkei.com/article/DGXZQOUB09AH00Z01C26A0000000/
(出典:日本経済新聞 2026年11月7日記事 住宅ローン、響く金利上昇より:11月8日利用)
うーむ、上記のシミュレーションは「1年間に0.5%ずつ2回、合計1%の利上げ」を想定していますが、「③毎月約4.2万円、④総利息約1500万円」も支払いが増えますよ(※)。
(´ヘ`;)ウーム…
(※7000万円を元利均等返済、当初1.3%の変動金利で借りた場合です)
この前提となった「1年間に0.5%ずつ2回、合計1%の利上げ」ですが、参考に昨年と今年の「日銀の利上げ実績」を見てみましょう。
◎「日銀の政策金利の動き」
①「2025年」
・「1月 :0.50%程度」(0.25%利上げ)
・「12月:0.75%程度」(0.25%利上げ)
②「2026年」
・「6月 :1.00%程度」(0.25%利上げ)
・「9月 :1.25%程度」(0.25%利上げ)
・「12月:?」
(出典:日本銀行「金融政策決定会合」公表資料より作成)
ふーむ、昨年の「①2025年は0.25%が2回の合計0.5%利上げ」でした。
( ̄へ ̄|||) フーム
しかし、「②2026年」は、6月と9月にそれぞれ0.25%の利上げを行っていますから、もし12月会合でも0.25%の利上げがあれば、「1年間で合計0.75%の利上げ」となりますよね。
これをどう見るかですが、コロちゃんは今後の「物価動向次第」では「1年間に合計1%の利上げ」も可能性は排除できないと思いましたよ。
そうなると「住宅ローン」を借りている方たちは大変でしょうね。また「利上げ」は、「銀行融資」で事業を営む「中小企業主の方たち」も「負担増」となりますよね。
コロちゃんは、このように見ていくと、「利上げの金融政策」とは「国民全員が利得者」とはならないものだと痛感しますね。
つまり「利上げ」は、「物価が抑制されることによって利益を得る庶民」と、「住宅ローンや事業資金を借りていて、金利負担が増える人たち」に分かれると思いましたよ。
もちろん、「住宅ローン」でも固定金利と変動金利では影響が違いますし、「預金金利」の上昇で利益を得る人もいますよ。
つまり、利上げによって「預金金利」が上昇すれば、「預貯金」を多く持つ人には「利息収入」が増えるというメリットもあるのです。
「利上げ」は、住宅ローン利用者には負担増となる一方で、預金者には恩恵をもたらす面もあるのですよね。
だけど「数が多い」のは、「物価高に苦しむ消費者」の方なのですよね。
(※コロちゃんの考えです)
コロちゃんは、「70代の清貧な年金生活者」ですから「利上げによる物価の抑制」を期待・支持しますが、皆さんはどのようにお考えでしょうか。
だからコロちゃんは、「利上げで物価を抑制する」とともに、金利上昇によって返済が困難になる「住宅ローン利用者」や、資金繰りが厳しくなる「中小企業の事業主」には、政府が対象を絞った支援策を打ち出すのが「一番良い選択」なのではないかと考えていますよ
(※コロちゃんの考えです)
4.「コロちゃんと、新築住宅の壁の穴」
さて、ここからはいつもの「コロちゃん話」ですよ。
今日は「住宅ローンの話」がでましたので、「コロちゃんが借りた住宅ローンと新築住宅に引っ越した時に起きたこと」を書いてみますね。
コロちゃんは、今から40年近く前の「1980年代後半」に「住宅ローン」を借りて「新築住宅」に引っ越してきました。
当時の青年コロちゃん夫婦は30代で、2人の息子たちはまだ就学前の幼児でしたよ。
その時の「住宅ローンは確か26年返済で月約12万円返済(ボーナス払いなし)」でしたね。
当時の青年コロちゃん夫婦は、これから始まる「新生活」に胸を弾ませながら新居の引っ越し作業を進めていたのです。
ところが、「2階へ向かう階段」から「ガタン、ドドドッ!」と大きな音が轟きました。
いったい何が起きたのかと、青年コロちゃんと妻が、引っ越し荷物を放り出して駆けつけてみると、階段の下に「ベビーチェア」が転がっていました。
・・・そして壁に「数センチの小さな穴」が開いていたのです。
さらに2階を見ると、階段の上から「びっくりした子どもの顔」が2つのぞいていました。
「お前たち―、なーにやってんだー!ケガはないか?」by心配しながら怒る30代のコロちゃんと妻
どうやら、新しい家の2階に探検に出かけた「息子たち」が2階で騒いでいるうちに、「ベビーチェア」を階段から落としてしまったらしいのですよね。
その「ベビーチェア」は、階段下へ転げ落ちるタイミングで正面の壁に、ちょうど「足」が突き刺さるような形で穴を開けていたのですよね。
青年コロちゃんと妻は、真っ青になりましたよ。
もし、子どもも一緒に階段から転げ落ちていたらと思うと、「新居の喜び」どころじゃないですからね。
幸いにして、落ちたのは「ベビーチェア」だけでしたから、被害は「壁の穴」だけで済みました。この「壁の穴」は、その後に「最終点検に来た大工さん」にパテできれいに修理してもらいましたよ。
ところが、この後の話があるのですよ。
翌日にその階段下の壁を見た「長男(当時5歳)」が、首を傾げながら・・・
「あれ? きのうあった『あな』がなくなっているよ? このすこしいろがかわっているところにあったはずなのに・・・」by5歳の長男
指でツンツンと壁の穴のあった場所をつつく「長男(5歳)」。
なんとなんと、「長男」は大工さんに埋めて修理してもらった「壁の穴」に、わざわざ指を突っ込んで確かめていたのですよね。
「壁の穴」はまだ「パテ」が乾いていませんから、再び「穴」が開いてしまいましたよ。
まったく「5歳児」といえば「クレヨンしんちゃん(※)」が思い浮かびますが、わが家の長男もそれに負けず劣らずの「5歳児」でしたよ。
(※クレヨンしんちゃん:1990年:作者・臼井儀人:漫画アクション)
・・・それから「40年近く」経ちましたが、長男が再び開けた「壁の穴」は、今もそのまま残っているのですよ。
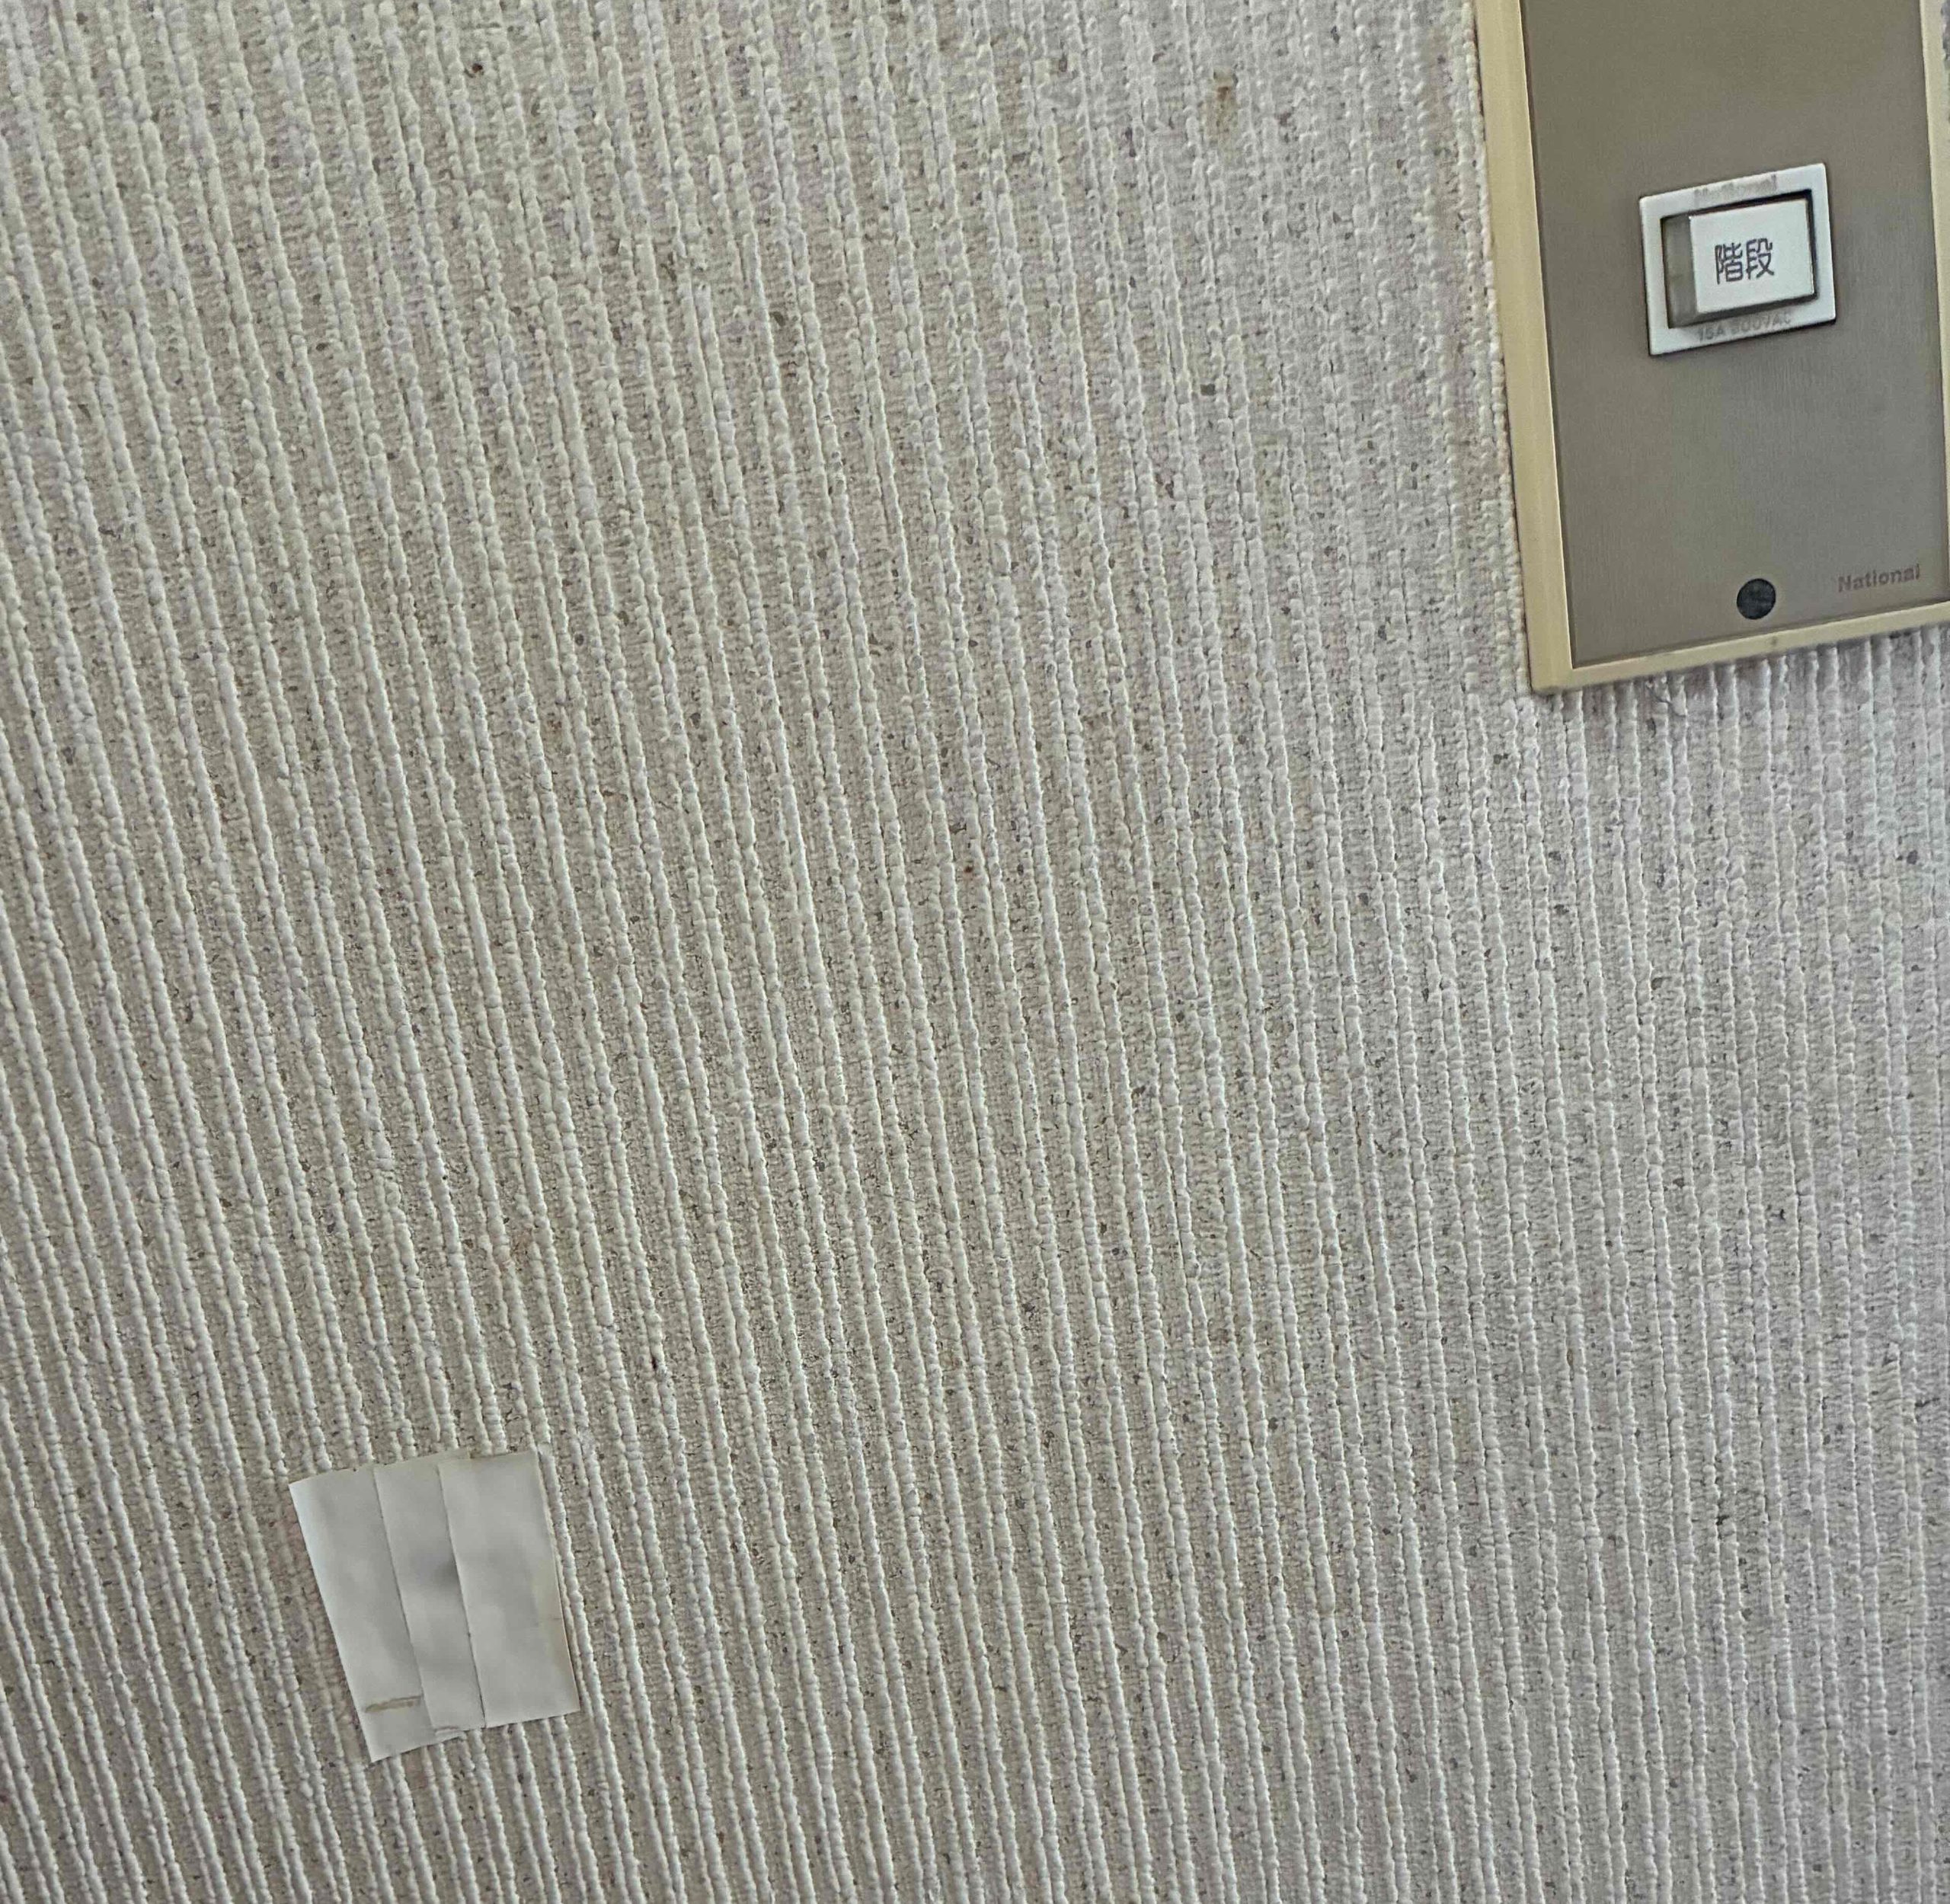
「♬はしらのきずは、おととしの・・・♪(※)」
(※背くらべ:1923年:作詞・海野厚:作曲・中山晋平)
お子さんがいる多くの家庭の中には、「はしらのきず」にお子さんの「子ども時代の思い出」が刻み込まれている方もいらっしゃるでしょう。
しかし、コロちゃんちでは「壁の穴」に「子ども時代の思い出」が刻み込まれているのですよね。
「・・・修理しろよ」と、笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいちゃんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント