0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
①「冬のボーナスを貯金できない人が多いんだって?」
②「冬のボーナスはいくらぐらい支給されるのかな?」
③「国家公務員が高いのではなく民間企業が低すぎるんだよね。年金生活者は救われないよ」
④「コロちゃんと、悲喜劇だったボーナス袋の紛失」
1.「冬のボーナスを貯金できない人が多いんだって?」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「冬ボーナス『貯金』は過去最低/民間調査31.5%、生活費に充当」との見出しが目に入りましたよ。
コロちゃんは、もう「70代の年金生活のおじいちゃん」ですから、もう「ボーナス」と名の付く収入は10年以上もらっていませんよ。
ボーナスがある人はいいなー。
(´罒*)いー(*´□)なー
しかしこの記事を読むと、「使い道を貯金とした割合は前年比2.3ポイント減の31.5%で過去最低だった」と報じていますよ。
これは、共通ポイントサービス「Ponta」を運営するロイヤリティマーケティングの調査ですよね。
◎「Q.冬のボーナスの使い道は?」
(3つまでの複数回答:小数点以下切り捨て)
①「預金、貯金 :31%」
②「宿泊を伴う旅行: 5%」
③「食品 : 5%」
◎「Q.冬のボーナスを貯金しない理由は?」
(冬のボーナスの使い道に「貯金・預金」を選択しなかった方)
①「生活費の支出に充てる :45%」
②「株式などで資産形成する:20%」
うーむ、冬のボーナスの使い道として「①貯金・預金」を選んだ方が31.5%で、13年連続のトップですよ。皆さん堅実な使い方を考えているみたいですよね。
( ̄へ ̄|||) ウーム
しかし、ボーナスを「生活費や日常の支出に充てる」と答えた方が45.1%もいらっしゃいますよ。
これは「貯金・預金」を選ばなかった人の中での割合ですから、全回答者の45.1%という意味ではありません。
それでも、ボーナスを貯蓄に回すことができず、日々の生活費に充てざるを得ない方が少なくないことがうかがえますよね。
コロちゃんは、この数字に物価高の厳しさが表れているように感じましたよ。このまま物価上昇が続けば、来年はもっと増えるのではないかと心配になりましたよ。
いーや、他人事みたいに言えることじゃないですよね。
だって「年金生活者のコロちゃん」にはボーナスがないのですよ。「毎月の生活費が赤字」となれば、埋めるためのボーナスもありませんよ。どうしようかなー?
ʅ(。◔‸◔。)ʃ…ハテ?
ちょっと、この「ポンタの調査」を探して、世の中の様子を伺ってみたいと思いましたよ。
なお、この「日経新聞」の記事はこちらです。

2.「冬のボーナスはいくらぐらい支給されるのかな?」
繰り返しますが、コロちゃんは「年金生活者」なのでボーナスはありません。
(ŏ﹏ŏ。)グヌヌ…
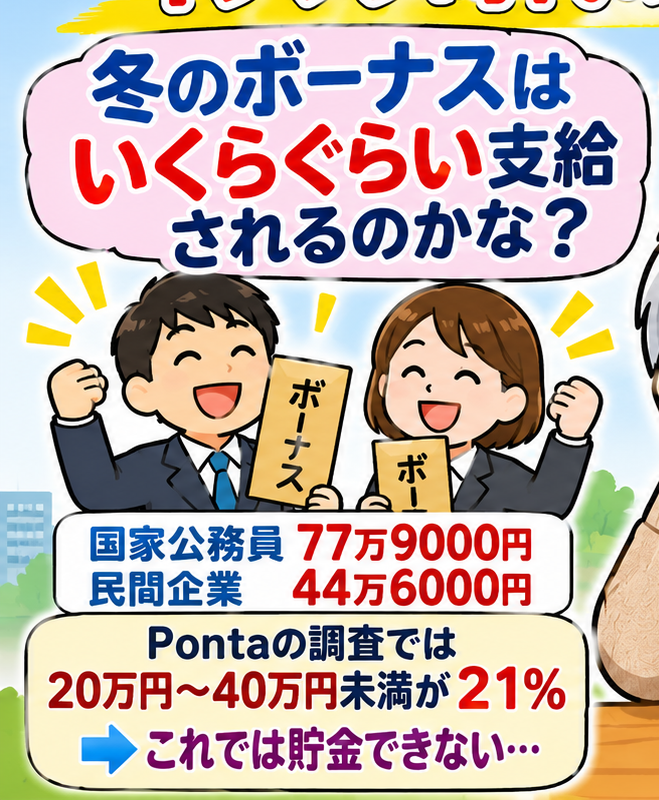
だけど、世の中の皆さんがいくらぐらい貰っているのかは気になりますよね。これは冒頭の記事の「ポンタの調査」です。
◎「Q.あなたもしくは家族にボーナスが支給される場合、今年の冬のボーナスの金額(世帯あたり)を教えてください」
(冬のボーナスの使い道に「支給されない・分からない」を選んだ方以外の回答)
(小数点以下切り捨て)
①「20万円未満 :16%」
②「20万円~40万円未満 :21%」最多
③「40万円~60万円未満 :19%」
④「60万円~80万円未満 :13%」
⑤「80万円~100 万円未満:11%」
https://www.loyalty.co.jp/wp/wp-content/uploads/2026/10/261029.pdf
(出典:ロイヤリティマーケティング 第65回 Ponta消費意識調査より:11月16日利用)
ふーむ、ボリュームゾーンが「②20万円~40万円未満の21.4%」ですよ。
( ̄へ ̄|||) フーム
なんか少なくね?
(。・_・?)ハテ?
ただし、これは本人と家族を合わせた「世帯あたり」の金額ですから、個人のボーナス額ではありませんよ。
コロちゃんは、上記の「ポンタ」の「冬のボーナス調査」の金額が少ないように感じ、別の調査を調べてみましたよ。
◎「2026年冬のボーナスの見通し」
(調査産業計・事業所規模5人以上のボーナス)
(1000円未満切り捨て)
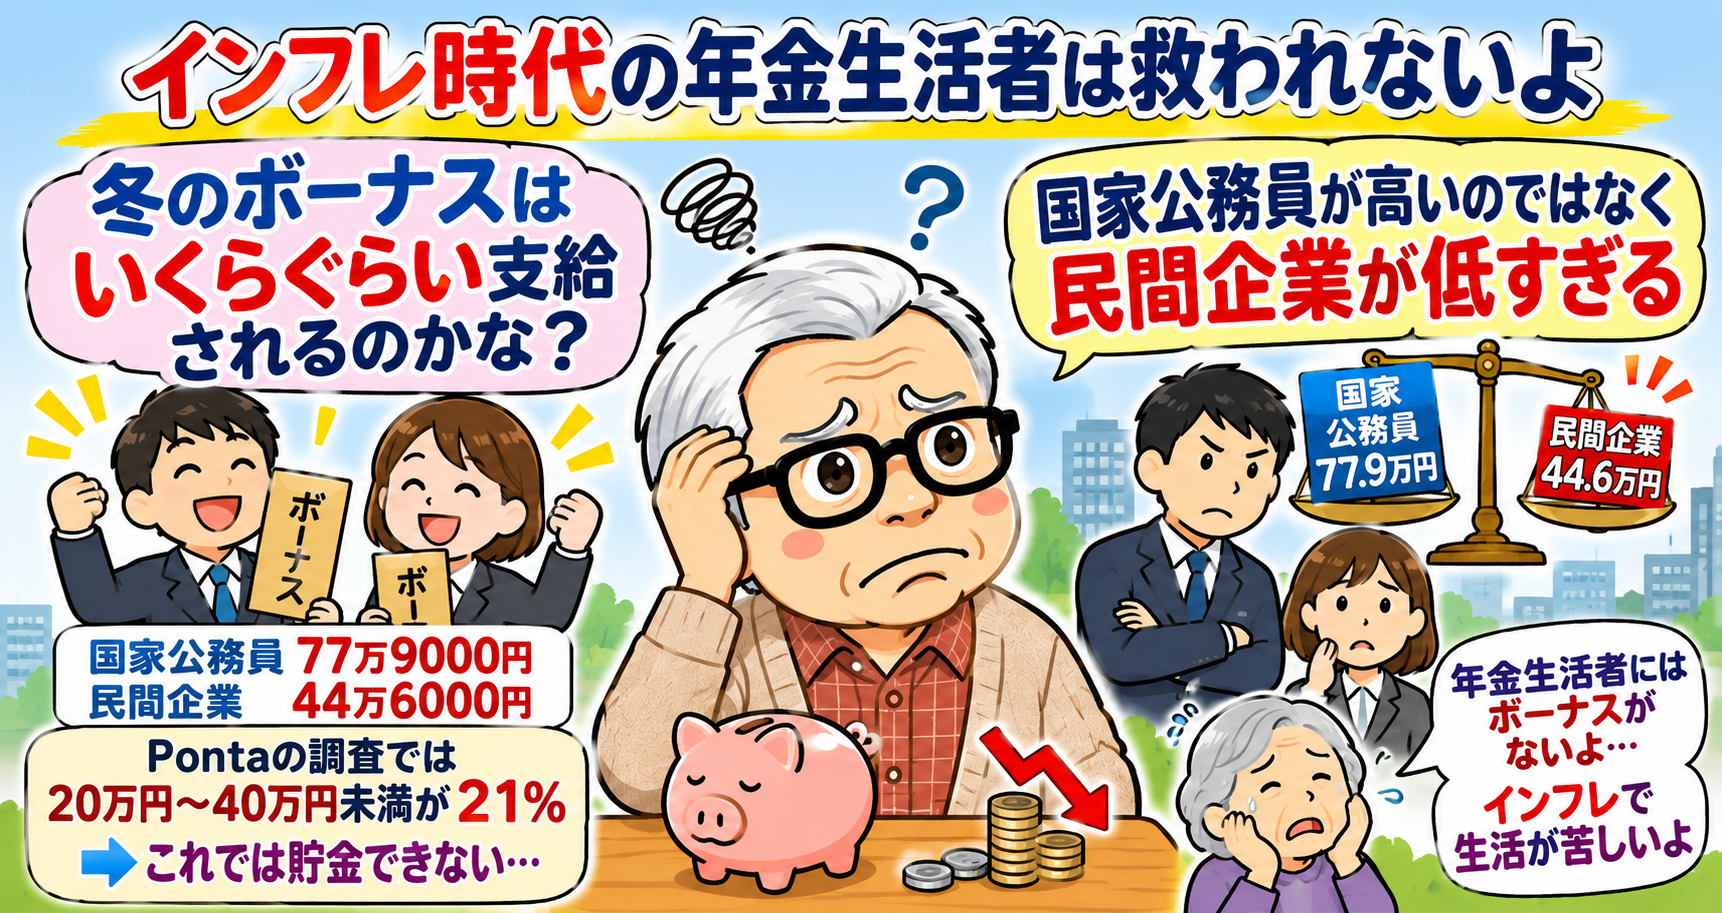
①「民間企業 :44万6000円」
・「製造業 :60万7000円」
・「非製造業:41万6000円」
②「国家公務員:77万9000円」
https://www.murc.jp/wp-content/uploads/2026/11/bonus_2611_01.pdf
(出典:三菱UFJリサーチ&コンサルティング 2026年冬のボーナス見通しより:11月16日利用)
うーむ、上の段の「ポンタの調査」と、下の段の「三菱UFJリサーチ&コンサルティング」とでは、だいぶ違いがありますよね。
( ̄へ ̄|||) ウーム
ただ、両者は調査対象も集計方法も違いますから、単純に比較することはできませんよね。
それでも、ボーナスの金額は、企業規模や雇用形態によって大きな差があるとコロちゃんは感じていますよ。
これはコロちゃんの受け取り方なのですが、「②三菱UFJリサーチ&コンサルティング(民間平均 44.6万円)」の、製造業(60.7万円)や国家公務員(77.9万円)などでは、ボーナスの平均支給額が高い水準になっているのですよね。
しかし、「①Ponta調査(20万~40万円未満が最多)」と、この「②三菱UFJリサーチ&コンサルティング」の数字には、大きな違いがありますよね。
これは、Ponta調査が本人と家族を合わせた世帯単位の回答であるのに対して、もう一方は労働者1人当たりの平均支給額となっているのですよね。
調査方法も対象者も異なりますから、単純に比較することはできませんが、「生活者のボーナスに対する実感」と、「企業統計の平均額」には大きな隔たりがあるように感じますよ。
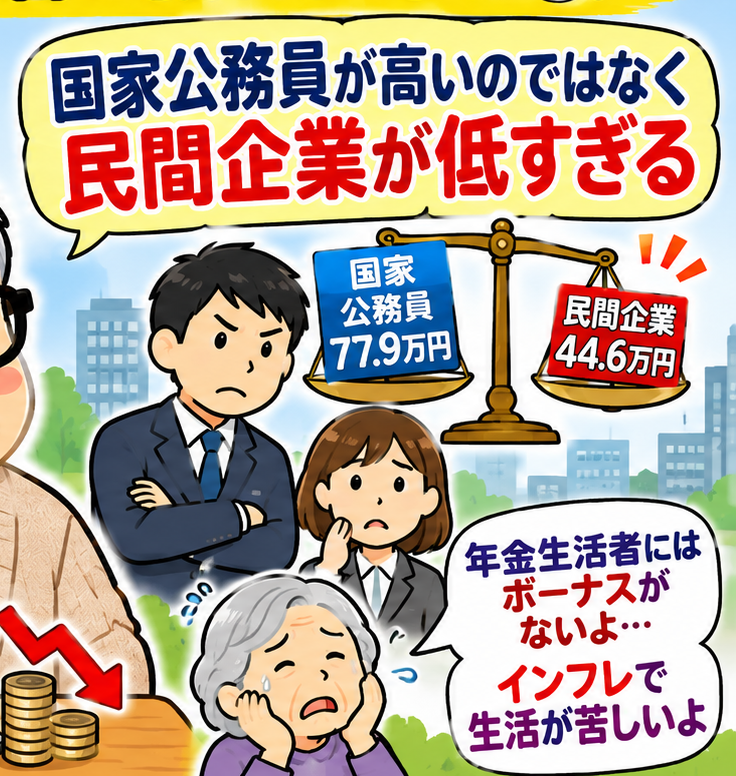
しかし、「国家公務員の冬のボーナスは約77.9万円」ですよ。「民間企業の平均予測額44.6万円」と比べても、かなり高いですよね。いいなー。
(´罒*)いー(*´□)なー
このように見ていると、2026年冬のボーナスは「企業や雇用形態による格差」と「生活者の実感とのズレ」が特徴だとコロちゃんは感じていますよ。
3.「国家公務員が高いのではなく民間企業が低すぎるんだよね。年金生活者は救われないよ」
さて、ここからはコロちゃんの「考え方と主張」ですよ。大きく2つあります。
まず第1には、前項で「国家公務員の2026年の冬のボーナスが77.9万円」と知りましたが、これは民間企業との差が大きいですよね。
単純に数字を比較すると、「①民間企業44.6万円と②国家公務員77.9万円」とでは、約33万円もの差がありますよ。
この理由は、だいたい以下の要素によるものと思われます。
①「国家公務員の給与を決める際に比較対象とする民間企業は、原則として『企業規模100人以上、かつ事業所規模50人以上』の事業所」
②「一方、今回の民間ボーナス予測は『事業所規模5人以上』が対象となっており、小規模事業所も含まれる」
③「国家公務員のボーナス予測は、管理職と非常勤を除く一般行政職が対象。一方、民間企業の統計は、賞与支給事業所で働く常用労働者が対象で、パートタイム労働者なども含まれる」
うーむ、これって「大企業・国家公務員と中小・零細企業の構造的な格差」ですよね。
(´ヘ`;)ウーム…
コロちゃんは、前項の「Ponta」と「三菱UFJリサーチ&コンサルティング」の調査を見て、現在の「日本経済の宿痾」である「大企業と中小・零細企業の格差」や「正規・非正規雇用の格差」を改めて考えましたよ。
この2つの調査だけで格差の全体像が分かるわけではありませんが、コロちゃんは、日本社会に根深く残る「大企業・国家公務員と中小・零細企業の賃金格差」の問題を見過ごすことはできないと考えていますよ。
(※コロちゃんの考えです)
コロちゃんは、今後も物価上昇が続き、家計にとって「厳しい時代が長引く」のではないかと心配していますよ。
そうなると、だんだん「毎月の給料で生活費がまかなえなくなる方」が増えますよね。
その時に「十分なボーナス」のある方ならば、回復力はありますが、「少ないボーナス」や「ボーナスの無い方たち」は、預金の取り崩しを毎月続けるようになるのではないでしょうか。
このような多くの人たちに「希望のないインフレ時代」にしないためにも、コロちゃんは「ボーナス格差の是正と非正規雇用の減少」を強く訴えたいと考えていますよ。
(※コロちゃんの考えです)
そして第2には、コロちゃんたち「年金生活者」の問題ですよ。
年金は2ヶ月に1回支給されますが、その年金額で生活費がまかなえなくなった場合、現役世代のようにボーナスで穴埋めすることはできません。
結局、「預貯金」を取り崩すしかないのですよね。
もちろん「投資収益」や「働き続けて得る賃金」がある方、あるいは「巨額の資産」を持つ方は、それほど不安ではないでしょう。
しかし、そうではない方は、毎月減っていく預金残高から目を離せない生活になりますよね。
◎「高齢者世帯の貯蓄額分布」
(小数点以下切り捨て)
➀「貯蓄がない:11%」
➁「貯蓄がある :80%」
・「50万未満 : 3%」
・「50~100万円 : 3%」
・「100~200万円 : 6%」
・「200~300万円 : 4%」
・「300~400万円 : 5%」
・「400~500万円 : 3%」
・「500~700万円 : 7%」
・「700~1000万円 : 6%」
・「1000~1500万円: 9%」
・「1500~2000万円: 5%」
・「2000~3000万円: 8%」
・「3000万円以上 :14%」
③「高齢者世帯平均:1603万円」
④「貯蓄額不詳 :5%」
⑤「貯蓄の有無不詳:8%」
https://www.mhlw.go.jp/toukei/saikin/hw/k-tyosa/k-tyosa22/dl/14.pdf
(出典:厚生労働省:2022年 国民生活基礎調査の概況より:11月16日利用)
上記で、コロちゃんが注目したのは「貯蓄500万円未満の高齢者世帯が約25%」もいることですよね。
これに「貯蓄ゼロの11.3%」を合わせると約36.5%です。
つまり、高齢者世帯の約3分の1以上は、貯蓄が500万円未満か、貯蓄がないということになります。
これを「自己責任だ」と言われれば、そうですよ。しかし、誰だってこんな「インフレ時代が来る」などと予想できなかったのですからね。
誰でもいずれ「高齢に伴って働けなくなる」時が来ます。その高齢期に、予想もしなかった「物価高のインフレ時代」が重なるのですから、これはちょっと酷ですよ。
コロちゃんは、「インフレ時代の被害者」には、若い時に十分な資産を形成できなかった年金生活者が間違いなく含まれると考えていますよ。
そこで、コロちゃんの主張です。
「十分な金融資産のない年金生活者」には、政府が支援の手を差し伸べていただきたいのです。ただし、そのためには、まず「本当に困っている方」を国が把握できる仕組みが必要ですよね。
コロちゃんは、「資産調査」は最初は「介護保険の負担限度額認定制度」のように、本人の申告と預貯金通帳などの確認を組み合わせる方法から始めればよいと考えています。
そして、その後は「マイナンバー制度を活用した資産把握のシステム」を整備していくのです。もちろん、個人情報の保護やプライバシーへの配慮は欠かせません。
これまでの日本では、国が国民一人ひとりの「金融資産を一元的・網羅的に把握する仕組み」は整っていません。
このために「社会の中で誰が本当に困っているのか」を、資産状況まで含めて正確に把握することが難しいのですよね。
コロちゃんは、「インフレ時代の日本」には「国が貧しい方を把握できる制度」が欠かせないと考えましたよ。
(※コロちゃんの考えです)
4.「コロちゃんと、悲喜劇だったボーナス袋の紛失」
さて、ここからはいつもの「コロちゃん話」ですよ。
今日は「ボーナスがテーマ」でしたので、コロちゃんが20代の頃にあった「悲喜劇だったボーナス袋の紛失」のことを書いてみますね。
時代はコロちゃんが20代だった「1970年代の後期」です。もう「50年近く前」のことでしたよ。
当時のコロちゃん夫婦は、ようやく「2DKのマンション(トイレ・風呂付)」に引っ越しをしていました。
その「賃貸マンション」は「2DK」と言っても、「団地サイズの4畳半+6畳」の狭い住まいでしたね。その「6畳の部屋」に2人分の布団を敷くと、もう空間が残らないような狭さでした。
コロちゃんたちの住んでいたマンションの4階には、知り合いの友人夫婦が住んでいました。つまり、同じマンションの4階と2階に友人同士が住んでいたのです。
そんなある年に「マンションの賃貸契約の更新時期」が来ました。
そうしましたら「4階の友人」が、「更新料は法律で一律に義務付けられているわけではないから、2人そろって断ろう」と声をかけてきたのですよ。
当時、コロちゃんが住んでいたアパートでは、一度も更新料を請求されたことがありませんでした。そこで、コロちゃんは友人と打ち合わせをしてから「不動産屋」に向かいました。
打ち合わせした内容は、「更新料は払えません」と、ひたすら頭を下げることでした。その結果、やりましたよ。「不動産屋のおじさん」は渋い顔をしていましたけど、あきらめましたよ。
コロちゃんと友人は、「不動産屋さん」を出てから「やったね!」と握手して喜びを分かち合いましたよ。
「酷い店子」もいたもんですね。
( ◍´罒`◍)ゞエヘヘポリポリ
この友人夫婦とコロちゃん夫婦は、何かあるとお互い行き来する暮らしをしていたのです。
特に「友人の妻とコロちゃんの妻」は、何でも言い合える「気兼ねしないガサツなおん・・・ゲフンゲフン、率直な女性同士」ということで仲良くしていました。
(´ρ`*).ゲフンゲフン
ある年の12月のことでした。友人の妻は看護師として働きながら2人の娘の子育てをしていましたが、久々の「休日」に普段はやらない「大掃除」をしたのですよね。
ところが、「丸一日」をかけて大掃除をしたあとに、「やっと終わった」と休んでいたところ・・・。
「あらっ? 昨日受け取ったボーナスの袋はどこにしまったかしら?」by友人の妻
(*´・д・)アラ?
バタバタバタ・・・「ない!ない!ないわー❢」by友人の妻
(|||゚Д゚)アッラー!
後でコロちゃんが友人から聞いたところ、その直後に「友人の会社」に電話がかかってきたというのですよね。
「あんた、どうしようボーナスの袋をゴミと一緒に出しちゃったのかもしれない」by友人の妻
「知るか馬鹿!」by友人
コロちゃんは、その話を聞いて思わず「笑っちゃいました」よ、悪いけど。
だってこの友人夫婦は、当時のコロちゃんの友人グループの間で「割れ鍋に綴じ蓋(※)」と有名だったのですよね。
(※壊れた鍋にも、それに合う修理した蓋があるという意味。どんな人にも、それぞれにふさわしい伴侶がいるというたとえ)
えっ、その後「ボーナス袋はどうなったの?」ですか?
(´・д・)エッ
多分、当時の東京湾のどこかのごみ埋立地に埋まったのではないでしょうか。
本来は「悲劇」のはずの「ボーナス袋紛失事故」が、友人グループでは「喜劇」として語られたのも、ひとえに「友人夫婦の人徳(キャラクター)」のおかげでしたよ。
今日の「コロちゃん話」は、「悲喜劇だったボーナス袋の紛失」を書いてみましたよ。
1970年代頃の「青年コロちゃんとゆかいな仲間たち」の話を、笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいちゃんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント