0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
①「今後、金融バブルの崩壊が起きたり金利の上昇が進むのか?」
②「金融バブルの崩壊と金利の上昇で、得をするのは誰?損をするのは誰?」
③「金融バブルの崩壊はない方がいいよね。バブルは潰れて見ないとわからないよ」
④「コロちゃんと、前回のバブルの記憶」
1.「今後、金融バブルの崩壊が起きたり金利の上昇が進むのか?」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「金利の上がる世界『バブル抑制を』/日銀やIMFの元幹部が警鐘」との見出しが目に入りましたよ。
これは「日経新聞」の「Opinion欄」ですよね。この日の「Opinion欄」には3人の専門家が登場していましたが、そのうちお2人の主張を紹介しますね。
コロちゃんは、常々「2022年から日本はインフレ時代に突入した」と考えていましたので、この「金利が上がる世界」の専門家の方たちのインタビュー記事を興味深く読みましたよ。
まずは「バブル抑制へ引き締め」と見出しで書いている「山口広秀日興リサーチセンター理事長」のご主張です。
山口理事長は、「日本を含む先進国で同時に金利が上がっているのは・・・政治、外交、安全保障、経済、イノベーションが複雑に絡み合う『複合危機の時代』に直面している」からだとおっしゃるのですよね。
そして、「人工知能(AI)への資金集中はかなりバブル的だとみている・・・歴史の教訓は、バブルはいつまでも続くわけではない」と警鐘を鳴らしていますよ。
さらに、「不動産も、日本では住宅や商業用不動産の価格が行き過ぎの限界に近づいているように見える」と言っていますね。
コロちゃんは、「山口理事長」は「今の世界と日本の経済をバブルだ」とお考えなのだと思いましたよ。
さらに「バブルをこれ以上大きくしなければ、崩壊時の実体経済や金融システムへのダメージは抑制できる。崩壊後の対処より、今の抑制が重要だ」と続けています。
コロちゃんは、このインタビュー記事を読んで、これから目の前に広がるのは、かつて「1990年代初頭」に起きたような「バブル崩壊の再来なのか」と戦慄しましたよ。
次のインタビュー記事は、「モーリス・オブストフェルドIMF元チーフエコノミスト」です。「財政危機起こりえる」との見出しでした。
モーリス元チーフエコノミストは、「世界的な金利上昇の背景には、大きく2つの構造変化がある」と指摘しています。
それは「一つは政府の財政赤字の慢性化と公的債務の膨張」で、「もう一つは人工知能(AI)の巨額投資だ」というのです。
そして、「世界全体では貯蓄と投資が一致するという経済学の原則に従えば、膨大な投資需要に見合う貯蓄を確保するため実質金利が上昇する」と続けるのですよね。
コロちゃんは、これって「今の世界の経済」では、金利の上昇は避けられないの?」と驚きましたよ。
さらにモーリス元チーフエコノミストは、「少なくとも今後5年間、おそらくそれ以上にわたって高い金利が続かなければ、むしろ驚きだ」と自信を持って「金利の上昇を予想している」のですよね。
ただし、「深刻な景気後退や金融バブルの崩壊が起きれば実質金利は大幅に低下しうるため、断定はできない」と語るのです。
コロちゃんは、これって「高い金利が続くか、それとも金融バブルが崩壊するのか」ということなの? と、どちらもあんまり「歓迎できない選択肢」だよなー、と思いましたよ。
(※コロちゃんの考えです)
この経済の専門家お2人のインタビュー記事を読んで、コロちゃんはこれからの日本で「金融バブルが崩壊」したり、「金利の上昇」が進んだら、日本の風景はどのように変わるのかをちょっと調べてみようと思いましたよ。
なお、この「日経新聞」の記事はこちらです。

2.「金融バブルの崩壊と金利の上昇で、得をするのは誰?損をするのは誰?」
コロちゃんは、「70代の素人のおじいちゃん」ですから、今後の日本で「金融バブルの崩壊や金利の上昇」が起きるのか起きないのかを分かるわけはありません。
ただ、かつての「1990年の株式バブルの崩壊と1991年の土地バブルの崩壊」をリアルタイムに見てきましたから、「バブル崩壊と金利上昇」で誰が得をし誰が損をするのかを少しはわかりますよね。
まず「バブル崩壊と金利の上昇」は必ずセットで来るとは限りません、
両者の関係は、「原因としての利上げ」と「結果としての利下げ(または異常事態での利上げ)」という時間軸や経済状況によって異なります。
◎「バブル崩壊と金利上昇のパターン」
①「バブルの膨張を抑えるために中央銀行が利上げを行い、それが引き金となってバブルが崩壊するケース」
②「バブルが崩壊して不況やデフレに陥ると景気を下支えするために中央銀行は金利を下げるケース」
③「バブル崩壊による不況下でもインフレが止まらない場合は、中央銀行は景気を犠牲にしてでも利上げを続けざるを得ないことがある。この場合には、バブル崩壊と金利上昇が同時に襲いかかる可能性がある」
うーむ、上記の「①バブル潰しで利上げ、そしてバブル崩壊のケース」が、かつて「1990年代初頭」の日本で起きたことですよね。一度失敗していますから避けたいでしょうね。
( ̄へ ̄|||) ウーム
最後の「③のバブル崩壊と金利上昇の同時進行」が最悪パターンのように見えますよね。
なるほど、これって「バブルを急激に崩壊させてはダメ」なのですよね。
だって上記の「①~③」のどれも嬉しくないことばかりですよ。もちろん、バブルを大きくせずに軟着陸させることは、簡単ではないのでしょうけれどね。
それでは、あと「金融バブルの崩壊」と「金利上昇」で誰が得をし誰が損をするのかを考えてみましょう。
なお、以下は「一般的な傾向」を整理したものです。実際の損得は「保有資産や借入条件、物価上昇率」などによって異なります
◎「金融バブルの崩壊」
①「現金・預貯金が多い層」
・「得」
・「現金の額面は減らず、暴落した株や不動産を安く買えるチャンスもある」
・「ただし物価上昇が続けば実質的な購買力は低下する」
②「株式・不動産を多く持つ層」
・「損」
・「保有資産が暴落し大きな損失」
③「住宅ローン・借金のある現役層」
・「損」
・「景気悪化によるボーナス減や雇用不安の影響を受ける」
④「借金も資産もない層」コロちゃんはココ
・「現役世代は損、高齢世代は比較的中立」
・「現役世代は不況による雇用や収入への影響を受けやすい」
・「高齢世代は雇用への影響は比較的小さいが、年金や物価上昇を通じた影響は受ける」
◎「金利の上昇」
①「現金・預貯金が多い層」
・「得」
・「預金金利の上昇で利息収入が増える。特に物価上昇率を上回る金利が得られれば、実質的な資産を守りやすくなる」
②「株式・不動産を多く持つ層」
・「状況による」
・「無借金なら利払い増はないので中立。借金があると損。金利上昇が株価や不動産価格の重荷になりやすい」
③「住宅ローン・借金のある現役層」
・「損」
・「変動金利の上昇で毎月の返済額が増加し家計が圧迫される」
④「借金も資産もない層」コロちゃんはココ
・「中立」
・「預金も借金もないため、金利上昇による直接的な影響は少ない」
・「物価や景気を通じた間接的な影響は受ける」
うーん、上記はコロちゃんが拙い知識で考えたものですが、コロちゃんは「④借金も資産もない層」ですよね。
(´ヘ`;)ウーン…
そうなると、コロちゃんのような高齢世代は「金融バブルの崩壊でも比較的中立」で、「金利の上昇でも直接的な影響は少ない」となりそうですよ。
ちょっとホッとしましたが、「金融バブルの崩壊と金利上昇」の両方で「得をする層」は、「①現金・預貯金が多い層」ですね。
その、逆に両方で「損をする層」は、「③住宅ローン・借金のある現役層」だと思いましたよ。
(※コロちゃんの考えです)
だけど「金利の上昇」は、「物価上昇を抑える効果」もありますから悩ましいですよね。
しかし、ホントに「金融バブルの崩壊」は起きるのでしょうか?
以前の「1990年代初頭のバブル崩壊」の時には、直前まで予想した方はほとんど居なかったと記憶していますが、今回はどうなのでしょうね?
ʅ(。◔‸◔。)ʃ…ハテ?
3.「金融バブルの崩壊はない方がいいよね。バブルは潰れて見ないとわからないよ」
さて、ここからはコロちゃんの「考え方と主張」ですよ。大きく2つあります。
まず第1には、コロちゃんは以前の「1990年代初頭のバブル潰し」をリアルタイムに見てきていますから、今回の「金融バブル」で同じようなことが起きないようにして欲しいと考えていますよ。
できれば「金融バブル」は、緩やかにソフトランディングできれば良いのですよね。ちょっと「1990年代の日銀のバブル潰し」を見ておきましょう。
◎「バブル経済時の日本銀行の利上げの推移」
➀「1987年2月 :2.50%」(当時としては極めて低い金利)
②「1989年 5月:3.25%」(0.75%利上げ)
③「1989年10月:3.75%」(0.50%利上げ)
④「1989年12月:4.25%」(0.50%利上げ)
⑤「1990年3月 :5.25%」(1.00%利上げ)
⑥「1990年8月 :6.00%」(0.75%利上げ)
⑦「1991年7月 :5.50%」(0.50%利下げ)
(⑦から利下げに転換)
ふーむ、怒涛の「利上げ」による「バブル潰し」でしたね。
( ̄へ ̄|||) フーム
なお、「バブル潰し」には「日銀の利上げ」だけではなく、当時の政府の「不動産融資の総量規制」も大きく影響していますよ。
そして、最近の「日銀の利上げの動き」は以下です。
◎「日銀の政策金利(無担保コールレート)の推移」
①「2025年」
・「1月 :0.50%程度」(0.25%利上げ)
・「12月:0.75%程度」(0.25%利上げ)
②「2026年」
・「6月 :1.00%程度」(0.25%利上げ)
・「9月 :1.25%程度」(0.25%利上げ)
・「12月:?」
(出典:日本銀行「金融政策決定会合」公表資料より作成)
(※1990年代と現在では金融政策の仕組みや経済状況が異なります。ここでは、当時の公定歩合と現在の政策金利を、それぞれの時代の日銀の金融引き締めの目安として比較しています)
(※なお、冒頭の「日経新聞」の記事で取り上げているのは、主に世界的な「長期金利の上昇」です。一方、ここで比較しているのは「日本銀行の政策金利」です。金利といっても、それぞれ性格が異なります)
うーむ、「素人目」には「現在の日銀」が利上げに慎重に取り組んでいるように見えますよね。
(´ヘ`;)ウーム…
冒頭のインタビュー記事を読むと、「山口広秀日興リサーチセンター理事長」は「歴史の教訓はバブルはいつまでも続くわけではない」と警鐘を鳴らしていました。
これを読んでコロちゃんは、現在の「政府と日銀」が上手く「金融バブルをコントロール」してくれることを祈りましたよ。
そして第2には、コロちゃんはかつての「1986~1991年のバブル経済」とその後の「バブル潰し」をリアルタイムで見てきて「バブルは潰れて見ないとわからない」と思っているのですよね。
振り返ってみると、「株価バブルの頂点は1989年12月」で、「翌1990年1月」から株価の急落が始まりました。
一方、「土地価格の下落」は地域によって時期が異なりますが、「1991年」ごろから本格化していきましたよ。
当時のコロちゃんはまだ30代でしたが、周囲の方たちの多くは「一時的な下落で、すぐに戻る」と考えていました。
一般庶民が「株価も土地価格も元には戻らない」と認識するようになったのは、1990年代半ば以降だったと思いますよ。
今振り返ると、「就職氷河期」は1993年ごろから2004年ごろまで続きました。
「バブル崩壊の影響」は、株価や土地価格だけでなく、雇用にも時間差を伴って広がっていったのですよね。
(※なお1993~2004年の就職氷河期世代とは卒業時期の目安です。すべてのこの世代が同じ厳しさだったという意味ではありません)
その「象徴的」な出来事には、「1994年のジュリアナ東京の閉店」や「1995年12月の住専処理策の閣議決定」がありましたね。
後者の「住専問題」とは、バブル期に不動産融資を拡大した住専7社が巨額の不良債権を抱えて政府による処理策の対象となったものです。
このような報道が増える中で、コロちゃんたち一般庶民が初めて「バブルとその崩壊」を認識せざるを得なくなったのですよね。
そのような経過を見ていると、コロちゃんには「バブルは崩壊して初めて、多くの人がバブルだったと気づく」と思えますよ。
事前に危険を指摘する人はいても、いつ、どの程度の規模で崩壊するのかを見抜くのは難しいものなのですよね。
そして、その「社会的な影響」もまた同じで、当時は「就職氷河期が始まり、その後10年間も続く」とは、多くの人が予想していなかったのですよね
コロちゃんは、バブルを無理に急激に潰すのではなく、金融政策や規制によって過熱を抑えながら、できるだけソフトランディングさせてほしいと考えていますよ。
もちろん、それが簡単にできるのなら、誰も苦労はしませんけどね。
コロちゃんは、今回の「金融バブル」の行末を不安と懸念を持って見つめていきたいと考えていますよ。
4.「コロちゃんと、前回のバブルの記憶」
さて、ここからはいつもの「コロちゃん話」ですよ。
コロちゃんは、前回の「バブル期(1986~1991年)」とその崩壊を「30代半ば」で体験しています。その時の風景を書いてみるのも、また面白いと思いましたよ。
ただ、青年コロちゃんは「バブル期」に、さほど得も損もしなかったですよ
この「バブル期」に、会社の先輩が言っていましたよ。
「娘が4月に証券会社に入社したんだけど夏のボーナスが100万円を超えていたって、俺より多いよ!(笑)」by会社の先輩
この頃に青年コロちゃんの息子たちは、まだ「幼稚園」でしたから「彼らの夏のボーナス」はなかったですよ。
その後の「バブル崩壊」の後に、ある先輩が言っていましたよ。
「私の知人で株式投資を行っていた人は大勢いたけれど、みな利益が出ても再投資してたんだよね。結局、最後まで儲けて手を引くことができたのは、田舎に帰って家を新築した1人だけだったよ」by会社の先輩
うーむ、なかなか「最後まで儲けていた人」は数少なかったみたいでしたよ。
(´ヘ`;)ウーム…
ただ「バブルが崩壊した」からといって、景気が急減速した実感はありませんでした。当時の青年コロちゃんの「営業成績」は落ちていませんでした。
青年コロちゃんは、バブル崩壊後の1992年に「社長表彰」を受けていましたよ。
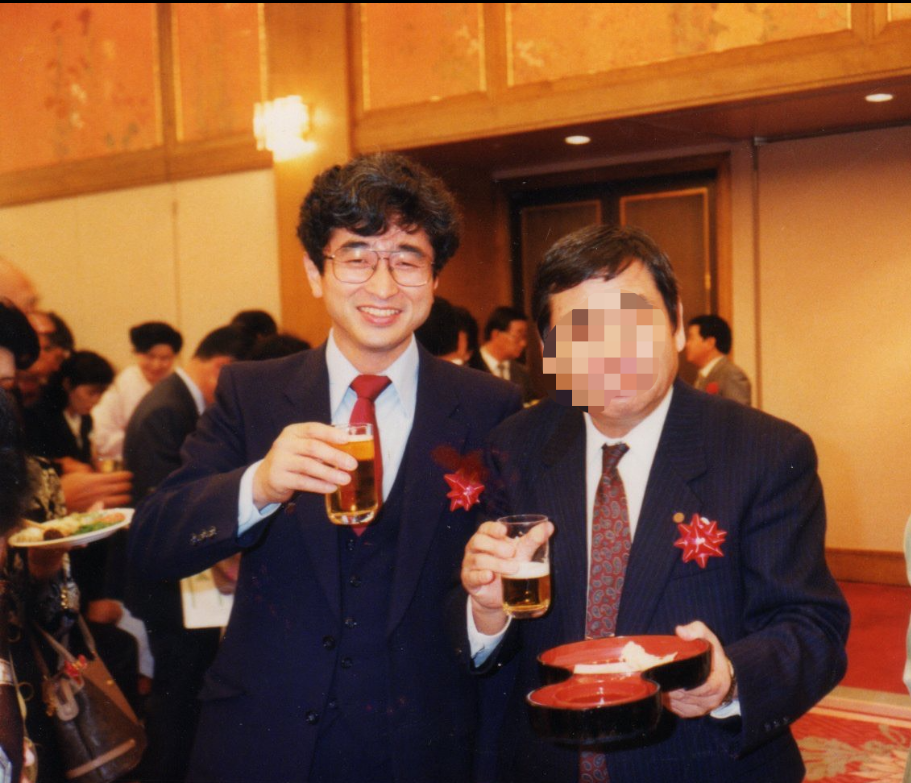
この「表彰会場」は、「東京都目黒区の八芳園」でしたね。隣の先輩社員と一緒に表彰を受けました。
つまり青年コロちゃんの記憶していた前回のバブルでは、「証券業界・不動産業界」は直後から大きく落ち込みましたが、それ以外の「実体経済」は急減ではなく「緩やかな衰退」だったように思いますね。
さらに、今回と一番違うのは「物価上昇率」です。
ご存じように、この後は「失われた30年」に入り「物価と賃金が上がらないデフレ経済」に入っていきます。
しかし、当時の青年コロちゃんの実感では、確かに「賃金は上がらなかった」のですが、「下がりもしなかった」のですよ。
そして1993年頃からは、「就職氷河期」が始まっています。
コロちゃんは、「日本企業が既存社員の雇用を守るために、賃上げを抑制し新卒採用を絞ること」で、「バブル崩壊後の経済危機」を乗り越えようとした面もあったと考えていますよ。
つまり「バブル崩壊」の影響を長期にわたって受けたのは、「就職氷河期の若者たちだった」とコロちゃんは考えていますよ。
(※コロちゃんの考えです)
その後、青年コロちゃんは無事に30年間近く、上記の「社長表彰を受けた会社」を務め上げましたから、「バブル崩壊」の被害はあまり受けなかったことは幸いでしたよ。
今日の「コロちゃん話」は、コロちゃんの「前回のバブルの記憶」を書いてみましたよ。
昔話をしているようでは「今の時代には通じないよ」と、笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいちゃんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、お読みになってお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント