0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
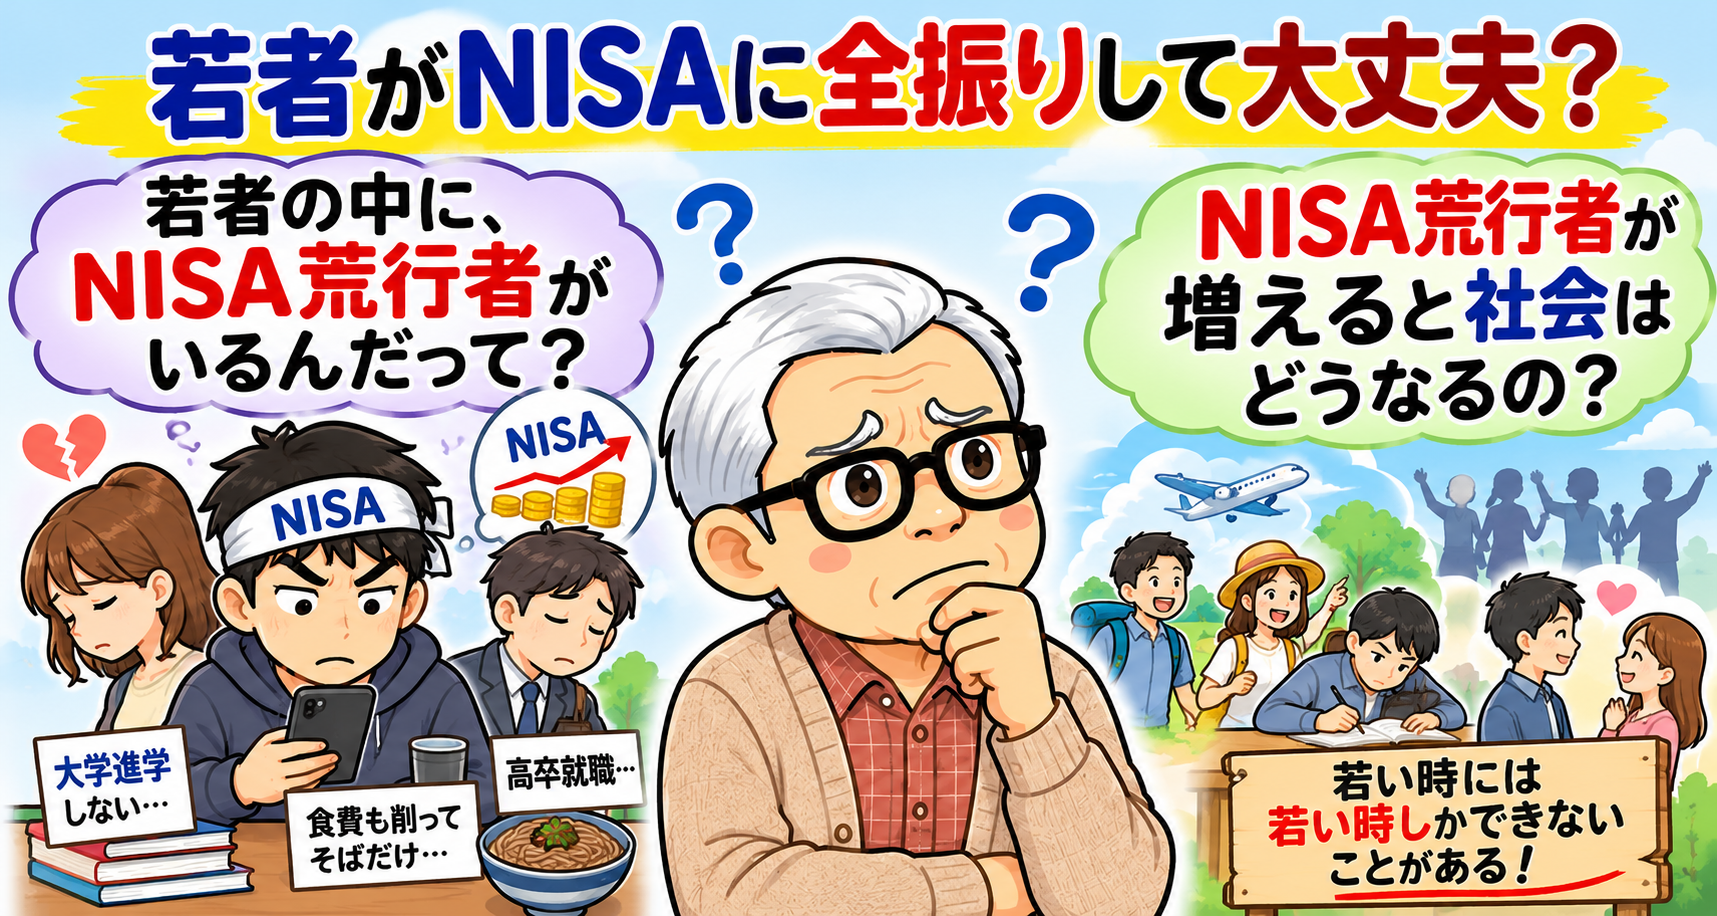
①「若者の中に、NISA荒行者がいるんだって?」
②「今の若者の中のどのくらいがNISA口座を持っているのか?」
③「NISA荒行者が増えると社会はどうなるの?」
④「コロちゃんと、将来の豊かさよりは現在の世間並」
1.「若者の中に、NISA荒行者がいるんだって?」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「『NISA貧乏』に走る若者/生活切り詰め投資に全振り、彼女とは別れ」との見出しが目に入りましたよ。
この日経新聞には、「NISAに全力を注ぐ若者」たちの事例が紹介されていました。ただし、こうした若者がどのくらい増えているのかは、まだ統計的には確認できません。
それでも、コロちゃんは、このような生き方が広がることには疑問を感じましたよ。
コロちゃんは、以前から「NISA貧乏」という言葉を読んだ時に「苦々しい思い」を抱いていたのですよね。
それは、コロちゃんが「10代後半から20代は人生の黄金時代だ」と常々思っていたからですよね。「若いうちから投資に走り過ぎる社会のあり方」には疑問を感じていたのですよ。
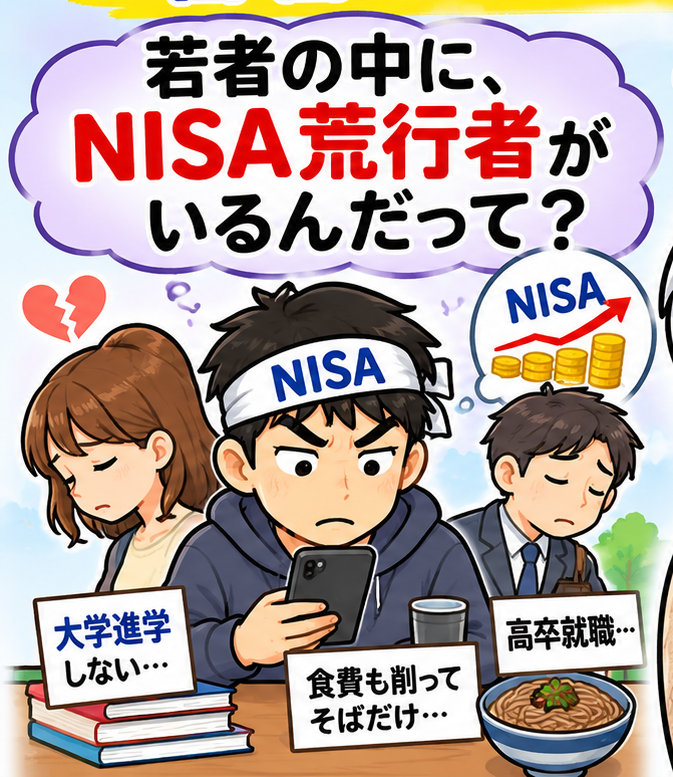
記事を読むと、「NISAの恩恵を最大化させたくて、高卒就職を決意しました」とか、「朝はバナナ数本、昼はオートミール、夜は十割そば」とか、「彼女に別れを告げた」男性の紹介が並んでいました。
◎「NISA荒行者(※)はこうして資産を積み上げる」
(NISA荒行者は日経新聞の記事のネーミングです)
①「19歳男性:総資産:1100万円」
・「NISAのために高卒就職」
②「うなぎくん:総資産:650万円」
・「NISAの信念とぶつかり彼女と別れる」
③「28歳女性:総資産:2600万円」
・「投資先選びはチャットGTPの指示通りに」
うーむ、突っ込みどころはいっぱいありますが、それぞれの「人生」ですから、あまり言いたくはないのですよね。
( ̄へ ̄|||) ウーム
ただ、マクロの目で見ていくと、このような「NISA荒行者」が増えたら、社会のあり方そのものが変わってしまうと思いましたよ。
だって、みなが進学せず、彼女もつくらず、稼いだお金を「NISAに全振り」したら、「少子化」も進みますし、「消費」も「経済成長」も停滞してしまいますよ。
(※コロちゃんの考えです)
ただ、コロちゃんは、若者が「NISAで資産形成」をすること自体に反対しているわけではありません。
ただし、「若い時代」の勉強や経験、交友関係、健康まで犠牲にして「投資に全振りする生き方」には疑問を感じるのですよね。
そこで、このような「NISA荒行者」について、ちょっと調べてみようと思いましたね。
なお、この「日経新聞」の記事はこちらです。

2.「今の若者の中のどのくらいがNISA口座を持っているのか?」
コロちゃんは、これまで「NISA投資」というと「所得に余裕が出てきた40代以上の方たち」や「資産がある高齢者」が行なっているイメージがあったのですよね。
しかし、冒頭の記事を読むと「若者のNISA荒行者が話題」となっていました。これって「若者のNISA投資熱」が高まっているってことなのでしょうか。
ちょっと「年代別のNISA投資割合」を見ておきましょう。
◎「NISA利用者の年代別割合」
(口座数の構成比)
(2026年6月末現在)
(小数点以下切り捨て)
①「10歳代 : 1%」
②「20歳代 :12%」
③「30歳代 :17%」
④「40歳代 :18%」
⑤「50歳代 :19%」最多
⑥「60歳代 :14%」
⑦「70歳代 :10%」
⑧「80歳代以上: 5%」
https://www.fsa.go.jp/policy/nisa/20261002.html
(出典:金融庁 NISA口座の利用状況に関する調査結果の公表についてより:11月11日利用)
うーむ、上記を見ると、「NISA口座」を持っている方の中の割合では「最多は⑤50歳代の19%」となっていますよね。
(´ヘ`;)ウーム…
やっぱり「生活費」に余裕が出てきて「老後資金」のことを考え始めるのは、「50代頃」が多いのでしょうね。
しかし、これはあくまでも「NISA口座を持っている方の中の割合」です。
それでは、「NISA口座」を持っていない方も含めた「年代別人口の中の割合」はどうなっているのでしょう。
◎「年代別人口に占めるNISA口座数の割合」
(同世代の人口に対する口座数の比率)
(小数点以下切り捨て)
①「10歳代 : - 」
②「20歳代 :30%」
③「30歳代 :41%」最多
④「40歳代 :36%」
⑤「50歳代 :33%」
⑥「60歳代 :28%」
⑦「70歳代 :20%」
⑧「80歳代以上:13%」
(NISA口座数:2026年6月末時点、人口データ:2026年1月1日時点)
(出典:総務省統計局「人口推計」、金融庁「NISA口座開設・利用状況調査」より:11月11日利用)
ええー、これは「全人口の同年代の中の割合」ですよ。
(o゚Д゚)エエー
結構皆さん「NISA口座」をお持ちになっていますね。「②20歳代~⑥60歳代」ですと、年代別人口の「28∼41%」の方たちがNISA口座をお持ちになっていましたよ。
この時点の「30代の総人口は約1305万人」ですから、「NISA口座を開設している30代の方は約523万人」で、「開設していない方は約785万人」となっています。
「2026年6月末のNISA口座数」と「2026年1月1日の人口」を使って計算すると、「30代のNISA口座保有率」は「約41%」となります。3人に1人以上ですよね。
もちろん、これは「口座数を人口で割った概算」ですが、30代では既にかなり普及していることが分かりますよね。
コロちゃんは、これでは「NISA荒行者の数」もかなりの人数に上るのではないかと危惧しましたよ。
3.「NISA荒行者が増えると社会はどうなるの?」
さて、ここからはコロちゃんの「考え方と主張」ですよ。大きく2つあります。
まず第1に、コロちゃんは、前項まで見てきた「NISA荒行者」が増えると「社会の損失が大きくなる」と考えているのですよね。
どのような「損失」があるのかを見る前に、ざっくりした「NISA荒行者の人数」を推測してみましょう。
◎「Q.現在、新NISAでの積立金額をどうしていますか?」
(小数点以下切り捨て)
(家計診断・相談サービス「オカネコ」ユーザーのうちNISAを利用している241人を対象)
①「計画通り継続中 :78%」
②「多少無理して継続中:10%」
(生活費を削っている)
③「減額・一時停止した: 8%」
④「一部を売却して生活費にあてた:1%」
https://prtimes.jp/main/html/rd/p/000000281.000038217.html
(出典:PR TIMES 400F社 オカネコNISAによる家計圧迫の実態調査より:11月11日利用)
ふーむ、「NISA荒行者」との言葉は最近「日経新聞の記事」で発表された言葉のようですから、さすがにまだ「NISA荒行者」がどのくらいいるかの調査は見つかりませんでしたよね。
( ̄へ ̄|||) フーム
しかし、上記の「オカネコの調査」では、NISA利用者の約10%が「②多少無理をして継続中(生活費を削っている)」と回答していますよ。
もちろん、これは「30代だけ」を対象にした調査ではありませんから、「30代のNISA荒行者」が何人いるのかは分かりません。
そこで、仮にこの「調査結果の10.4%」を「30代」にも当てはめてみましょう。
(※コロちゃんの考えです)
◎「NISA荒行者の推定人数」
①「30代総人口 :約1305万人」
②「うちNISA口座数:約531万口座」
③「うちNISA荒行者:約55万人」(②の10.4%)
あっらー、確かな数字ではないといっても、仮にこの割合を当てはめると「約55万人」ですよ。
(゚Д゚)アッラー!
これはかなり「大胆な仮定に基づく試算」ですから、実際の人数を示すものではありません。
また、この「オカネコの調査」では、「生活防衛資金が3か月分未満の人が24.9%いる」との結果も出ていますから、もっと「NISA荒行者の数」は多いのかもしれませんね。
このような「NISA荒行者」が増えると、社会にはどのような影響が出てくるのでしょうか。コロちゃんは、次のような問題が起きるのではないかと考えましたよ。
◎「若者がNISA荒行者を目指すことによる社会への影響」
①「日々の食費や交際費まで極限まで削ってNISA投資を行うことで、将来のより高い年収や人生の体験価値を失うおそれ」
②「彼女と別れた、友人との飲み会をすべて断るとの節約嗜好は、結婚・子育てといった大きなイベントを遠ざける要因。少子化への道」
③「食費の切り詰めや、交友関係を断つ生活が続けば、栄養状態や心の健康に悪影響を及ぼすおそれあり」
④「社会の消費が増えない」
(※コロちゃんの考えです)
うんうん、コロちゃんが少し考えただけでも、この「NISA荒行者」のネガティブ要素はたくさん思いつきますよね。
(*。_。)⁾⁾ゥンゥン
だけど、2024年から始まった「新NISA」を推進した岸田元総理も、こんな「NISA荒行者」が出てくるとは想像もしなかったでしょうね。
だからコロちゃんは、そろそろ「NISA荒行者」を生み出さないような「制度の改革・再設計」を考えるべきだと思っていますよ。
素人考えですが、「非課税枠の縮小」や「年間投資上限額の適度な縮小(投資ペースの平準化)」なども検討対象になると思いますよ。
また、「金融リテラシー教育(生活防衛資金を確保した上での投資の推奨)」などのソフトの推奨も考えられますよね。
(※コロちゃんの考えです)
もちろん、これだけで「NISA荒行者」がいなくなるとは思いません。
コロちゃんは「日本人は真面目な国民性」がありますから、「何事も徹底するのは良いことで気持ちが良い」との価値観を持つ方が一定数存在すると思っていますよ。
今後は、国が「投資を推進する」だけでなく、「生活を犠牲にしない資産形成を促す仕組み」も考えるべきではないでしょうか。
ただ一番悪いのは、何もしないことですよね。
(※コロちゃんの考えです)
そして第2には、「勉強・転職・交友関係・健康を削って得られるメリット」をもっと知るべきだと思うのです。
冒頭の記事では、「学費に消えるお金を投資に回せば、金融資産という意味では目的のない大学生に勝てる」と「NISAのために高卒就職」した若者が紹介されていました。
しかし、「生涯賃金」を比べれば「大学卒」の方が「高卒」よりは高くなっています。
◎「最終学歴別生涯賃金」
(2024年:退職金を含む・引退まで)
●「男性」
①「高校卒 :2億7530万円」
②「大学卒 :3億3950万円」
◍「男性の高卒と大卒の差: 6420万円」
〇「女性」
①「高校卒 :2億円 」
②「大学卒 :2億6720万円」
◍「女性の高卒と大卒の差: 6720万円」
(※学校卒業後すぐに就職し、60歳までフルタイムの正社員として働き、その後、平均引退年齢までフルタイムの非正社員として働くモデルによる推計です)
https://www.jil.go.jp/kokunai/statistics/kako/2025/documents/useful2025_21_p307_337.pdf
(出典:独立行政法人労働政策・研究機構 ユースフル労働統計2025年より:11月11日利用)
うーむ、上記を見ると「高卒者と大卒者」の「生涯賃金」は、大卒の方が「男性では6420万円、女性では6720万円」高くなっていましたよ。
(´ヘ`;)ウーム…
へー、この「生涯賃金の高卒・大卒の差」は「男女差」があまりありませんね。
( ¯ㅿ¯)へー
もちろん「男女差」があまりないのは、それぞれの「性別内の高卒・大卒の差」で、「生涯賃金の男女格差」は「高卒で7530万円、大卒で7230万円」も男性優位となっていましたよ。
しかし、「大学4年間にかかる費用」は、「進学先や居住形態」によって大きく異なります。
「自宅から国立大学」に通う場合と、「私立理系大学に進学して一人暮らしをする場合」では、必要な費用に大きな差があります。
大まかな「大学4年間のかかる費用」は、ざっと「国立大学(自宅通学)で500万円程度」~「私立理系大学(1人暮らし)で1200万円程度」とされています。
この「生涯賃金の差額」と「大学費用の差額」は、必ずしも「単純比較」できるものではありませんが、それでも考慮する価値があるデータだと考えていますよ。
コロちゃんは、「大学進学」には「長期的な経済的メリット」があると思いましたけどね。
(※コロちゃんの考えです)
また「交友関係」や、その後の「結婚・子育て」の機会を無くすなどのデメリットも「NISA荒行者」には付きまとうのではないでしょうか。
コロちゃんは、もう「70代のおじいちゃん」ですが、若者の過度な「NISA投資」には懸念するばかりですよ。
人生は長いですからね。
若い頃には若い頃にしかできないことがあります。「勉強」も「恋愛」も「旅行」も「友人との付き合い」も、後からお金で買い戻すことはできません。
もちろん、「将来への備え」も大切です。しかし、「将来のために現在を犠牲にしすぎる」のも違うでしょうね。
コロちゃんは自分の経験から「10代後半から20代は人生の黄金時代だ」と考えていますから、何もその時代を「NISAの荒修行・修羅の道」で生きるのは「もったいない」と言いたいですよ。
4.「コロちゃんと、将来の豊かさよりは現在の世間並」
さて、ここからはいつもの「コロちゃん話」ですよ。
コロちゃんは、若い時から「お金がなかった」ですから、生活するのに精いっぱいで「投資で老後に備える」など考えたことはありませんでした。
だからコロちゃんのこれまでの生涯は、「将来の豊かさよりも、現在の世間並みの生活」を目指して生きてきたのですよね。
まず「1970年代」の初めは、まだ「高度成長の余韻」が残っていましたが、豊かな生活は青年コロちゃんにはまだ手が届かない時代でしたよ。
まず「年功序列の昭和の企業社会」では、「若者の給料は低かった」のですよね。
そんな時代に、若者たちの間を走り回っていたコロちゃんには、とても「貯蓄の余裕」などありませんでした。
「世間並みの若者の生活」ができれば嬉しいという時代でしたね。
その後の「1980年代」になると、ようやく「高度成長の果実」が庶民にも届き始め、「一億総中流」と「ジャパン・アズ・ナンバーワン」の時代を迎えました。
しかし、当時の「ニューファミリーの生活」は、「2人の子ども・持ち家・自家用車」と言われていました。
この時代を30代で迎えたコロちゃんは、「2人の息子の子育て・住宅ローンの支払い・自家用車の購入」にかろうじて手が届く生活でしたから、とても「投資」にまでは気が回りません。
そして「2000年代」に入ると、「子どもたちの教育費」がありましたよ。
コロちゃんの「残業手当稼ぎ」と、「妻のパート収入」に「奨学金」と、さらに加えて「学資ローン」をやっとやっと工面していた時代に、どうやって「投資」のお金を出すのでしょうか。
無理ですよ。
ムリ(゚ロ゚)ムリ(゚ロ゚)ムリ(゚ロ゚)ムリ
こんなコロちゃんの人生で、やっと「老後の準備」にとりかかったのは「50代後半」に入ってからでしたよ。
しかし、このように振り返ってみると、コロちゃんは常に「将来の豊かさ」よりも「現在の世間並みの生活」を追求してきたのですよね。
それでも、現在のコロちゃんが「清貧ライフ」に着地しているのは、決して「コロちゃんが優秀だった」とか「所得が高かった」からではありません。
今コロちゃんは、「時代に恵まれた」ことと「運の良さ」を痛感していますよ。
だからコロちゃんは、現在の若者たちに「将来の豊かさよりは現在の世間並みの生活を目指せ」とまでは言えません。
今コロちゃんが言えることは、「将来はわからないから、現在の暮らしを充実して生きる」のが、後から振り返って「後悔しない人生」になると思うよということですよ。
ちょっと最後が偉そうに聞こえたらごめんなさい。
(⸝⸝o̴̶̷᷄ ·̭ o̴̶̷̥᷅⸝⸝)ゴメンネ…
コロちゃんの人生は、若い時から望みが小さい「世間並」だったと笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいちゃんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント