0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
①「金利ある世界で、奨学金は高い金利のローンとなっているよ」
②「奨学金の金利が3%の上限に達したのは2026年夏頃からだよ」
③「3%の上限金利は高すぎるよと、子どもは社会で育てよう」
④「コロちゃんと、奨学金の苦闘の日々」
1.「金利ある世界で、奨学金は高い金利のローンとなっているよ」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「『金利ある世界』の奨学金」との見出しが目に入りましたよ。
これは「日経新聞」の「Opinion欄」ですよね。この「Opinion欄」とは「専門家や有識者の提言や論説など」を掲載する欄なのです。
この日の「Opinion欄」には、「奨学金関連の専門家の3人の方たち」が「提言」を掲載していました。
コロちゃんちの、2人の息子たちは「もう15年以上前」に2人とも「奨学金」を借りていて、「長男は返済を終了」していますが、「次男はまだ返済中」なのですよね。
そのような「コロちゃんちの事情」もあり、コロちゃんはすぐにこの「奨学金制度への提言」にパクっと喰いつき読んでみましたよ。
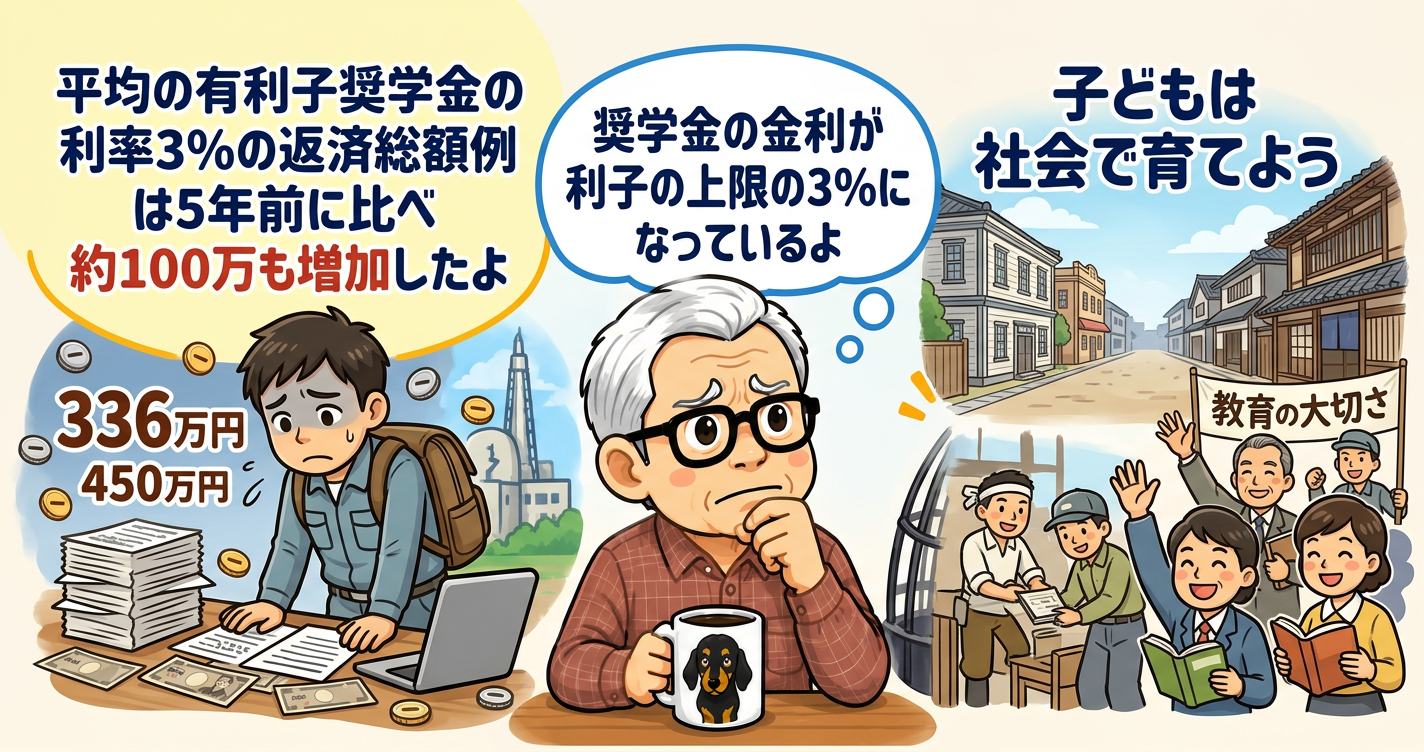
まず「Opinion欄」では「金利ある世界はデフレが凍結していた様々な問題をあぶりだす・・・奨学金制度もその一つだ。『借金』としての性格がこれまで以上に浮き彫り・・」と書き出しています。
そして「桜美林大学教授の小林雅之教授」は、以下のように書いていますよ。
「3%という利子上限は40年以上前に決めたものだ。金利上昇の急激さを踏まえると上限の引き下げは検討に値する」by小林教授
「貸与型奨学金は毎年8000億円以上の予算が使われ、数百万人が借金を負う非常に大きな仕組みなのに制度の周知などのインフラが不十分だ」by小林教授
うーむ、確かに「大学卒業後に正社員に就職できた方」は返済はさほど困難ではないかも知れませんが、「非正規職の方」もいらっしゃいますからね。
( ̄へ ̄|||) ウーム
それで「金利上限の引き下げ」が望ましいというのですよね。コロちゃんが、現在の「奨学金の金利の仕組み」を調べてみたら下記でしたよ。
◎「現在の奨学金の金利は?」
①「無利子の『第一種奨学金』と利息がかかる『第二種奨学金』がある」
②「『第二種奨学金』の返済方法は2種類」
③「利率固定方式」
・「貸与終了時に決まった利率が、返還完了まで適用される」
・「2026年7月から:3.00%(上限)に達した」
④「利率見直し方式」
・「市場金利に合わせて、おおむね5年ごとに利率が変動」
・「2026年9月現在:2.400%」
うーん、現在の「第二種奨学金」では、「貸与終了時(卒業時)」に利率が決まり、その時点の「利率固定方式では3.00%が法律で上限」となっているのですよね。
(´ヘ`;)ウーン…
だけど、この制度って「卒業時に高い金利だった人」と「卒業時に低い金利だった人」との差が大きいですよね。
「運が良い人は卒業時に低金利」で、「運が悪い人は卒業時に高金利」となり、その後の10年以上の返済期間の金利が決まるってなりますよ。
これでは、もう「金利のある世界」に入った日本では、「卒業時の金利環境」によって「運が良い人と悪い人」が出ますよ(※)。
(※コロちゃんの考えです)
そうだよなー、「第二種奨学金」は、実質的には学生本人が卒業後に返済する「ローン」ですからね。確かにもっと「金利」を下げて欲しいと言うのも無理はないですよね。
(*。_。)⁾⁾ゥンゥン
もうおひと方の「提言・論説」も見ておきましょうね。こちらは「ファイナンシャルプランナーの新見昌也氏」です。以下でしたよ。
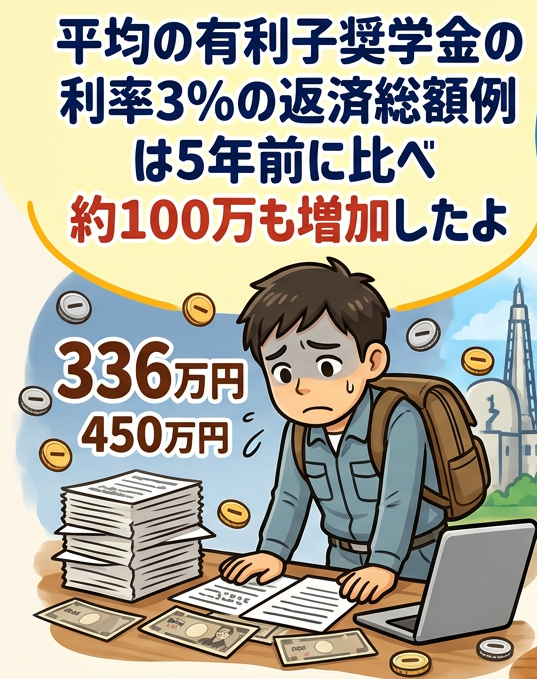
「有利子で借りてもほぼゼロ金利の時代は終わり、これからは複利の力が働く・・固定利率は今年7月以降、およそ30年ぶりに上限の3%に達している」by新見ファイナンシャルプランナー
「2種に平均借入額336万円で計算した利率3%の場合の返済総額例は450万円。5年前に比べ約100万円も増加している」by新見ファイナンシャルプランナー
ふむふむ、上記の「5年前に比べ約100万円も増加」は酷いですよね。
φ(゚Д゚ )フムフム…
どうやら「2022年頃から始まったインフレ時代(※)」による「金利上昇」は、「奨学金を借りている学生の返済負担を直撃している(※)」とコロちゃんは考えましたよ。
(※コロちゃんの考えです)
しかし、この後に「新見ファイナンシャルプランナー」は、以下の提言をしているのですよね。
「何よりもこれまで以上に、高等教育を終えた後の職業選択が問われる局面になる・・これからは借りた奨学金に見合う給与を得る職業に就けるか、早い段階から企業や業界研究をするべきだ」by新見ファイナンシャルプランナー
コロちゃんは、これは「違う」と思いましたよ。だって「問題」なのは「ローンとなっている奨学金の制度」ですよね。
その「制度問題」を「個人の問題」にしてしまっては、「奨学金を借りている学生」が「高い給与の企業に就職できた学生」と「高い給与の企業に就職できなかった学生」とに分かれてしまいますよ。
その結果、後者には「5年前に比べ(金利の上昇により)約100万円も増加」した返済金額が重くのしかかりますよ。
だからコロちゃんは、「高い金利のローンとなってしまった奨学金の制度」を改革するのが正道だと思いましたよ。
次にちょっと「現在の奨学金制度の現状」を調べてみたいと思いますね。
なお、この「日経新聞」の「『金利ある世界』の奨学金」との見出しの記事をお読みになりたい方は、下記のリンクのクリックをお願いします。

2.「奨学金の金利が3%の上限に達したのは2026年夏頃からだよ」
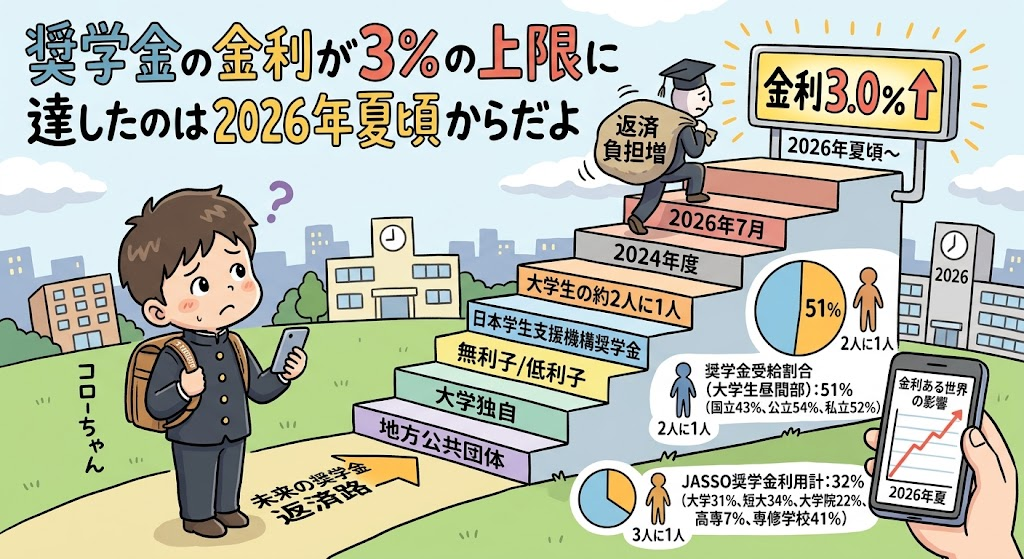
まず最初にコロちゃんが気になった「奨学金の固定金利が3%の上限になった」のは、まだ最近の「2026年の7月から」なんですよね。
だから「現在借りている学生すべて」に、すぐ「3%が適用」されるわけではありません。今後「金利が低下する可能性」がないわけでありませんからね。
ただ、現在の「インフレ時代」は今後も長く続く可能性が高い(※)ですから、これから貸与を終了する学生にも「金利上昇の影響」が及ぶ可能性がありますよね。
(※コロちゃんの考えです)
コロちゃんは、間違いなく「金利ある世界の影響」は今後広がっていくと思われますよね。
この影響を見るのに、まずは「奨学金を現在借りている学生の割合」から見てみましょう。下記でしたよ。
◎「日本学生支援機構奨学金の利用割合」
(2024年)
(小数点以下切り捨て)
①「大学 :31%」
②「短期大学 :34%」
③「大学院 :22%」
④「高等専門学校 : 7%」
⑤「専修学校(専門課程):41%」
❻「全体の平均 :32%」
https://www.jasso.go.jp/shogakukin/oyakudachi/shogakukin_data/__icsFiles/afieldfile/2026/01/09/01_datashu_1.pdf
(出典:独立行政法人 日本学生支援機構 奨学金事業に関するデータ集より:10月13日利用)
ふーむ、上記を見ると「奨学金は❻合計で32%の方」が借りていますから、だいたい「3人に1人」の割合となっていますよ。
( ̄へ ̄|||) フーム
しかし、これは「日本学生支援機構の奨学金の割合」です。これ以外にも「大学独自・地方公共団体・民間団体」の多くの「奨学金制度」があります。
それを含めた「何らかの奨学金を受給している学生の割合」は以下でしたよ。
◎「何らかの奨学金を受給している学生の割合」
◎「奨学金の利用割合(2024年度)」
(小数点以下切り捨て)
①「大学学部昼間部平均:51%」
・「国立:43%」
・「公立:54%」
・「私立:52%」
②「短期大学昼間部平均:57%」
・「国立:60%」
・「私立:57%」
https://www.jasso.go.jp/statistics/gakusei_chosa/__icsFiles/afieldfile/2026/03/25/data24_1_3.pdf
(出典:独立行政法人 日本学生支援機構 令和6年度 学生生活調査結果より:10月13日利用)
うーむ、上記を見ると「現在の大学生(昼間部)の2人に1人は何らかの奨学金を利用している」となっていますよ。
(´ヘ`;)ウーム…
なお、ここには「無利子や給付型」なども含まれます。
しかし「金利の上昇」は、今後も「奨学金を借りている学生の返済負担を増加させるのではないか」とコロちゃんは考えましたよ。
3.「3%の上限金利は高すぎるよと、子どもは社会で育てよう」
さて、ここでちょっとコロちゃんの考え方を書いてみますね。2つありますよ。
まず第1には、「第二種奨学金の基本月額に係る利率」には、年3.0%の上限が設けられていますが、冒頭の記載によると、既に「およそ30年ぶりに上限の3%」に達したと書いています。
コロちゃんはこの「3%の上限金利は高すぎる」と思いますよ。
「日本の大手銀行(メガバンク)」の「普通預金金利」は、2016年から2024年春ごろまで年0.001%程度の時代」が続いていましたよ。
「預金金利と貸出金利」は同じものではありませんが、それでも教育を受けるための「借金の上限金利が3%」という水準には、コロちゃんは重さを感じますよ。
それに、コロちゃんの2人の息子たちが「貸与型奨学金」を利用した時は2000年代前半でしたが、この当時は「現在のような利率固定・利率見直し」ではありませんでした。
まだ「固定金利だけの時代」でしたね。
その「2000年代前半」の「貸与型奨学金の金利」は、「長男は0.6%、次男は0.4%」と、現在の3.0%(2026年7月から上限)」とは大きな違いだったと記憶していますよ。
このような「過去の金利の推移」を見ていると、「やはり貸与型奨学金の金利の上限の3%は高すぎる」とコロちゃんは思いましたよね。
今後は「国」がさらに「利子負担を軽減する仕組み」を強めるべきでしょう。
そして第2には、「少子化が進む日本」においては「子どもは社会で育てる」との合意が必要だと思いますよね。
「高等教育」を受けた若者たちは、「将来の社会を支える人材」にもなりますよね。
そもそも「日本」が「明治維新や戦後の復興」を支えた背景の一つには、「日本に教育が根付いていた」こともあったとコロちゃんは考えています。
ちょっと現在の「奨学金制度」への国の予算措置を見てみましょう。下記でしたよ。
◎「国内の大学等に通う学生等への経済的支援」
(文科省の2024年度資料)
①「高等教育の修学支援新制度(返還不要)」
・「2024年度予算案:5438億円」
・「対象人数 :72.7万人」
・「※世帯年収に応じて、2/3,1/3、1/4等の支援」
②「無利子奨学金(貸与)」
・「2024年度事業費:2317億円」
・「対象人数 : 42万人」
③「有利子奨学金(貸与)」
・「2024年度事業費:5757億円」
・「対象人数 : 66万人」
https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/192df455-0446-4ee3-b2ba-558aeacde7c5/2609133c/20240116_councils_kodomoseisaku-bukyokuchokaigi_192df455_08.pdf
(出典:文部科学省 高等教育費の負担軽減についてより:10月13日利用)
上記はすべて「国の税金だけ」で賄われているわけではなく、「貸与型」は返還金や資金調達なども財源となっています。
とはいえ、「高等教育への公的支援」が「大きな規模」で行われていることは分かりますよね。
コロちゃんは、これらの「①~③」への拠出を「国」が大幅に増やして「子どもの高等教育費は社会が負担する道」を1歩でも踏み出すべきだと考えていますよ。
4.「コロちゃんと、奨学金の苦闘の日々」
今日のテーマは、「奨学金の金利が3%に──コロちゃんが子どもは社会で育てようと思う理由」を考察してみましたよ。
冒頭で書いたように、コロちゃんの次男はもう「15年以上前に借りた奨学金の返済」を未だに毎月行なっているのですよね。
これもひとえに「15年以上前のコロちゃん」に、子どもたちの教育費を全部「負担するだけの資力」がなかったためですよ。本当に申し訳ないことだと、今のコロちゃんは感じていますよ。
(;・д・)ノ ア、ゴメン
ここからはいつもの「コロちゃん話」ですが、今日はかつてあった「コロちゃんと奨学金の苦闘の日々」を書いてみますね。
今からもう15年以上前の「2000年代の前半頃」のことです。当時のコロちゃんは「50代の壮年」でしたね。
2人の息子たちも「成人間近」となって「進学の季節」を迎えていましたよ。しかし、当時の壮年コロちゃんちには、2人を高等教育に進学させるだけの「教育費」が心もとない状態でしたよ。
もちろん壮年コロちゃんは、「長時間労働で残業稼ぎ」や「営業成績を上げるための努力」は欠かしませんでしたし、「妻もパート」で働いていました。
それでも「足りなかったのが教育費」でしたので、もちろん「奨学金」のお世話にもなりましたよ。「長男は200万円台」で、「次男は300万円以上」だったと記憶していますよ。
そして一部は「コロちゃんの母上様」の助けもお借りしました。
さらに、最後には「コロちゃんの会社の労組」を通して「労働金庫(ろうきん)の教育ローン」でダメ押しの100数十万円を借りています。
今振り返ると、「コロちゃん程度の年収」では、2人の子どもを高等教育に送るのは、かなり無理な背伸びだったと思いますよね。
しかし、当時のコロちゃん夫婦は、自分たちが受けられなかった「高等教育の場」に息子たちを送り出す喜びでいっぱいでしたよ。
だからコロちゃんの息子たちが「高等教育」を受けることができたのは、「奨学金のおかげ」とも言えますよね。
コロちゃんは、現在の「金利のある世界」に入ってしまった「日本」でも、多くの子どもたちが「教育費がないために進学できない」ということがない社会と制度を作って欲しいと願っていますよ。
今日の「コロちゃん話」は、「コロちゃんと奨学金の苦闘の日々」を恥ずかしながら書いてみましたよ。
⁄(⁄ ⁄•⁄-⁄•⁄ ⁄)⁄ハズカチィ
コロちゃんの人生って「昔から清貧(貧乏)だったんだね」と、笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいさんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント