0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
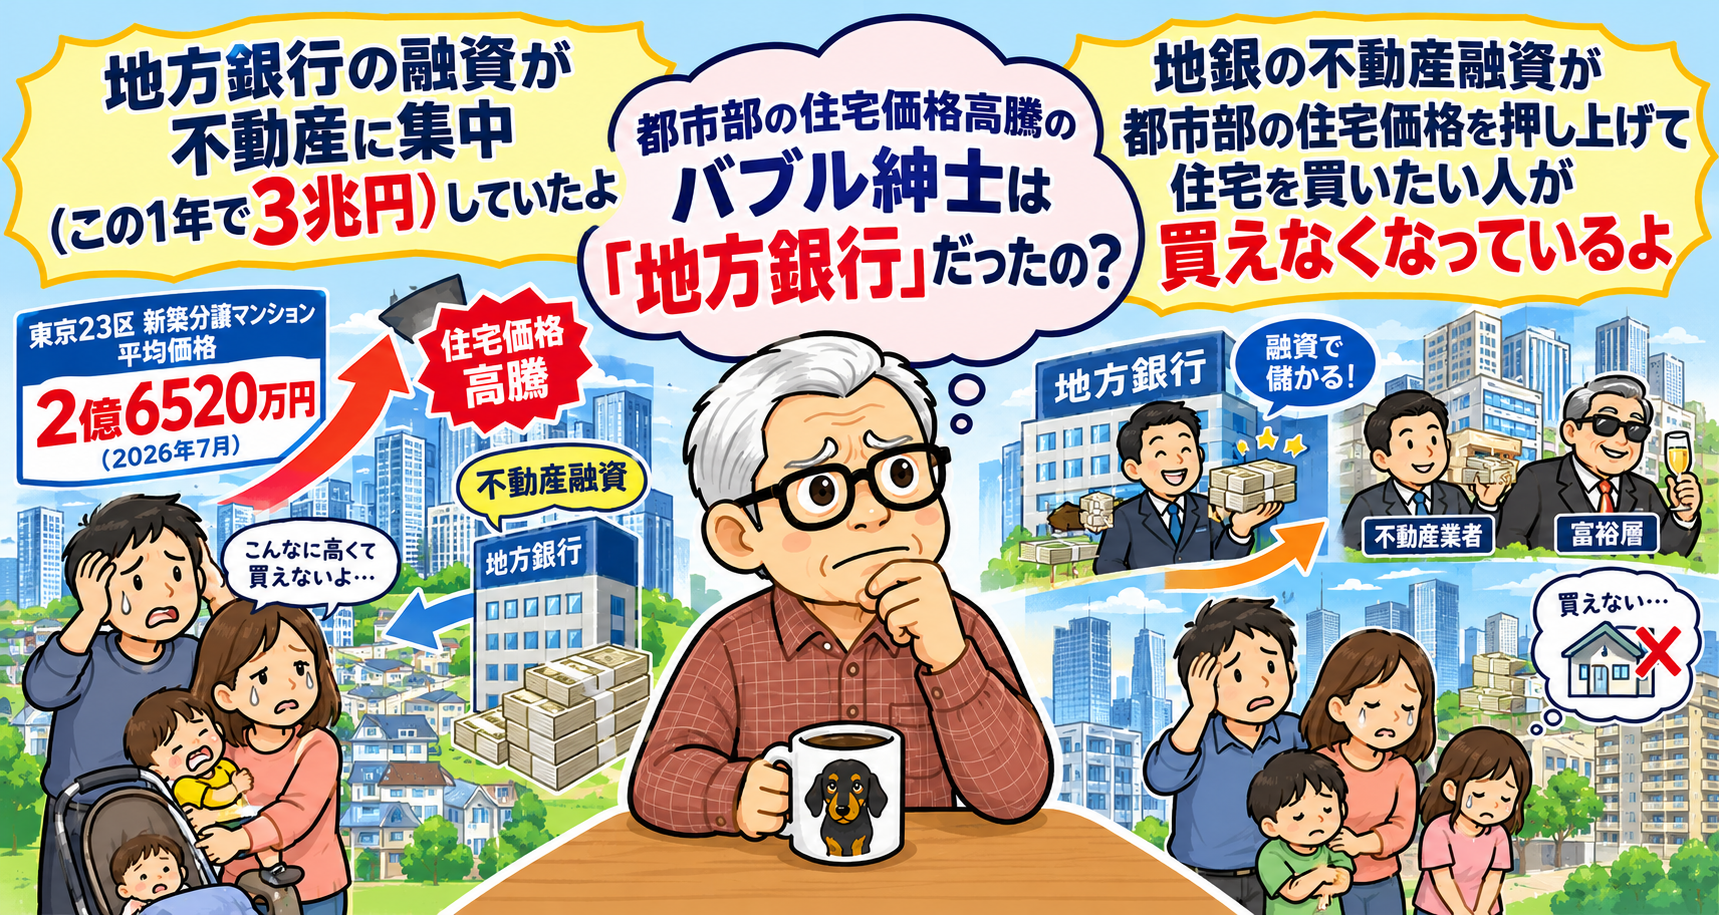
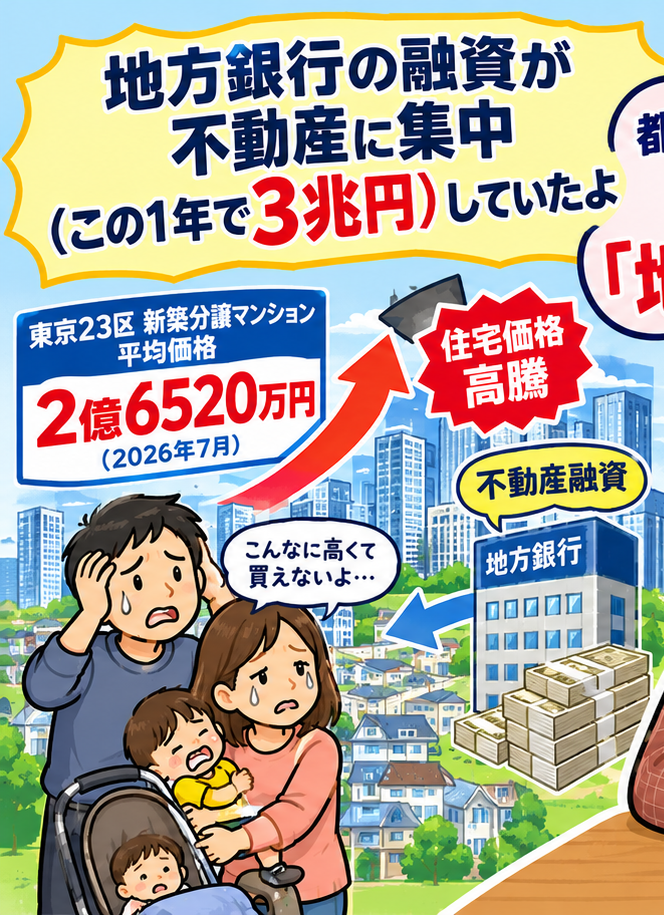
①「地方銀行の融資が不動産に集中(この1年で3兆円)していたよ」
②「住宅は住むものであって、投機の対象ではないよ」
③「バブル経済の時の経験が使えるよね」
④「地銀の不動産融資が都市部の住宅価格を押し上げて住宅を買いたい人が買えなくなっているよと、地銀の経営の理念はどこへいったの?」
⑤「コロちゃんと、いきなり落ちてきた玄関の照明器具」
1.「地方銀行の融資が不動産に集中(この1年で3兆円)していたよ」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「地銀、不動産に融資集中/過去最大の3兆円増」との見出しが目に入りましたよ。
コロちゃんは、最近の「東京23区のマンション価格の高騰」や「都市部での住宅価格の高騰」を見ていて、かつて「1986年末から1991年初めにかけてのバブル景気」を思いだしていたのですよね。
当時の「バブル時代」に、「バブル紳士(※)」の実態を伝えた報道をコロちゃんは記憶していますよ。
(※1980年代後半のバブル期に、不動産・株式などで巨額の利益を得て派手な生活を送った実業家やブローカーなどの俗称)
そんなコロちゃんですから、この「地銀、不動産に融資集中」の見出しを見た時に、「都市部の住宅価格の高騰の犯人はコイツ・・・ゲフンゲフン・・住宅高騰の一翼を担ったのは地銀なのか?(※)」とつぶやきましたよ。
(´ρ`*).ゲフンゲフン
(※コロちゃんの考えです)
記事を読むと、「地方銀行の融資が不動産に集中している。この1年間で3兆円増え、過去最大の伸びを記録した」と報じていますよ。
さらに「融資全体に占める比率は大手行を含めて18%とバブル期を大幅に上回り、融資の半分近くを不動産に依存する地銀もある」とも記載していますね。
うーむ、この記事を読むと、「国内銀行の不動産業向け貸出残高」は、「銀行融資全体の18%」を占めているそうですよ。「不動産投資」が過熱した「バブル期の10%」を大きく上回っていますね。
( ̄へ ̄|||) ウーム
コロちゃんは、以前「2026年7月に東京23区で発売された新築分譲マンションの平均価格が2億6520万円(※)」と読んだことがあったのですよね。
(※不動産経済研究所発表)
その時に感じたことは、「これは一般的な住宅取得層が住むための実需では、とても手が届かない価格だよね(※)」でしたよ。
(※コロちゃんの考えです)
しかし、「地銀の不動産融資がバブル期の水準(10%)を大きく上回っている」と知ると、「東京23区の新築マンション価格の高騰にも、こうした不動産融資が関係しているのではないか?」と感じたコロちゃんでしたよ。
さらに記事では、「バブル期との違いは、人口減少に伴う地域経済の縮小だ。地盤地域の企業の資金需要が冷え込むなか・・・資金需要も旺盛な大都市圏の不動産事業への『越境融資』に活路を見出した」と続けています。
なるほど、「地銀」は地元企業への貸し出しが縮小した結果、「都市部への越境不動産融資」に活路を見出したとなりますよね。
ナルホドφ(-Ò。Ó-”)メモメモ
でも、その結果として「都市部の住宅価格」が高騰し、これから住宅を買おうとする人たちに手が届きにくくなっているのだとしたら、コロちゃんは思わず「なんだかなー」と言いたくなりますよ。
。。。o(゚^ ゚)ナンダカナー
次に、この「地銀の都市部への不動産融資が過去最大になった問題」をちょっと深掘りしてみますね。
なお、この「日経新聞」の「地銀、不動産に融資集中/過去最大の3兆円増」との見出しの記事をお読みになりたい方は、下記のリンクのクリックをお願いします。

2.「住宅は住むものであって、投機の対象ではないよ」
冒頭の記事を読んでコロちゃんが真っ先に思い浮かべたのは、「住宅は住むものであって、投機の対象ではない」との言葉です。
そこで誰の言葉かと調べてみると、この「住宅は住むものであって、投機の対象ではない」との言葉は、「習近平氏が主導する中国政府」が、「2016年末の中央経済工作会議」で示した住宅政策の考え方でしたよ。
ただ、言っていることは「真っ当だ」とコロちゃんも思いましたし、バブルの狂乱が絶頂にあった「1989年12月」に、政府が地価高騰を抑えるために制定した「土地基本法」には、以下の記載がありましたよ。
◎「土地基本法:第四条」
●「土地は、投機的取引の対象とされてはならない」
https://jahis.law.nagoya-u.ac.jp/lawdb/l/401a0084
(出典:法令データベース 土地基本法より:10月20日利用)
コロちゃんは、冒頭の記事の「地銀の不動産融資へののめり込み」を見て、「土地基本法第四条の理念」とは相容れないのではないかと思いましたよ(※)。
(※土地基本法第四条に直接違反するという意味ではなく、コロちゃんの考えです)
それでは、今後どうしたら良いのかですが、かつて「1980年代後半から1990年代前半」の「バブル潰しの経験」が役に立つのではないかとコロちゃんは思ったのです。
3.「バブル経済の時の経験が使えるよね」
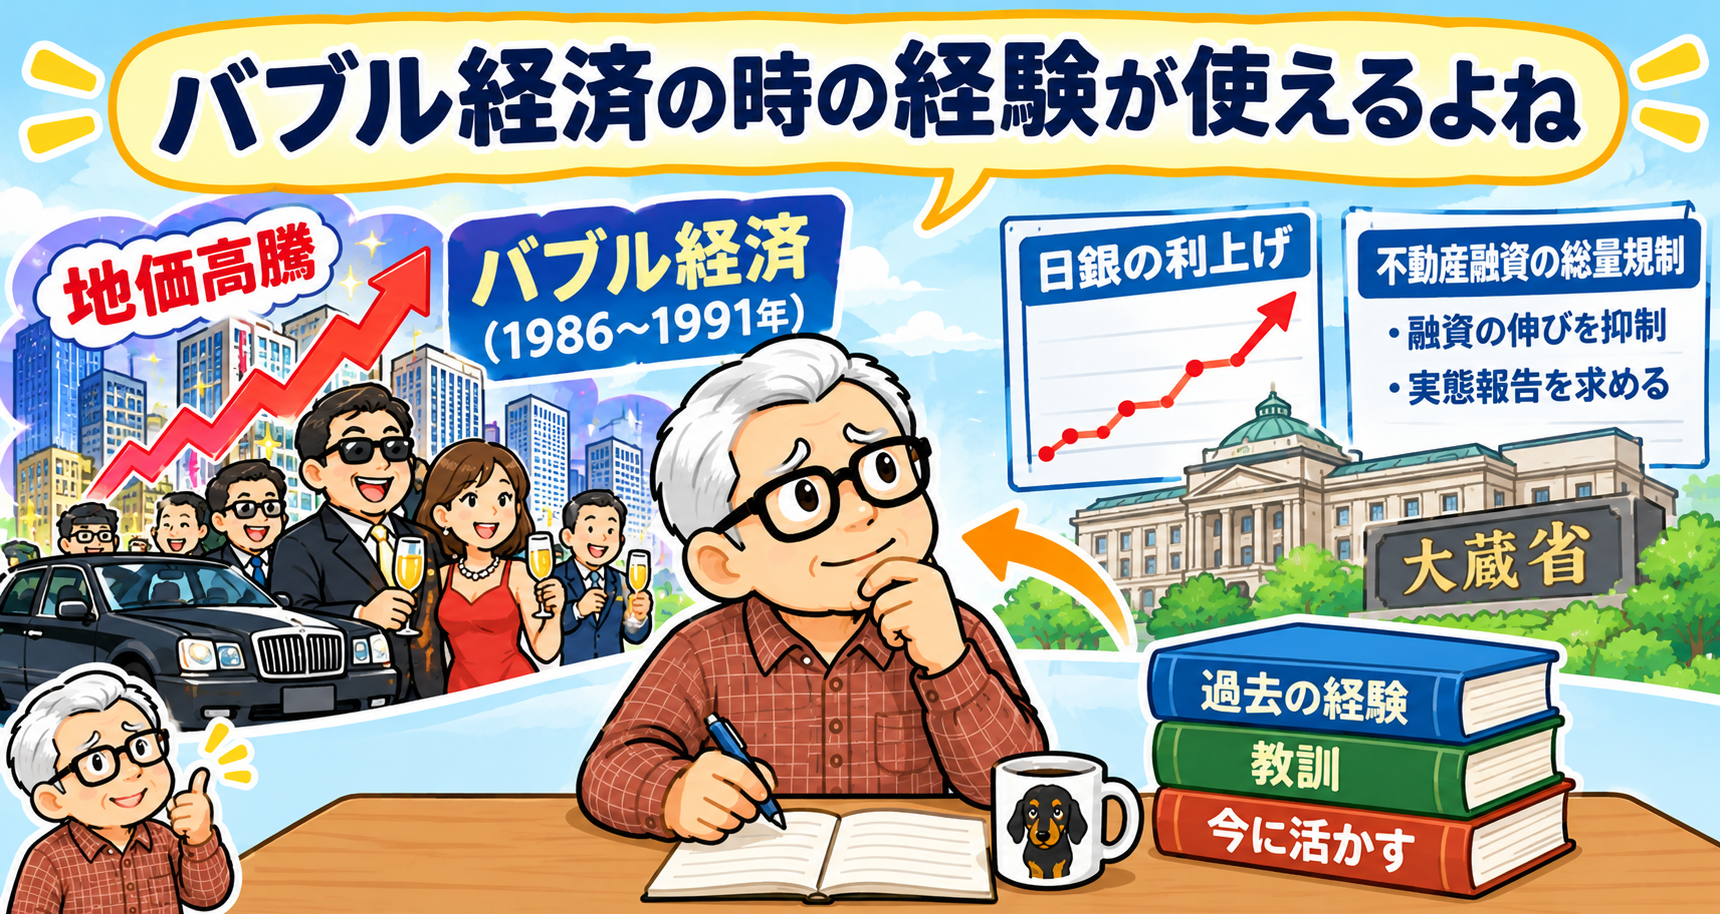
コロちゃんが記憶している「バブル潰しの政策」には「日銀の利上げ」と「大蔵省(当時)の不動産融資の総量規制」がありましたね。以下でしたよ。
◎「バブル経済時の日本銀行の利上げの推移」
➀「1987年2月 :2.50%」(当時としては極めて低い金利)
②「1989年5月 :3.25%」(ココからバブル潰し)
③「1989年10月:3.75%」
④「1989年12月:4.25%」
⑤「1990年3月 :5.25%」
⑥「1990年8月 :6.00%」
⑦「1991年7月 :6.00%→5.50%」ココから利下げに転換
うーむ、上記を見ると凄まじい「利上げラッシュ」ですよ。当時「平成の鬼平」と呼ばれた三重野日銀総裁(当時)による、まさに「凄まじい利上げ」でしたよ。
(´ヘ`;)ウーム…
当時の「日銀」は、「金融引き締め」によって過熱した景気や資産価格を抑えようとして、「1989年には3回で合計1.75%」も上げていますし、翌年の「1990年にも2回で合計1.75%」も上げていますよ。
その後の「失われた30年」につながったことを考えると、バブル潰しにも大きな副作用があったことが分かりますよね。
しかし、その反省と後悔が「現在の利上げの遅れ」となって、「東京23区の新築マンション価格の高騰の一因になっているのではないか(※)」とコロちゃんは思っていますよ。
(※コロちゃんの考えです)
そしてもう1つの「バブル潰しの政策」は、「大蔵省(当時)」の「不動産融資の総量規制」です。下記でしたよ。
◎「大蔵省銀行局長名の通達」
①「1990年3月、大蔵省銀行局長名の通達によって、不動産向け融資の総量規制が実施された」
❶「不動産向け融資の伸び率を、総貸出の伸び率以下に抑える」
❷「不動産業、建設業、ノンバンク向け融資の実態報告を求める」
②「狙いは、異常な投機熱を冷やすため、土地取引に流れる融資の伸びを抑えること」
https://ja.wikipedia.org/wiki/%E7%B7%8F%E9%87%8F%E8%A6%8F%E5%88%B6
(出典:ウィキペディア(Wikipedia)フリー百科事典 総量規制より:最終更新2025年5月28日 (水) 05:35:10月20日利用)
ふーむ、当時の「大蔵省」は、上記の①②を見るとかなり強力に「バブル潰し」を進めていましたよね。
( ̄へ ̄|||) フーム
上記の「日本銀行の利上げ」と「大蔵省銀行局(当時)の不動産融資の総量規制」を現在の状況に合わせて活用すれば、「都市部の住宅価格の高騰」を抑えることができるのではないかとコロちゃんは考えていますよ(※)。
(※コロちゃんの考えです)
4.「バブル期と現在の違いを比べてみる」
前項で「バブル潰しの政策」を見ましたが、だけどこれは「失われた30年の出発点」でもあったのですよね。だから同じように実施することは、かなり躊躇するとも思われますよね。
それにコロちゃんは、前回のバブル期には「国民の怒り」が噴き出ていたと記憶していますが、現在はそれほど怒りが表面化していないように見えますよね。
そこで、一体当時と現在とで「何が違っているのか?」を調べてみましたよ。下記でしたよ。
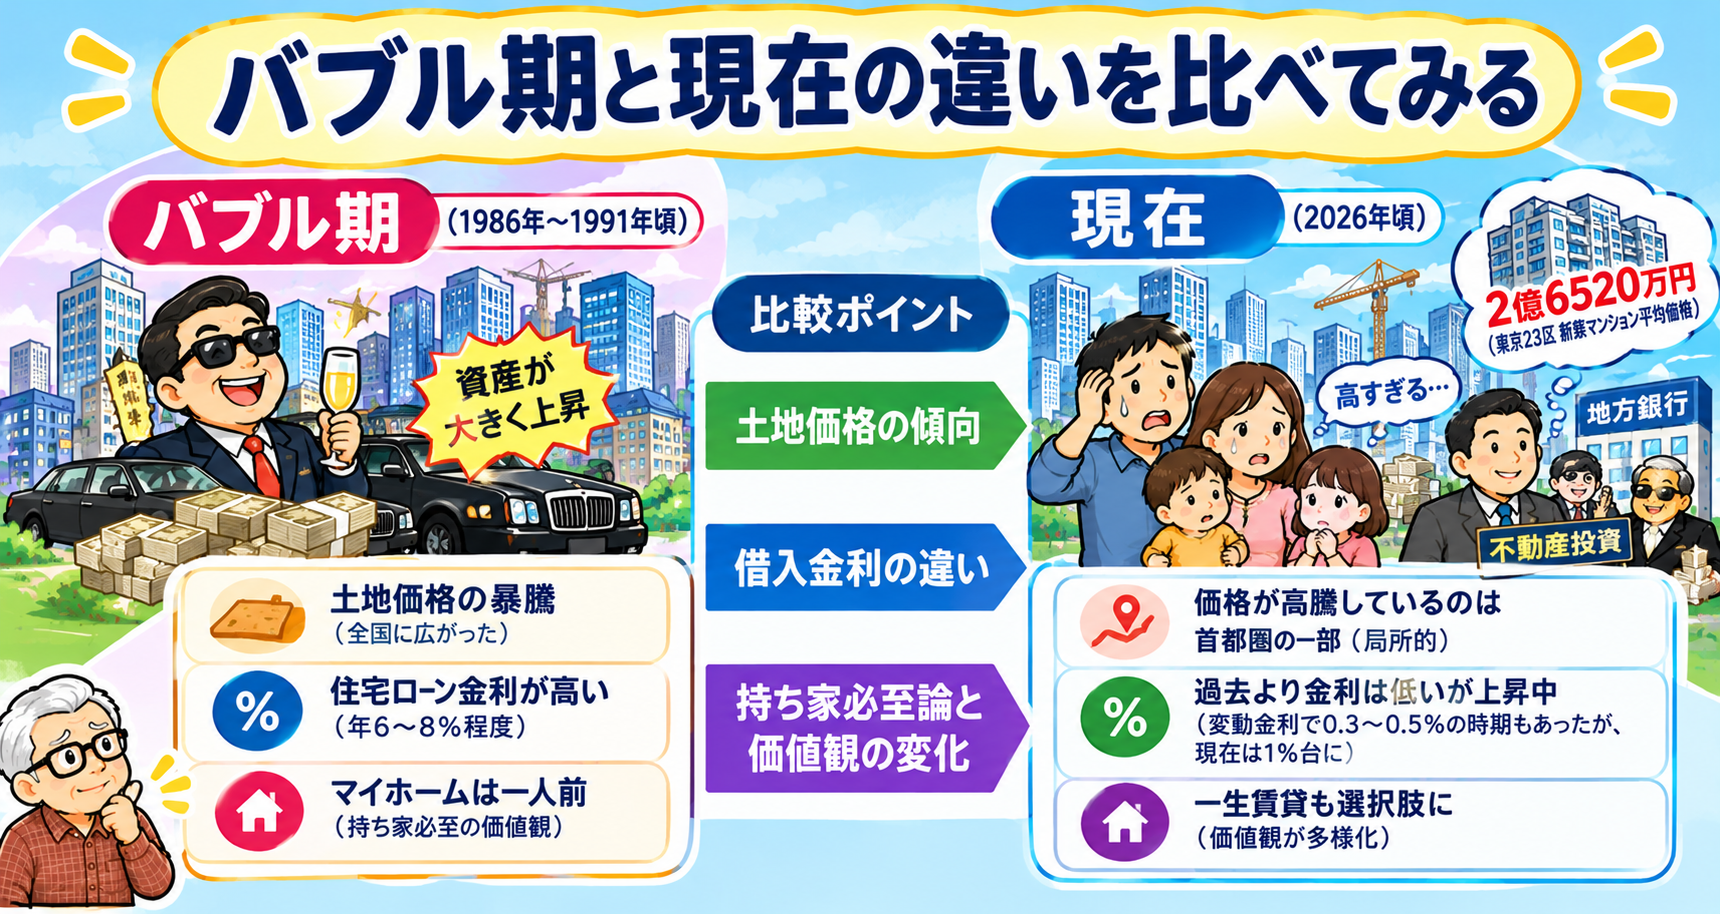
◎「バブル期 vs 現在:怒りが表面化していない理由」
①「土地価格の暴騰の傾向」
●「バブル期」
・「東京圏を中心に、大阪・名古屋などの大都市圏、さらに地方都市などへ地価高騰が広がった」
〇「現在」
・「価格が高騰しているのは、首都圏の駅近都心部や一部の再開発地域など局所的」
②「借入金利の違い」
●「バブル期」
・「住宅ローン金利も現在より大幅に高かった」
〇「現在」
・「長く続いた超低金利の時代には、変動金利0.3~0.5%程度の商品も見られた」
(物件価格が高くても一部の購入できる層〔高所得の共働き世帯〕には手が届く)
③「持ち家必至論の崩壊と価値観の多様化」
●「バブル期」
・「マイホームを持って一人前との価値観があった」
〇「現在」
・「一生賃貸でよい、郊外や地方で快適に暮らせばよいと価値観が多様化した」
うーむ、コロちゃんは「1980年代後半」には確かに「国民の怒り」が社会に満ちていたと感じていましたよ。
( ̄へ ̄|||) ウーム
それと比べると、現在はまだ「怒りが充満している」とまでは感じませんよね。上記の①~③を見ると、「バブル期ほど怒りが表面化していない理由」も、何となく分かる気がしますね。
しかしコロちゃんは、それでもやはり「地銀が都市部の越境不動産融資」にのめり込み、「都市部のこれから住宅を購入する層が苦しむ」のは、ちょっと「それは違うんじゃないの」と言いたいですよ。
5.「地銀の不動産融資が都市部の住宅価格を押し上げて住宅を買いたい人が買えなくなっているよと、地銀の経営の理念はどこへいったの?」
さて、ここからはコロちゃんの「考え方と主張」ですよ。2つありますよ。
まずコロちゃんは、最近「都市部の住宅価格がいつまでも上がり続けること」を不思議に思っていたのですよね。
だって「2026年7月に東京23区で発売された新築分譲マンションの平均価格が2億6520万円」ですよ。これじゃあ「共働きのパワーカップル(※)」でもなかなか手が届きにくいじゃないですか。
(※一般に「高所得の共働き夫婦」を指す俗称で、明確な公的定義はありません)
そんな「実需の住宅取得層の方たち」を考えていたコロちゃんでしたから、冒頭の記事の「地銀、不動産に融資集中」を読む中ではっきり見えてきた事がありますよ。
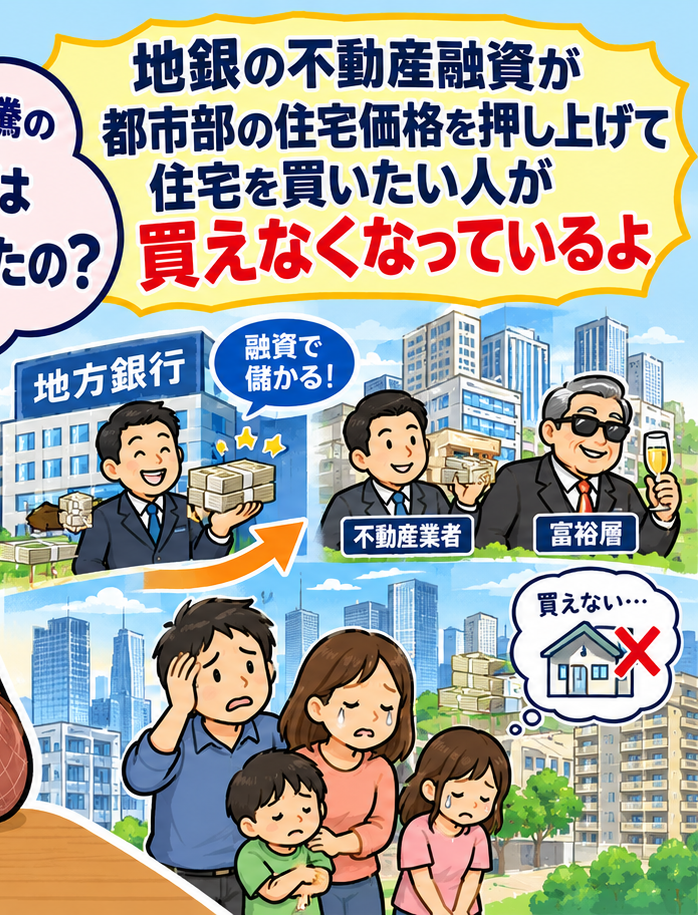
それは、「都市部の住宅価格の高騰」には、「地方銀行の不動産融資も影響しているのではないか(※)」ということですよね。
(※コロちゃんの考えです)
コロちゃんは、これらの「地銀の越境不動産融資」が「都市部の住宅価格を押し上げる一因」になっているのではないかと考えていますよ。
ここで思ったのは、「都市部の住宅を買いたい住民」が、わざわざ「地方の銀行」に「住宅ローン」を申し込むケースばかりではないということですよね。
だとすれば、「地銀の不動産融資」は、「一般の住宅取得層への住宅ローン」というより、「不動産会社などの事業向け融資」や、「不動産投資に使われる資金が中心なのではないか(※)」と考えてしまうのですよね。
(※コロちゃんの考えです)
これっておかしいと思いませんか。
だって、もし「地銀の不動産融資」が「都市部の住宅価格」を押し上げ、その結果として「住宅を買いたい人」が買えなくなっているのだとしたら、「それは違うんじゃないの」とコロちゃんは言いたくなるのですよ。
その風景を見てきたコロちゃんは、そろそろ「前項で見てきたバブル潰しの出番」ではないかと考えましたよね。
そして第2には、そもそも「地方銀行の理念とは何か?」ですよね。
コロちゃんが、「全国のいくつかの地銀の行訓や経営理念」をのぞいてみると、「似た趣旨の言葉」が多く見られましたよ。下記でしたよ。
◎「地方銀行の理念」
①「地域社会の発展に貢献する」
②「豊かな地域づくり」
③「お客様との共存共栄」
似たような理念を掲げている銀行には、「百十四銀行(香川県)」や「群馬銀行(群馬県)」や「紀陽銀行(和歌山県)」などがありましたよ。
コロちゃんが知る限り、「都市銀行(メガバンク)」は「グローバルな金融機能」などを第一に掲げることが多いです。
しかし、「地銀」は「地元の顧客や地域コミュニティそのものが存続・発展すること」をうたっていることが多いのですよね。
だけど「冒頭の記事」を読むと、「地銀の大都市圏への越境不動産融資」のどこに「地域社会の発展」があるのでしょうか。
冒頭の記事では、「沖縄海邦銀は融資全体に占める不動産融資の割合が4割(※)」と書いていましたよ。
https://www.nikkei.com/article/DGXZQOUB0746B0X00C26A9000000/
(出典:日本経済新聞 2026年10月19日記事 地銀の不動産融資、最大の伸び 価格高騰の都心5区は6割が「越境融資」より)
この「不動産融資」により、「都市部の住宅価格が高騰」して「住宅の実需層に手が届かなくなっている」としたら、何とも「理念」とはかけ離れた行動だとコロちゃんは考えてしまいましたよ。
6.「コロちゃんと、いきなり落ちてきた玄関の照明器具」
今日のテーマは、「都市部の住宅価格高騰の裏側で、地方銀行の不動産融資が過去最大になっていたよ────バブル紳士は「地方銀行」だったのかと思ったコロちゃん」を考察してみましたよ。
コロちゃんが、現在の「築40年近いボロ家」を購入したのは、既に「バブル経済」が始まっていた「1980年代の後半」だったのですよね。
当時は、日に日に上がり続ける「住宅価格」を見ながら「どこなら手が届くのか?」を真剣に探していた記憶が残っていますよ。当時の最大の「悩みの種」でしたよ。
だから「人間の衣食住の基本」の一つである「住宅価格」が、上がって「手が届かなくなること」に敏感に反応してしまうのですよね。
そんなコロちゃんですから、今後は「金融庁」あたりが「地銀の不動産越境融資」に手を入れることを期待していますよ。
さて、ここからはいつもの「コロちゃん話」ですよ。今日は「不動産の話題」でしたので、「築40年近いコロちゃんちで先日起きた出来事」を書きますね。
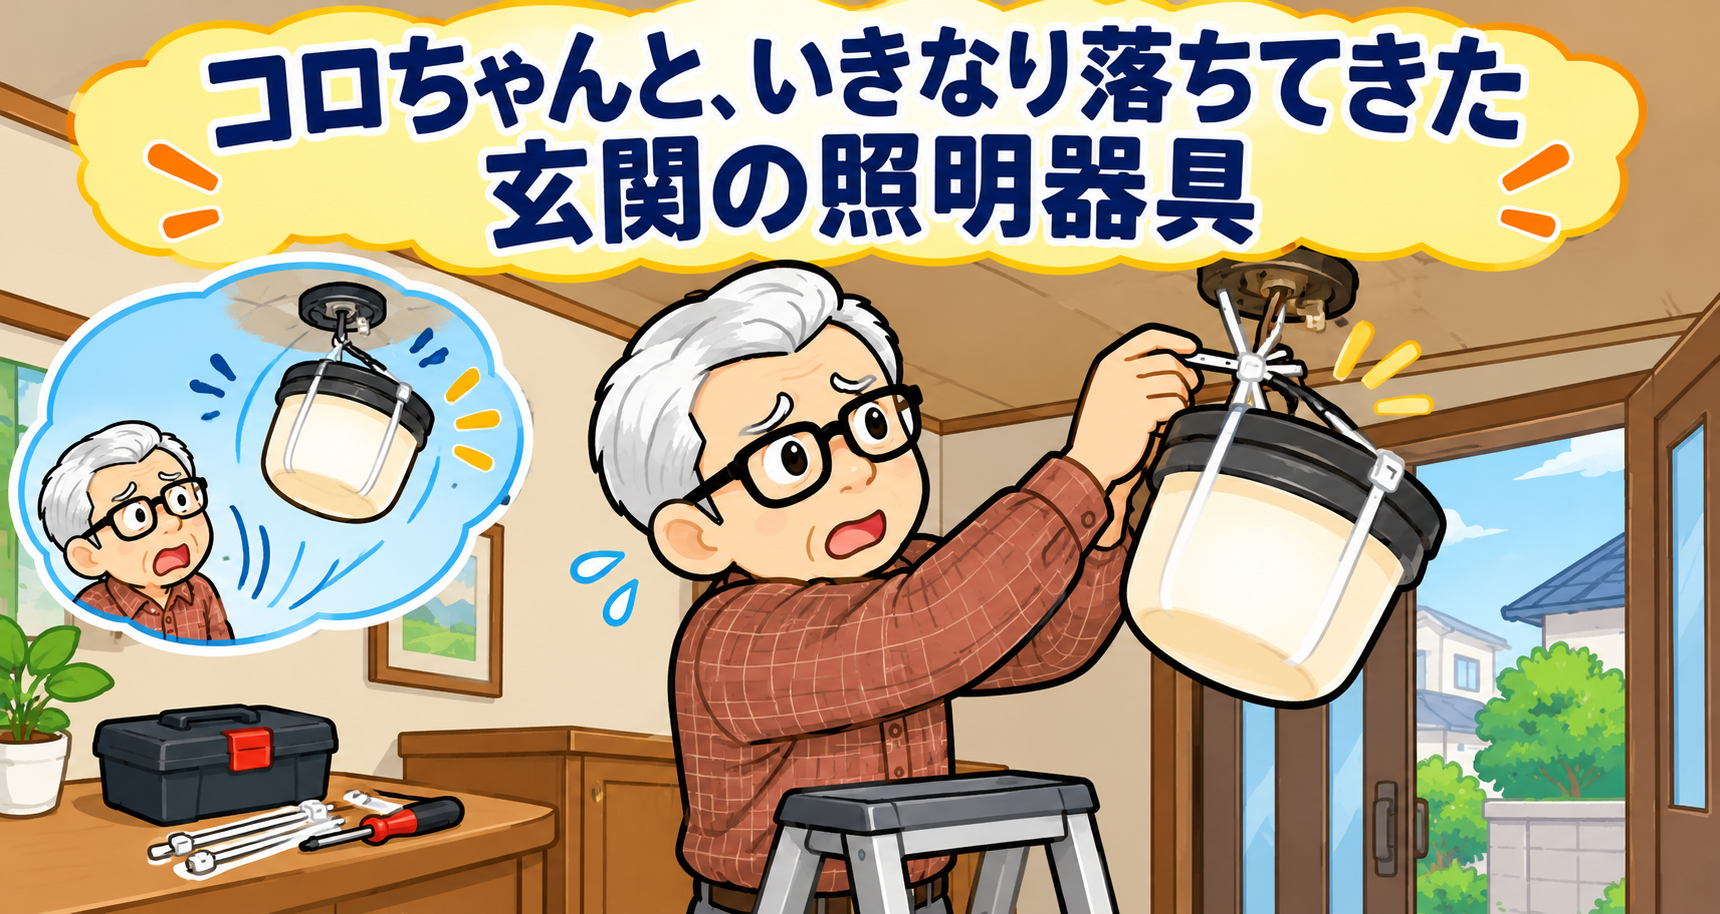
つい先日コロちゃんが朝「新聞」を取りに「ガラガラ」と玄関の戸を開けると、「玄関の照明器具」が壁に沿ってぶら下がっているのを見つけました。
コロちゃんはビックリしましたよ。
この「玄関の照明器具」は、7~8年前にそれまで「設置」されていた「壁付けの照明器具」が劣化でダメになった時に「長男一家家長様」に、新たに取り付けてもらったものでした。
コロちゃんが、その「ぶら下がっている照明器具」を良く見ると、「合成樹脂製の留め具」が劣化で切断していました。
そこでコロちゃんは、居間から椅子を「エッチラコッチラ」と運んで来まして、その上に上り「合成樹脂製の留め具」の代わりに「結束バンド」で「照明器具」を固定して修理をしたのです。
(※照明器具の修理は感電や落下の危険がありますので、無理なDIYはお勧めしません)
いやー、コロちゃんちは上記したように「もう築40年近く」となっていますから、いつどこが壊れるかわかりませんよね。
(ノД`)イヤー
この家の大きなリフォームは、今までに2回行なっているのですよね。
最初のリフォームは、いつ行ったのか覚えやすいですよ。2011年に「東日本大震災」の最中に「リフォーム」をしていたのです。
あの「東日本大震災時」に、コロちゃんの住んでいる地域では「震度5強」で大きく揺れました。その日にコロちゃんはちょうど「夜勤明け」で寝ていたのです。
大きな揺れで目を開けると、頭の上にあった「パソコンラック」から「パソコン」が落ちかかっているのが目に入り、あわてて「両手で押し上げた記憶」が残っていますよ。
危うく「寝ているコロちゃんの顔にパソコンが落ちてくるところ」だったのですよ。
この「記憶」は強烈でしたから、コロちゃんちのリフォームから既に15年ほど経っていることがわかるのですよね。
そんな「古い家」に住んでいるコロちゃんですから、これからもあちこちが痛んで手を入れなきゃならないだろうなと考えていますよ。
取り敢えず、今後は「椅子の上に立って修理する」ことだけは避けるために、「安定した踏み台」くらいは購入しておこうと思いましたね。
今日の「コロちゃん話」は、「住宅価格が高騰して困っている方もいる」一方で、「古い家であちこち修理するところが増えて悩んでいるコロちゃん」の姿を描いてみましたよ。
かなり「無理なこじつけのつながり」だと、笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいさんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント