0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
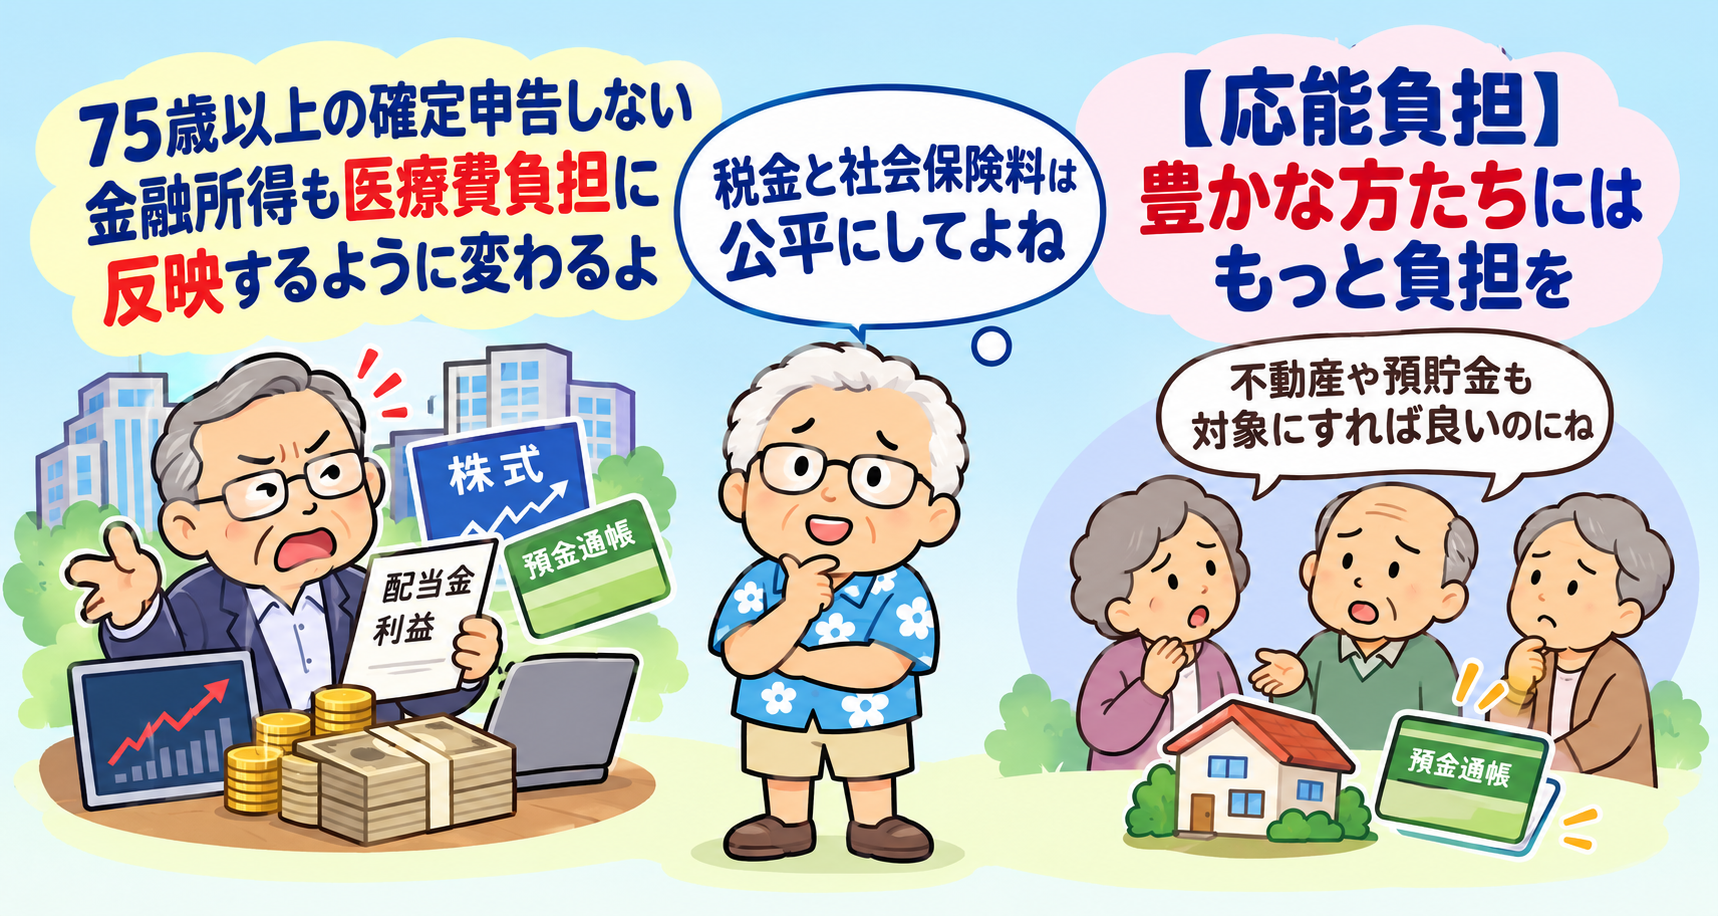
①「75歳以上の『確定申告しない金融所得』も医療費負担に反映するように変わるよ」
②「医療保険で75歳の壁を作ることになるし、問題点と懸念があるよね」
③「税も社会保険料も公平さが命だよと、報道機関はもっと頑張ってね」
④「コロちゃんとトンボが乱舞する土手の上の道」
1.「75歳以上の『確定申告しない金融所得』も医療費負担に反映するように変わるよ」
コロちゃんが、朝コーヒーを飲みながらiPadで新聞の電子版をポチポチ読んでいると、「75歳以上の医療費制度改正/確定申告しない金融所得も医療費負担に反映」との見出しが目に入りましたよ。
コロちゃんは、この記事を「日経新聞の電子版」で読んだのですが、「はて? 紙の紙面では読んだことがなかったな?」と思いながら、この記事をしっかり読んでみましたよ。
この記事は、「75歳以上の後期高齢者医療制度」における「金融所得の取り扱いが変わる」というものです。
「厚生労働省」は、2026年5月29日に「健康保険法等の一部を改正する法律」が成立したと公表しています。
今回の改正では、これまで「確定申告」をしなかったために「保険料や窓口負担」の判定に反映されなかった「上場株式の配当等の金融所得」も、今後は反映されるようになります。
なお、「NISA口座の非課税所得」は「対象外」です。
コロちゃんは現在「70代前半」ですから、「75歳以上」を対象とするこの「制度」にはまだ加入していません。
しかし、もうすぐ「75歳」になりますから、「将来の自分」にも関係する制度ですよね。
しかし、「コロちゃんの金融所得」と言っても「ごくわずかの貯金の利子」ぐらいしかありませんから、影響はほぼないですよね。
今回の改正で対象となる「金融所得」は、主に「上場株式等の配当など」で、コロちゃんのような「普通預金の利子」が今回の改正によって新たに反映されるという話ではありません。
しかし、世の中には「株式投資など」で「巨額の金融所得を得ている高齢者」もいらっしゃいますから、その方たちには「大きな影響がある」と思われますよね。
記事によると、「後期高齢者医療制度(75歳以上対象)の保険料などの計算に、確定申告しない配当金や売却益も算入することになった(※)」と報じていますよ。
(※日経新聞の記載です)
さらに、以下の実例を記載していました。
◎「後期高齢者医療制度の改正のビフォーとアフター(※)」
(※日経新聞の記載です)
①「ビフォー1」
・「妻に就労経験がない世帯年収280万円(月約23万円)の70代後半の夫婦は、年金以外に収入がなければ後期高齢者医療制度の窓口負担は2割、年間保険料は17万円弱」
②「ビフォー2」
・「年収のうち50万円が株の配当だった場合・・・配当を確定申告すると、(上記①と)同じく窓口負担は2割で保険料は年17万円程度」
③「ビフォー3」
・「(年収のうち50万円が株の配当だった場合)配当を確定申告しなければ、窓口負担は1割で保険料は年12万円程度に抑えられる」
④「アフター」
・「確定申告しなくとも2割負担、保険料は年17万円弱となる」
うーむ、上記を見ると現在の「後期高齢者医療制度」では、「確定申告をしない」方が「窓口負担が2割から1割に下がり、保険料が安くなる方たち」が出ているのですよね。
( ̄へ ̄|||) ウーム
コロちゃんは、この記事を読んで「お金のある高齢者にはどんどん負担をしていただきましょう」と思いましたが、記事は下記の懸念を書いていましたよ。
「SNSではいずれ現役世代も投資の利益が負担増につながるのではとの憶測も出た」
あー、そうなるか。そりゃそうですよね。
( ̄Д ̄*)アー
「医療費の窓口負担と毎月の健康保険料」が「75歳以上と以下」とで扱いが違うのも、ちょっと問題になりそうですよね。
しかし、ここで記事は、「大和総研主任研究員の是枝俊吾氏」の下記の言葉を紹介していましたよ。
「現役世代の会社員らの医療保険は給与収入に基づいて保険料を労使折半で払う仕組みで、投資の利益を対象に含めるのはなじまない。この制度設計を変えるハードルは高い」by是枝主任研究員
ふむふむ、なるほどそう来るか。
ナルホドφ(-Ò。Ó-”)メモメモ
記事では「現役世代の国民健康保険も、会社員の医療保険とのバランスを考慮して、確定申告しない投資利益を計算に入れる可能性は低いとみる」と書いていましたよ。
最後に「65歳以上の介護保険は、後期高齢者医療制度の変更を見て検討する方針とされている。保険料や自己負担の仕組みが似ており、将来は同じような変更はあり得る(※)」と気になることを書いていましたね。
(※日経新聞の記事の記載です)
いやいや、コロちゃんには関係がありませんが、この記事を読んで「世の中の流れはお金のある高齢者はどんどん負担していただきましょう」へと向かっていると感じましたね。
ヾノ´ °Д°)いやいや
コロちゃんは、「資産がある方には負担をしていただきましょう」には賛成しますが、これって「後期高齢者医療制度」の「75歳以上と75歳未満とで壁を作る制度」ですよね。
なお、この「確定申告しない金融所得も医療費負担に反映する制度」の発足ですが、「2026年6月5日に健康保険法等の改正法が公布」されています。
しかし、「実際の運用開始」は「法律上は公布後5年以内」とされています。
「具体的な施行日」はまだ決まっていません。「厚生労働省」は、「システム整備」などを進めながら、できるだけ「早期の実施」を目指すとしています。
まだ決まっていませんから、もうちょっと先になりますよね。
次に、ちょっとこの「後期高齢者医療制度の改正の問題点と懸念」について考察してみたいと思いますね。
なお、この「日経新聞」の「75歳以上の医療費制度改正/確定申告しない金融所得も医療費負担に反映」との見出しの記事をお読みになりたい方は、下記のリンクのクリックをお願いします。

2.「医療保険で75歳の壁を作ることになるし、問題点と懸念があるよね」
日本の「健康保険制度」って、ほんと複雑ですよね。
「現役世代」には「健康保険組合、協会けんぽ、国民健康保険」がありますよね。
そして、コロちゃんのような「会社で健康保険組合」に加入していた人たちは、退職後に「国民健康保険」に加入する場合があります。
さらに「75歳」になると、今度は「後期高齢者医療制度」に変わるのですから、それらの「制度の詳細など」は、専門家でもない限りわからないことが多いと思われますよ。
コロちゃんは「素人のおじいちゃん」ですが、その拙い知識でも「冒頭の後期高齢者医療制度の改正の問題点」がありそうだと思いましたね。下記でしたよ。
◎「75歳以上の高齢者の確定申告しない金融所得を医療費負担に反映する変更の問題点」
①「75歳を境とする制度の壁ができる」
・「75歳未満の国民健康保険加入者では、源泉徴収で課税関係が終了した上場株式の配当等については、申告しなければ保険料等の判定に反映されない仕組みが残る」
・「75歳以上の医療保険では、確定申告をしない上場株式等の配当などは保険料や窓口負担割合の判定に反映されることになる」
●「同じ制度の下で、75歳を境に扱いが違う分断が生じる」
②「窓口負担の跳ね上がりと、保険料負担の増加」
・「窓口負担が1割から2割、場合によっては3割となる人が出る」
・「保険料も増加する可能性がある」
●「支払い能力に応じた負担との考え方があるが、それでは現役世代は対象外の整合性が取れない」
③「マイナンバーでの把握範囲の不均衡と不公平」
・「把握できる資産(金融所得)と把握できない資産(不動産・預金残高)の差が際立つ」
・「金融機関から法定調書などを通じて把握しやすい金融所得は反映される一方、不動産や預貯金残高そのものは今回の制度の対象ではない」
●「支払い能力に応じた負担が原則ならば、不動産や預貯金の資産も把握すべき」
上記は、今コロちゃんが考えた「後期高齢者医療制度の改正」の「問題点」ですが、上記したようにコロちゃんは、「資産のある高齢者に負担をしてもらう」ことには賛成なのですよね。
しかし、素人のコロちゃんがちょっと考えただけでも、上記の①~③の「問題点と懸念」がありますよね。
もうちょっと「練れたプラン」が出なかったのでしょうか。上記で「75歳の壁」と書いたのはやや「書きすぎ」かも知れませんよね。
コロちゃんが言いたかったことは、「75歳を境に金融所得の扱いに違いが生じる」ことを「75歳の壁」と、分かりやすく表現したかったのですよね。
今回の改正は、「金融所得の申告の有無」による「不公平を是正する」もので、必ずしも「すべての高齢者の負担を増やす制度」ではありません
おそらく「このプラン」は「金融所得を負担判定に反映する仕組み」を、まず初めに「後期高齢者医療制度」から導入しようと考えていると思われます。
しかし、コロちゃんは「医療保険制度間の取り扱いに違いが生じる」ことは問題だと考えていますよ。
また「2026年4月末時点」で、「マイナンバーカード」の人口に対する保有枚数率は「82.7%」にも達しています。
この「マイナンバーカード」ですが、「把握できる資産(金融所得)と把握できない資産(不動産・預金残高)」がありますよね。
コロちゃんは、もう「不動産・預貯金残高」も「マイナンバー」を活用して把握できる仕組みにした方が、「負担能力に応じた公平な負担」に近づくのではないかと考えていますよ。
「プライバシーや個人情報を守れ」との声もありますが、コロちゃんは賛成しません。それよりも「社会的公平を守り、格差を是正するための必要悪だ」と考えますよ。
それに、どうせ「資産を把握する制度」を作るなら、「預貯金や不動産」をどのように評価するのか、「事務負担」をどう軽減するのかなどの問題も考えなければなりませんよね。
コロちゃんは、こうした課題を解決しながら、できるだけ「公平な制度」を目指してほしいと思いましたよ。
3.「税も社会保険料も公平さが命だよと、報道機関はもっと頑張ってね」
さて、ここでちょっとコロちゃんの考え方を書いてみますね。2つありますよ。
まず第1に、コロちゃんのような庶民にとっては「税金も社会保険料(医療保険料・介護保険料)など」は、「税金と同じ目でみている」のですよね。
どちらも「公的な制度」として、原則として「加入や負担」が義務付けられていますよね。
コロちゃんのような「庶民」にとっては、どちらも「家計から出ていく公的負担」ですから、同じように「公平さが命」だと感じるのですよね。
前項でも書きましたが、せっかく「マイナンバー制度(保有率82.7%※)」があるのですから、もうそろそろ「金融所得」だけでなく「不動産・預貯金の資産」も把握して活用するべきですよ。
(※2026年4月末時点。デジタル庁公表より)
冒頭の記事の「後期高齢者制度」にのみ「金融所得を反映する」のではなく、「全国民を対象に金融所得や不動産・預貯金などの資産」も全て反映することが望まれますよ。
冒頭の記事では、以下の専門家の言葉を紹介していました。
「現役世代の会社員らの医療保険は給与収入に基づいて保険料を労使折半で払う仕組みで、投資の利益を対象に含めるのはなじまない。この制度設計を変えるハードルは高い」by是枝主任研究員
コロちゃんは素人ですが、「一定以上の金融資産・不動産資産がある方全員に確定申告を義務付ける」なんてことを考えましたよ。
「国税庁の令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」を見ると、「e-Taxの利用割合が77.1%」に達しています。
もう「スマホ1つで確定申告ができる時代」になっていますから、難しくとも不可能ではないとコロちゃんは考えましたよ。
だから「75歳以上だけ金融所得を医療保険に反映」させるのは不公平ですから、「現役世代も同じ扱いにしましょう」と言うのが、コロちゃんの「公平性」を重視する考え方ですよ。
なお、今回の「後期高齢者医療制度改正」の対象は「金融所得」です。
上記の「コロちゃんの提案は金融資産・不動産も含めた資産把握」ですから、もう少し「踏み込んだ提案」ですよね。
もちろんコロちゃんは、「冒頭の記事」の「金融所得の把握」も行うべきと考えていますよ。
そして第2に、コロちゃんが気になったことなのですが、「冒頭の記事」は「電子版」でしか掲載されていなかったのですよね。
なぜ紙面では掲載されなかったのか、コロちゃんには分かりません。
しかし、この様子では「ほとんどの対象となる高齢者」が、「ある日病院に行った時に、前回1割負担だった医療費がいきなり2割・3割に上がっていて驚いた」となるのではないでしょうか。
つまり、この75歳以上の「確定申告しない金融所得」も「医療費負担」に反映するように変えることは、「社会的な周知が十分に行われていない」とコロちゃんは感じましたよ。
言うまでもなく「高齢」になると所得を上げることが難しくなります。コロちゃんのような「高齢者」にとって、「医療費が上がることは生活上の重大な問題」なのですよね。
そこを考えると、この記事の「電子版と紙面の扱い」は、コロちゃんはちょっとモヤモヤしましたよ。もっと「報道機関」には頑張っていただきたいものですよね。
4.「コロちゃんとトンボが乱舞する土手の上の道」
今日のテーマは、「金融所得だけでいいの? 資産をどこまで社会保障に反映するか──税金と社会保険料は公平であるべきと思ったコロちゃん」を考察してみましたよ。
コロちゃんは、この「後期高齢者医療制度(75歳以上が対象)」には、あと数年で加入するようになるのです。
この「後期高齢者の窓口負担が1割」になるのは、「単身世帯」では「年金収入+その他の合計所得金額」が「200万円未満などの条件(※)」を満たす場合なんですよね。
(※課税所得が28万円以上になると2割判定の対象になる)
・・・うーむ、コロちゃんの年金額は数年後にはこれを超えそうですよね。
(´ヘ`;)ウーム…
(※後期高齢者医療制度は、医療費負担割合が所得により1・2・3割負担と変わります)
それじゃあ「2割負担」って、現在の「70~74歳の2割負担と変わらないや」と、ちょっとがっかりしたコロちゃんでしたよ。
さて、ここからいつもの「コロちゃん話」です。
さっきコロちゃんが窓から外をのぞいたら、「キレイな青空」が広がっていました。ここ1週間以上毎日雨模様が続いていましたので、久しぶりの「好天」でしたよ。
そこでコロちゃんは、いつもの「散歩コース」ではなく、近隣の「川の土手の上の道」を歩こうと思い立ちましたよ。
この「川の土手の上の道」って、昨年の秋までは「黒ワンコ」と一緒によく歩いていたのですよね。
あまり人通りがなかったものですから、いつもリードから放して「黒ワンコ」を走り回らせていたのです。
しかし、昨年の秋以降は「黒ワンコ」がだんだん元気がなくなっていき、「土手の上の道」を歩くことができなくなってしまい、その後今年の春にとうとう逝ってしまいました。
この「黒ワンコ」は、もう「16歳(ミニチュアダックスの平均寿命は14歳)」でしたから「寿命だった」のでしょうね。
しかし、コロちゃんはそれ以来「土手の上の道」を歩くことを避けるようになっていたのですよね。
しかし、今日は「久々の好天」でしたから、コロちゃんもようやく「悲しさ」を振り切って「土手の上の道」を歩くことにしてみたのですよね。
そうしましたら、「土手の上の砂利道」の両脇には「草がボーボー」とコロちゃんの背丈以上に生い茂っているではありませんか。
まるで「道の両側」に「草のバリケード」があるようでしたよ。そして、その「草いきれ」がむんむんと香る中を、数多くの「トンボ」が飛び回っていたのです。
コロちゃんは、まだ「夏のなごり」が残る中を「秋のトンボが乱舞している」と思いましたよ。下記のフォトですが、「乱舞するトンボ」は見えるかなー?
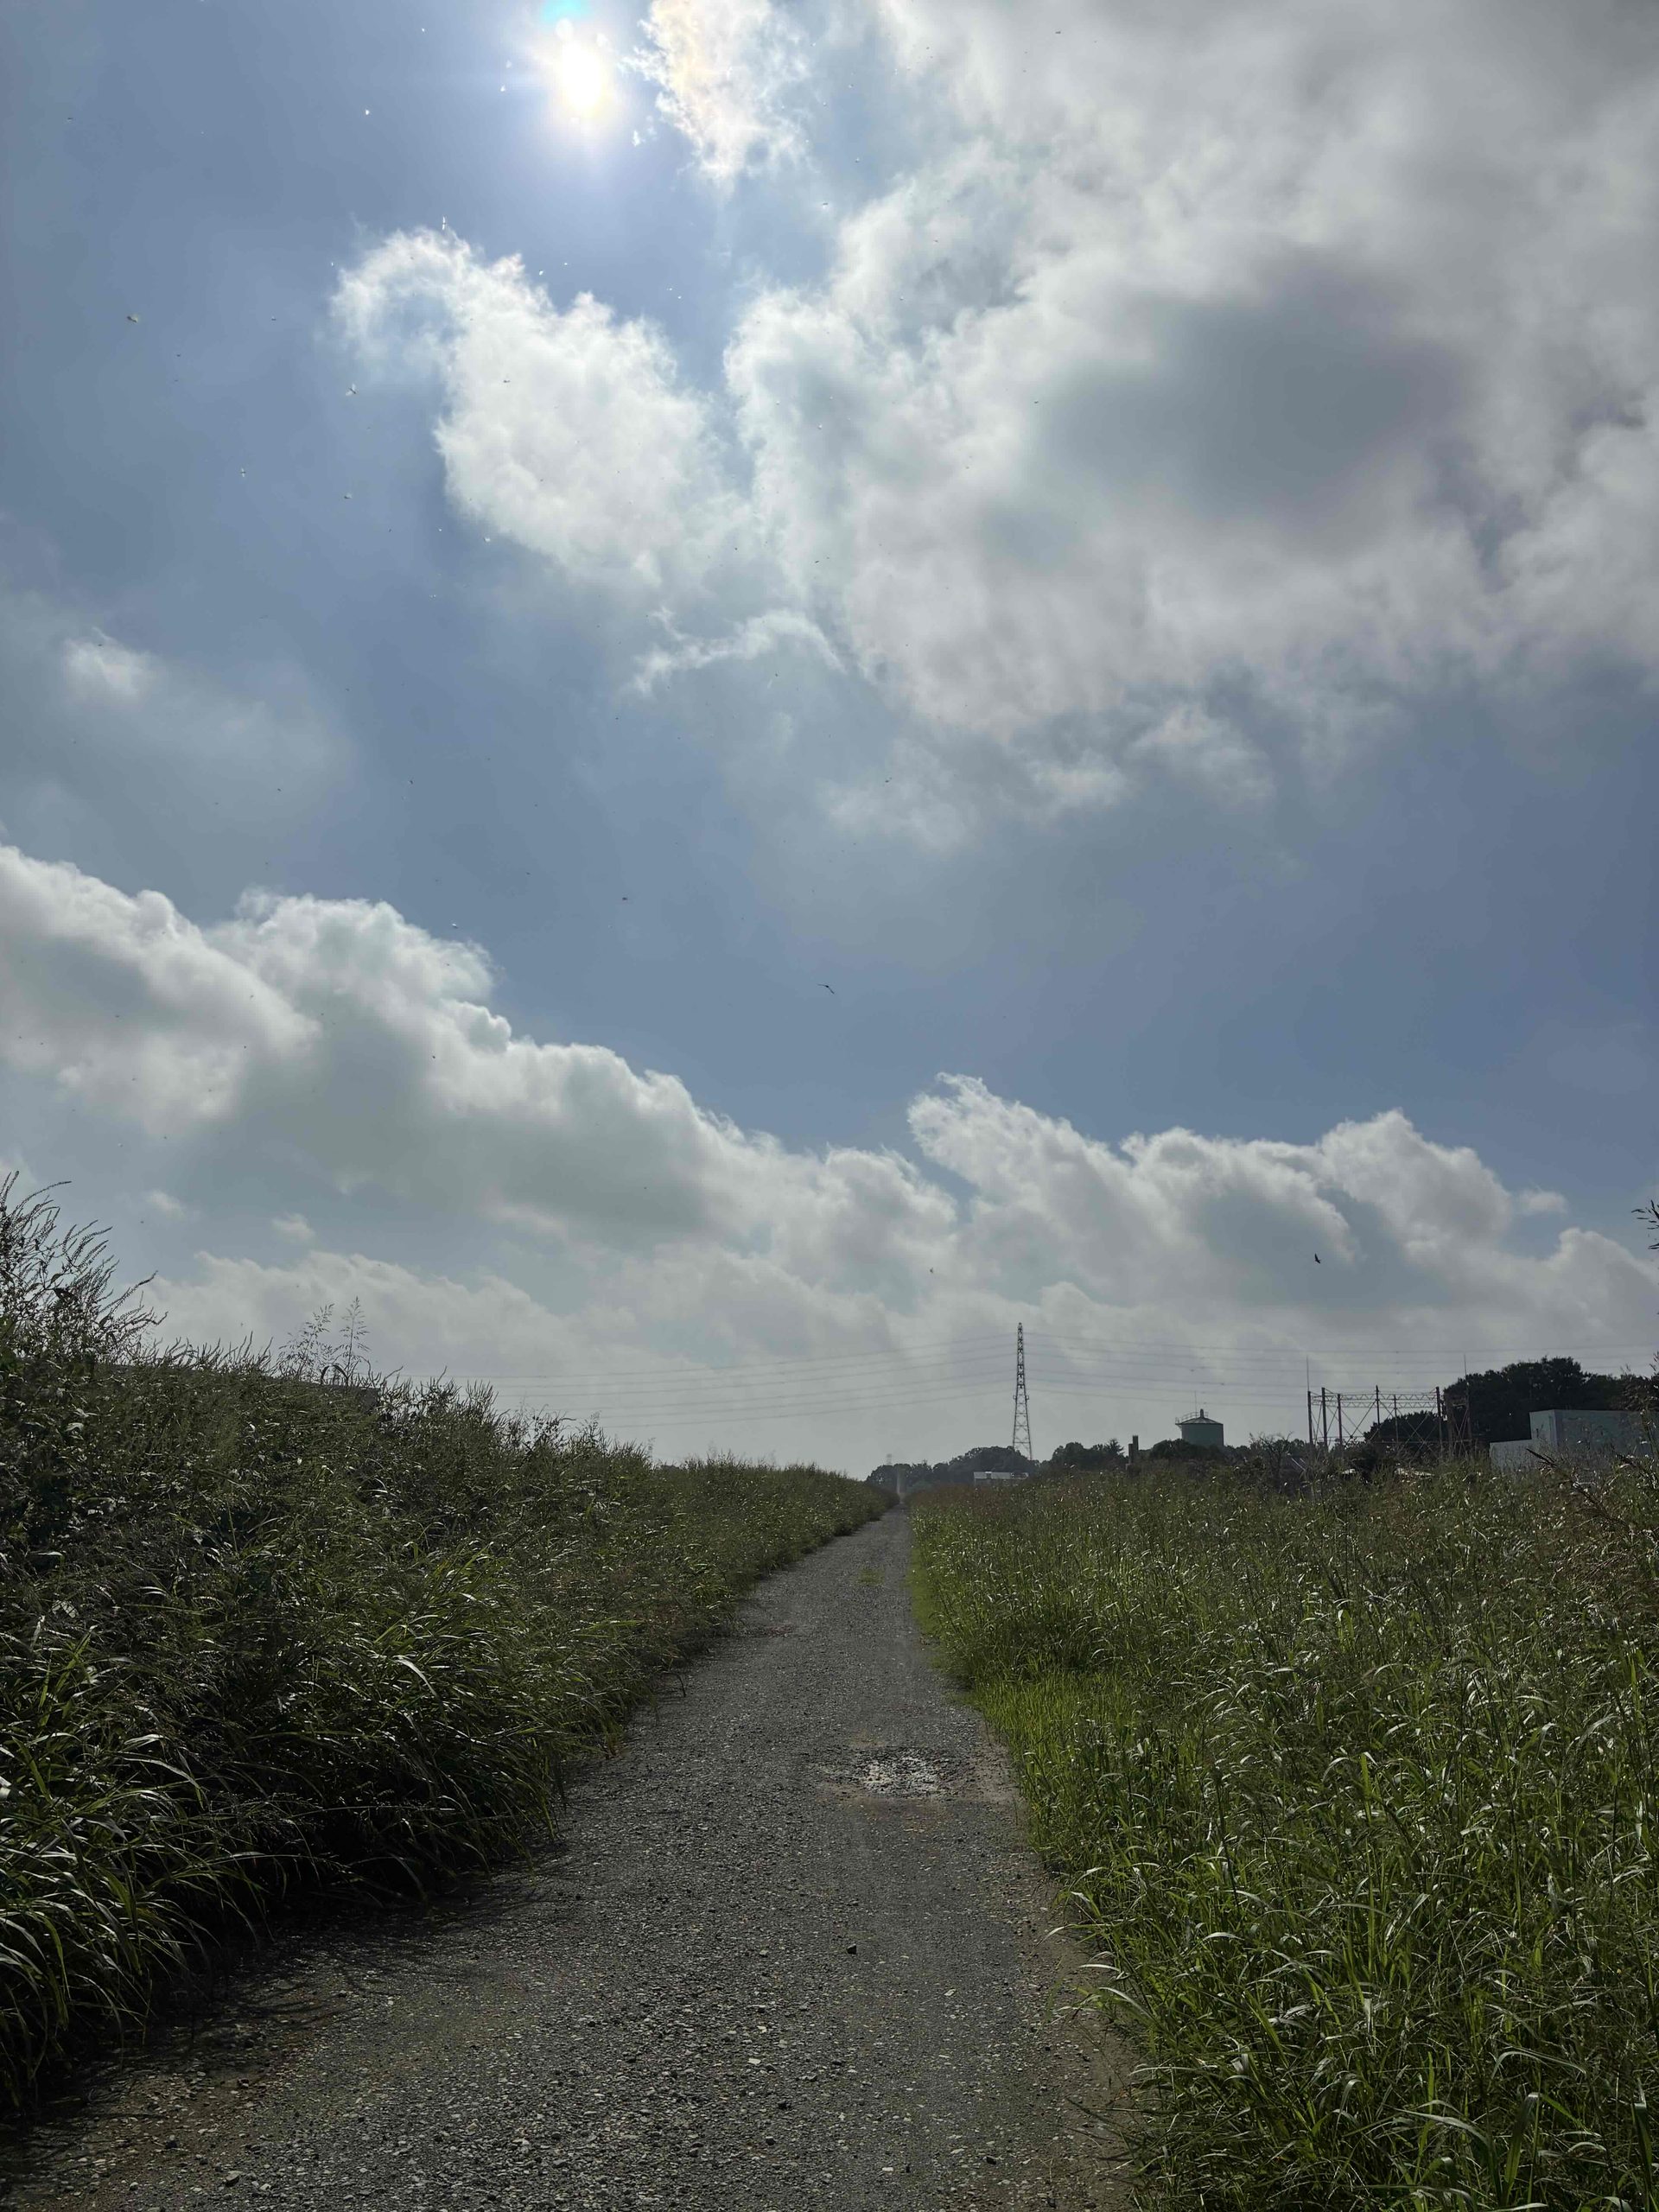
いやいや、やっぱり「小さなトンボ」まではフォトでは見えていませんでしたね。
コロちゃんは、この道を歩きながら、昨年の秋にはまだ「黒ワンコ」が元気にこの道を走り回りながら、あちこちをクンクンと嗅ぎ回っていたなー、と懐かしく思い出しましたよ。
「季節はもう秋」でしたが、まだ「夏の残り香」がそこここに残っていた「川の土手の上の道」でしたね。
「ヘタレなコロちゃん」は、時々「もう逝ってしまった黒ワンコ」の思い出が頭に浮かびますが、いつもその「思い」から「心が落ち込まない」ように前向きに進むことにしていますよ。
今日の「コロちゃん話」は、「トンボが乱舞する土手の上の道」の風景を書いてみましたよ。
「秋の訪れ」とともに、ちょっぴり「おセンチ」になった「ヘタレなコロちゃん」を笑いながらお読みいただければ嬉しいですよ。
なお、今日のブログは「7202文字」でしたよ。仮に「1分間500文字で読了」と換算すると、「読了時間は約14分間」となりましたよ。
目標とする「5000文字台」を、今日はちょっとオーバーしてしまったコロちゃんでしたよ。
コロちゃんは、社会・経済・読書が好きなおじいさんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント