0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
①「日銀の追加利上げ(0.25%ポイント⤴で1.25%に)で一番影響が大きいのは20~30代の現役世代だよ」
②「利上げで負担が増えるのは、29歳以下~49歳の世帯が中心だよ」
③「住宅ローン減税の拡充が必要だよねと、高齢者の資産把握を進めよう」
④「コロちゃんと、大学病院の忘れ物」
1.「日銀の追加利上げ(0.25%ポイント⤴で1.25%に)で一番影響が大きいのは20~30代の現役世代だよ」
コロちゃんが、朝コーヒーを飲みながら新聞をバサバサ読んでいると「20~30代、年2万円負担増/利息増でも…ローン利払い重く」との見出しが目に入りましたよ。
これは、つい先日の「9月18日に発表された日本銀行の利上げの影響」の試算ですよね。
「日本銀行」は、2026年9月18日の「金融政策決定会合」で、「政策金利(無担保コールレート・オーバーナイト物)」を「0.25%引き上げ1.25%程度」とすることを決定しています。
記事は、「みずほ総合研究所の服部直樹チーフエコノミスト」の「試算」に基づいて、その「影響」を報じていますよ。
コロちゃんは、この「記事」を「長く続いたゼロ金利・マイナス金利政策の時代」から「金利のある世界へ移りつつある日本の新しい風景」を見るつもりで読みましたよ。
記事によると、「今回の利上げは家計全体に年4000億円のプラスをもたらす。1世帯あたり年6000円だ」と報じています。
これを読むと、まるで「コロちゃんの清貧ライフに年6000円のプレゼントがある」ように思えますが、そうではありませんよね。
「2022年頃から始まった日本のインフレ時代の風景(※)」では、「全体で1世帯あたり年6000円」とは言っても、「大きくプラスの世帯」と「マイナスの世帯」とに、はっきり分かれるのですよね。
(※コロちゃんの考えです)
記事には、以下の「プラス・マイナス世帯」が示されていましたよ。
◎「日銀の1.25%の利上げによるプラスとマイナス」
(1年間のプラスとマイナス)
①「家計全体 : +4000億円」
②「29歳以下:1世帯あたり: -2.2万円」
③「30代 :1世帯あたり: -2.3万円」
④「60代・70代の世帯 : +2万円前後」
うーむ、上記の「記事」によると、今回の「利上げ(0.25%⤴で1.25%に)」って、「①全体では4000億円のプラス」なんですよね。
( ̄へ ̄|||) ウーム
しかし、若い世代の「②29歳以下では2.2万円」、「③30代では2.3万円」もマイナスとなっていますよ。
記事では、「20~40代は住宅や自動車のローンを抱える人が多い。住宅ローンの変動金利が上昇し、利払い費の増加が重荷になる」と書いていますよ。具体例は以下でしたよ。
「借入金額5000万円・返済期間35年・金利1.2%の場合、金利が0.25%上がると毎月の返済額は約6000円増える(※)」by日経新聞記事の記載
(※実際の住宅ローンでは「5年ルール」などがあるため、返済額がすぐに増えるとは限りません)
これは大変ですよね。主に「住宅ローン」を借りているのは、ほとんどが「現役世代」となるでしょうから「今回の利上げの影響(0.25%⤴で1.25%に)」は大きそうですよ。
それでは誰が「若い世代の分まで大きくプラス」なのかというと、もう「簡単」にわかりますよね。
記事でも「高齢者世帯の恩恵が大きい」と指摘していますが、上記の「④60代・70代の世帯は年2万円前後のプラス」となっていますよね。
おっかしいなー? コロちゃんとこには「そんなにプラス」はないと思いますけどね。
(。・_・?)ハテ?
そこで、この「今回の利上げ(0.25%⤴で1.25%に)の影響」をちょっと調べてみようと思いましたよ。次にご紹介しますね。
なお、この「日経新聞」の「20~30代、年2万円負担増/利息増でも…ローン利払い重く」との見出しの記事をお読みになりたい方は、下記のリンクのクリックをお願いします。

2.「利上げで負担が増えるのは、29歳以下~49歳の世帯が中心だよ」
冒頭の記事で、「日本銀行」が「政策金利」を「0.25%引き上げ1.25%程度」としたことによって、「20~30代の若者たち」が「年2万円負担増」と報じていました。
これを読んだコロちゃんは、早速「記事で紹介されていた「みずほ総合研究所の服部チーフエコノミスト」の発表を読んでみましたよ。
この発表には「年代別の利上げの影響」の「2人以上の全体の世帯の平均」と「2人以上・負債保有世帯の平均(※)」のグラフが記載されていました。下に書き出しますね。
(※負債は住宅ローンだけではありません)
◎「9月追加利上げによる家計への影響」
(2人以上の世帯:年:1世帯あたり)
❶「全体平均」と「負債保有世帯」
・「全体平均 :+0.6万円」
・「負債保有世帯:-1.9万円」
❷「2人以上世帯全体の平均」
①「29歳以下 :-2.2万円」
②「30~39歳:-2.3万円」
③「40~49歳:-1.3万円」
④「50~59歳:+ 0.2万円」
⑤「60~69歳:+2.0万円」
⑥「70歳以上 :+2.1万円」
❸「2人以上世帯・負債保有世帯の平均」
①「29歳以下 :-5.0万円」
②「30~39歳:-4.1万円」
③「40~49歳:-2.8万円」
④「50~59歳 :-1.3万円」
⑤「60~69歳:+0.2万円」
⑥「70歳以上 :+0.7万円」
https://www.mizuhobank.co.jp/corporate/mhri/research/report/pdf/express-jp260910.pdf
(出典:みずほ総合研究所 みずほ経済EXPRESS 9 追加利上げによる家計・企業への影響より:9月28日利用)
うーん、上記を見ると「今回の利上げの影響」は、「❶の全体平均では+0.6万円(1年間)」ですが「❶の負債保有世帯」では「-1.9万円(1年間)」となっています。
( ̄へ ̄|||) ウーン
しかし、「❷の年代別の2人以上世帯全体の平均」では、「①29歳以下 ~③40~49歳」まで「1.3~2.3万円のマイナス」となっていますよ。
そして「❸の2人以上の負債保有世帯の平均」では、「①29歳以下 ~④50~59歳」の方たちは「1.3~5.0万円」のさらに大きなマイナスです。
この「負債保有世帯」は「マイナスの金額」も大きく、「年代」も「50代までマイナス」となっています。
一方「⑤60~69歳~⑥70歳以上 」は、「全体平均」でも「負債保有世帯の平均」でも、全部「0.2~2.1万円」のプラスですよね。
コロちゃんの見方では、これって「インフレ時代の金利のある世界」で「プラスの世帯」は「⑤60~69歳~⑥70歳以上 」の「高齢世代」ですよ。
そして「負担が増えるマイナスの世帯」は、「①29歳以下 ~③40~49歳」の「現役世代」ですよね。
しかも「一番のマイナスの影響」を受けてしまっているのは、「❸2人以上世帯・負債保有世帯」の「①29歳以下 の-5.0万円(1年間)」です。
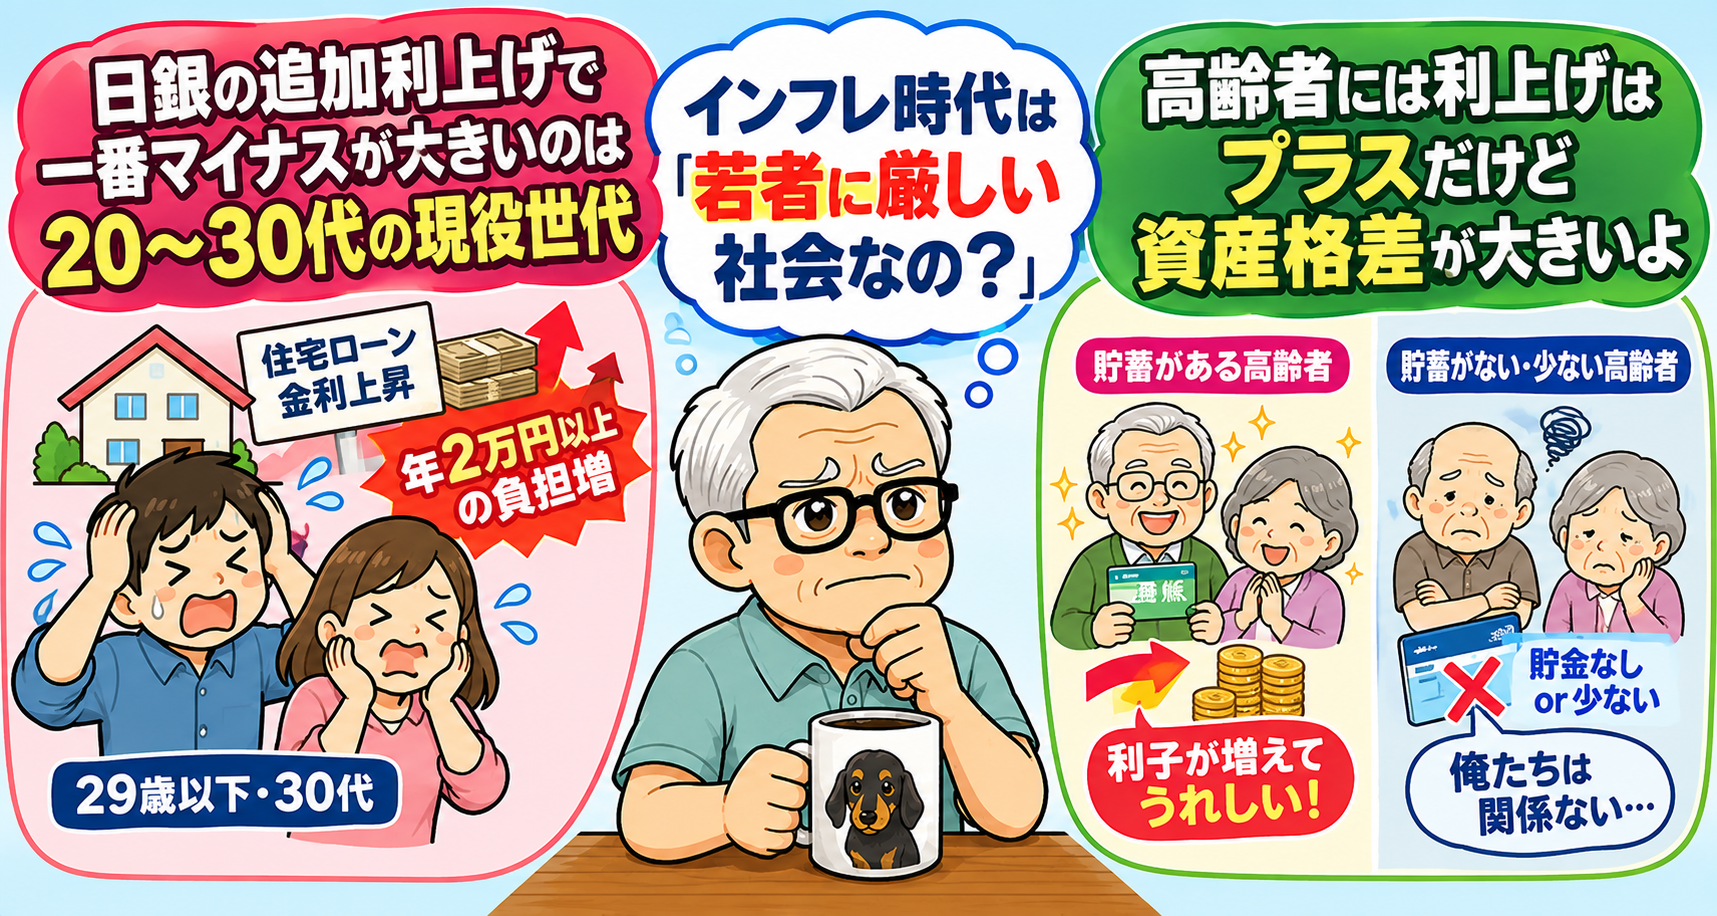
このデータを見たコロちゃんは、現在私たちの目の前に広がりつつある「インフレ時代の風景」は、「若者たちに厳しい社会だ」と感じましたね。
3.「住宅ローン減税の拡充が必要だよねと、高齢者の資産把握を進めよう」
さて、ここでちょっとコロちゃんの考え方を書いてみますね。2つありますよ。
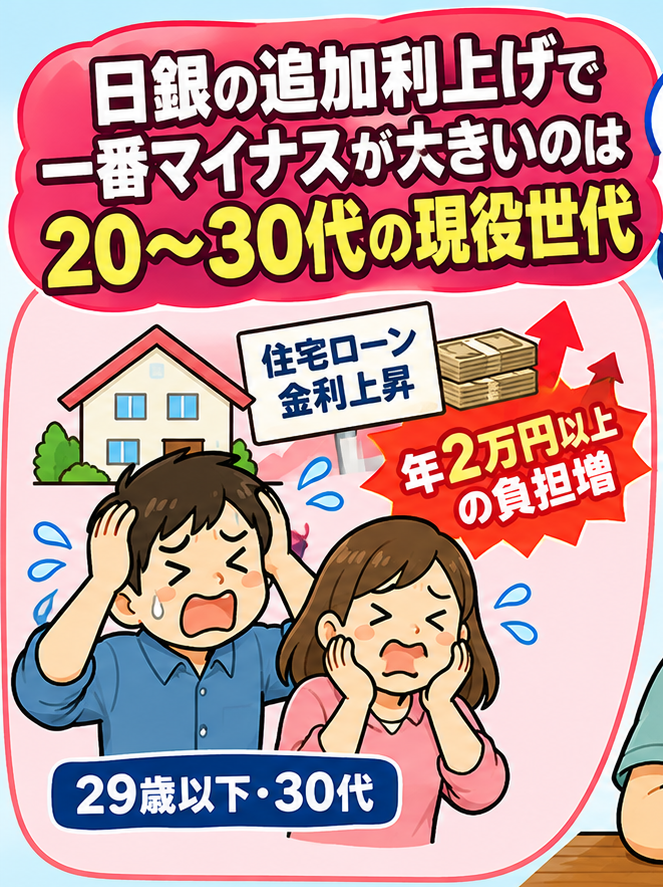
まず、第1に「冒頭の記事」の内容は、今回の「日銀の金利の引き上げ」が「20~30代の若者たちが年2万円の負担増になる」というものでしたよね。
だったら、この対策は「国が住宅ローン減税の拡充」をして支援すれば「負債保有の若者たちの助け(※)」になりますよね。
(※負債は住宅ローンだけではありません)
この「日銀の金利の引き上げ」による「家計の負担増」は、以下の項目が考えられます。
◎「金利引き上げによる家計への影響が考えられる項目」
①「住宅ローン 」
②「自動車ローン」
③「教育ローン 」
④「カードローン」
⑤「リボ払いなど」
上記は、今コロちゃんがちょっと考えた「利上げの影響」を受けそうな「家計のローンの種類」ですが、さすがにこれ全部に「政府の支援」が届くとは考えにくいですよね。
ただ一番「若い方たちの家計への影響」が大きいのは、やはり「住宅ローン」ではないかと思われますよね。
コロちゃんは、「住宅ローンを抱える若い世代への支援策の1つ」として、「住宅ローン減税の拡充」を検討してもよいのではないかと思いますよ。
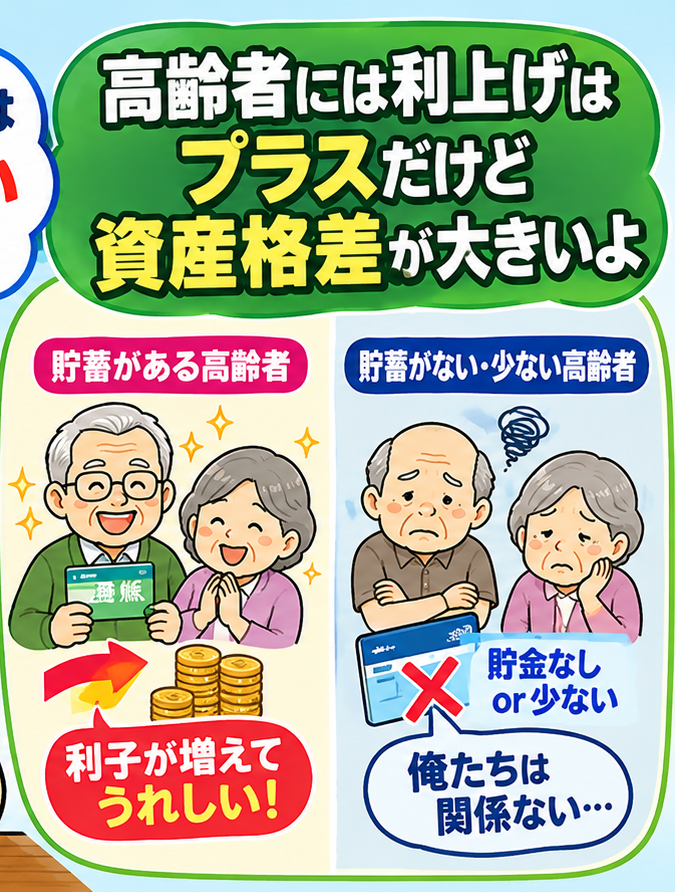
そして第2には、前項をみると「⑤60~69歳~⑥70歳以上」は、「全体平均」でも「負債保有世帯の平均」でも、全部「0.2~2.1万円」のプラスでした。
しかし、まさか「プラス分を返せ」とはいえませんけど、コロちゃんは「高齢者の資産把握に踏み切るべきだ」と主張しますよ。
「日本の家計が保有する金融資産は約2519兆円、そのうち現金・預金は約1132兆円」(※)」です。
https://www.boj.or.jp/statistics/sj/sjall.pdf
(※出典:日本銀行 2026年第2の資金循環〔速報〕より)
また、「世帯主が60歳以上の世帯」が、日本の「家計金融資産全体の約63%を保有している(※)」という資料もありますよ。
https://www.cas.go.jp/jp/seisaku/atarashii_sihonsyugi/bunkakai/sisanshotoku_dai1/siryou3.pdf
(※出典:内閣官房 資産所得倍増に関する基礎資料集 家計金融資産の世代別保有内訳より)
このように「60歳以上の世帯」に「家計金融資産」が大きく偏っているのです。コロちゃんはちょこっとしか持っていませんけどね。
c(・。・)チョコットダケダヨ
昨今の「政治の世界」の「手取りを増やせの声」も、この「金融資産が高齢世代」に偏って保有されていることも背景にあるのではないかとコロちゃんは考えていますよ。
だったら、そろそろ「金融資産を国が把握」して、「医療・介護」などの「社会保険」に生かす道をそろそろ考える時期だと思われますよ。
「国の制度」としての「金融資産把握」は、最初は「高齢者」から始めて、その後徐々に拡大していくなんてよいのではないでしょうか。
せっかく「マイナンバー制度」が整備されているのですから、これを「金融資産の把握」にどう活用できるのか、検討してもよいのではないでしょうか。
ただコロちゃんが、「高齢者の資産把握」をする上で言いたいのは、当たり前のことですが「高齢者」みんなが「豊かな金融資産を保有しているわけではない」ことですよね。下記でしたよ。
◎「高齢者世帯の金融資産分布」
(世帯主が65歳以上の高齢者の世帯)
(小数点以下切り捨て)
➀「貯蓄がない:11%」
➁「貯蓄がある :80%」
・「50万未満 : 3%」
・「50~100万円 : 3%」
・「100~200万円 : 6%」
・「200~300万円 : 4%」
・「300~400万円 : 5%」
・「400~500万円 : 3%」
・「500~700万円 : 7%」
・「700~1000万円 : 6%」
・「1000~1500万円: 9%」
・「1500~2000万円: 5%」
・「2000~3000万円: 8%」
・「3000万円以上 :14%」
③「高齢者世帯平均:1603万円」
https://www.mhlw.go.jp/toukei/saikin/hw/k-tyosa/k-tyosa22/dl/14.pdf
(出典:厚生労働省:2022年 国民生活基礎調査の概況より:9月28日利用)
うーむ、見事に分散していますね。
(´ヘ`;)ウーム…
上記で、コロちゃんが注目したのは「貯蓄がない」+「資産500万円未満」が合計で「36.5%(※)」もいることですよね。
(※集計では小数点以下も計算しています)
なんと「高齢者の3人に1人以上」が「貯蓄がない+500万円未満」ですよ。
これが「日本の高齢者の現実」ですから、もし「金融資産把握」を行うにしても「500万円以上」を条件とすれば、「4割近くの高齢者」は対象から外れることになります。
また「1000万円以上を把握」としたら、単純集計では「50.2%(小数点以下も集計)」が対象外となりますから、それだけ「把握対象となる世帯」を絞ることができますよ。
4.「コロちゃんと、大学病院の忘れ物」
今日のテーマは、「インフレ時代は若者に厳しい社会なのか?──日銀の追加利上げで得をする世帯、負担が増える世帯を見てみよう」を考察してみましたよ。
コロちゃんは、自分が「70代のおじいちゃん」だからといって、「高齢者のみが得をする政策」は気分が悪いから望みませんよ。
別にコロちゃんの「金融資産」が少なくて、得をしないからというわけではありませんよ。
(# ̄З ̄)チェッ
ただ「日銀の追加利上げ」は、「物価上昇を抑制する方向に働きます」から、現在のコロちゃんは「利上げ賛成派」ですよね。
特に現在の「物価上昇」は、「中東情勢(ホルムズ海峡危機)」を背景とした「原油価格の上昇」も要因の一つですから、今後も「継続的に物価上昇が続く可能性」もあるかと思われます。
そうなると「インフレ時代」は、「いつまで続くのか」ではなく、「始まったばかり」なのかも知れませんよね。
だからコロちゃんは、「利上げは賛成」なのですが、それにより「住宅ローンを抱えた若い世代が苦労する姿」は見たくないと思っていますよ。
しかし、コロちゃんは「住宅ローンの保有者への更なる支援策」は、今までに聞いたことがありません。一刻も早く「支援策」を打ち出していただきたいと思ったコロちゃんでしたよ。
さて、いつもの「コロちゃん話」ですが、今日さっきコロちゃんは「大学病院の診察」に行ってきました。
コロちゃんの「前立腺がんの放射線治療」は、先月「1回1時間×5回のコース」で無事終了したのですが、今日は「放射線治療の事後の経過観察の診察」が入っていたのです。
この「大学病院での放射線治療」そのものは終了し、今後は「近隣の病院」の「泌尿器科」で「経過観察」を受けることになっています。
ただし、「放射線治療後の経過」を見るため、「大学病院」でも「1か月後と3か月後の診察」が予定されていました。
幸いにしてコロちゃんの「放射線治療の予後」は「順調」で、「血尿や排尿障害」は見られませんでした。
下記はコロちゃんと「放射線科の主治医」との会話です。
「その後、頻尿や尿が出にくいとかありましたか?」by放射線科の主治医
「うーん、血尿が出ることはありませんでした。それと頻尿や尿の勢いが弱くなることは、もともと以前からあったのですよね。だから、少し尿が出にくくなったぐらいでしたよ」byコロちゃん
今のコロちゃんは、もう「リタイア生活」で「一日中家にいます」から、少々「おしっこの回数」が増えても、さほど困ることはないのですよね。
すぐに立ち上がって「トイレ」にいくことができますからね。そんな「世間話」みたいな会話の「診察」でしたよ。
ここまでは「順調」に進んでいたのですが、この後に「まさかのコロちゃんの失敗」があきらかになりました。
「放射線科医」の「診察」が終わったコロちゃんは、その後「大学病院の窓口」で「会計」を済ませました。
今日は「放射線科医の診察のみ」でしたから、この日の「窓口負担は170円(20%負担で)」でしたよ。そうしましたら「窓口のお姉さん」は、コロちゃんに以下のように伝えたのですよ。
「コロちゃんの前回の診察の時に、忘れ物がありました」by窓口のお姉さん
「えっ、忘れ物ですか?、はて、なんですか?」
(。・_・?)ハテ?
「会計機に診療明細書が残っていましたよ。こちらで勝手に捨てる訳に行かないルールになっていますので、別棟の窓口でお受け取り下さい」by窓口のお姉さん
あっらー、「診療明細書」ですか?
(゚Д゚)アッラー!
別にいらないんだよね。だって「領収書」はちゃんと受け取っているんですからね。
この「大学病院の会計機」は、「カード」で支払いを済ませると、「領収書と診療明細書」が「2枚続けて出てくるシステム」なんですよね。
ただ、その「領収書と診療明細書」の出方が、「領収証が先」に出て、その後微妙なタイムラグを経て「診療明細書」が出てくるのですよね。
前回の診察後のコロちゃんは、「領収書」だけを取って、すぐに振り向いて帰っちゃったのでしょうね。もう覚えていないよー!
꜀( ꜆×ࡇ×)꜆⚐ダメダ
また「やらかしちゃいました」よ。
最近のコロちゃんって「ミスが多い」ものですから、いつも「立ち上がった時」には、必ず「後ろを振り返って確認する」ことにしているのですよね。
しかし、この時にはどういうわけか振り返らなかったのでしょうね。
コロちゃんは、今までの人生で「後ろは振り返らない」ことをモットーに生きてきましたが、これは「人生の生き方」のことですからね。
「日常生活のリアルな行動」は、「必ず後ろを振り返ろう」と固く心に誓ったコロちゃんでしたよ。
今日の「コロちゃん話」は、ついさっき「大学病院の窓口のお姉さん」から忘れ物を告げられた「ドジなコロちゃんの話」でしたよ。
どうぞ「粗忽なコロちゃん」を、笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいさんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント