0.「今日の記事のポイント」
コロちゃん
今日の記事は、下記のような内容になっていますよ。どうぞ最後まで楽しみながらお読みください。
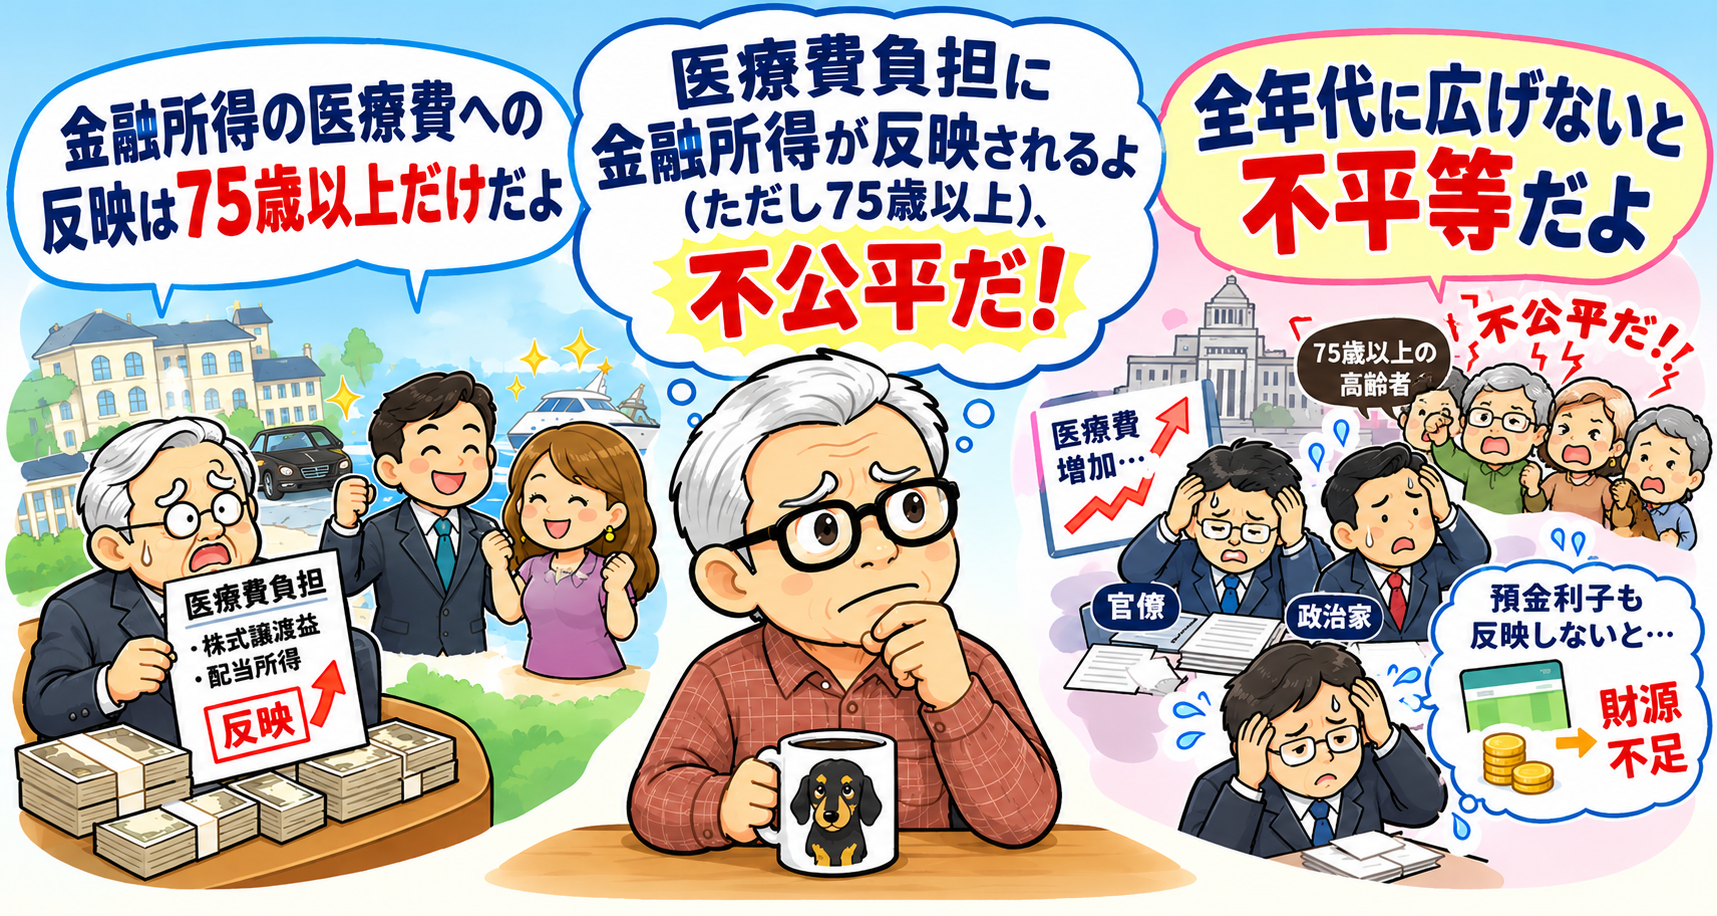
①「医療費負担に金融所得が反映されるようになるよ(ただし75歳以上)」
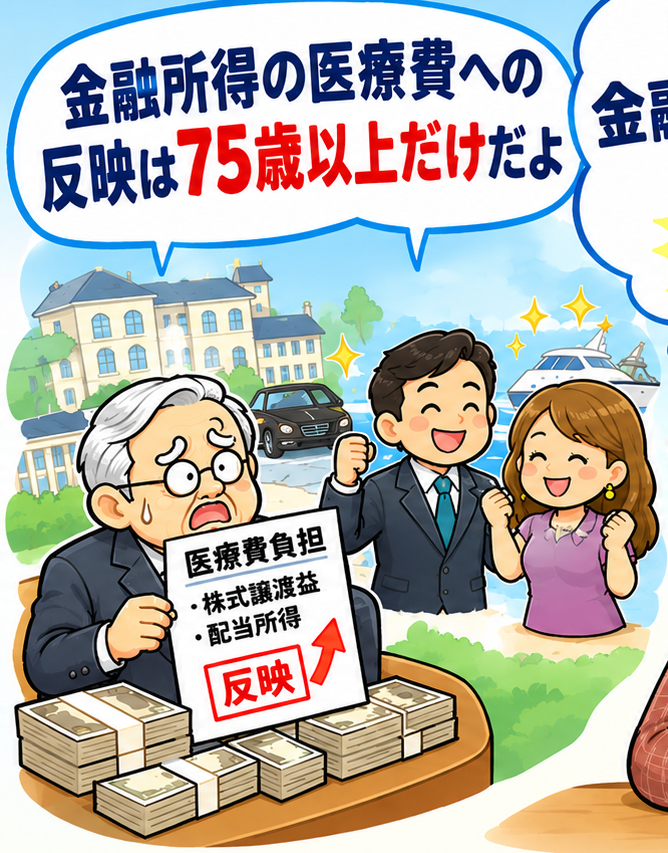
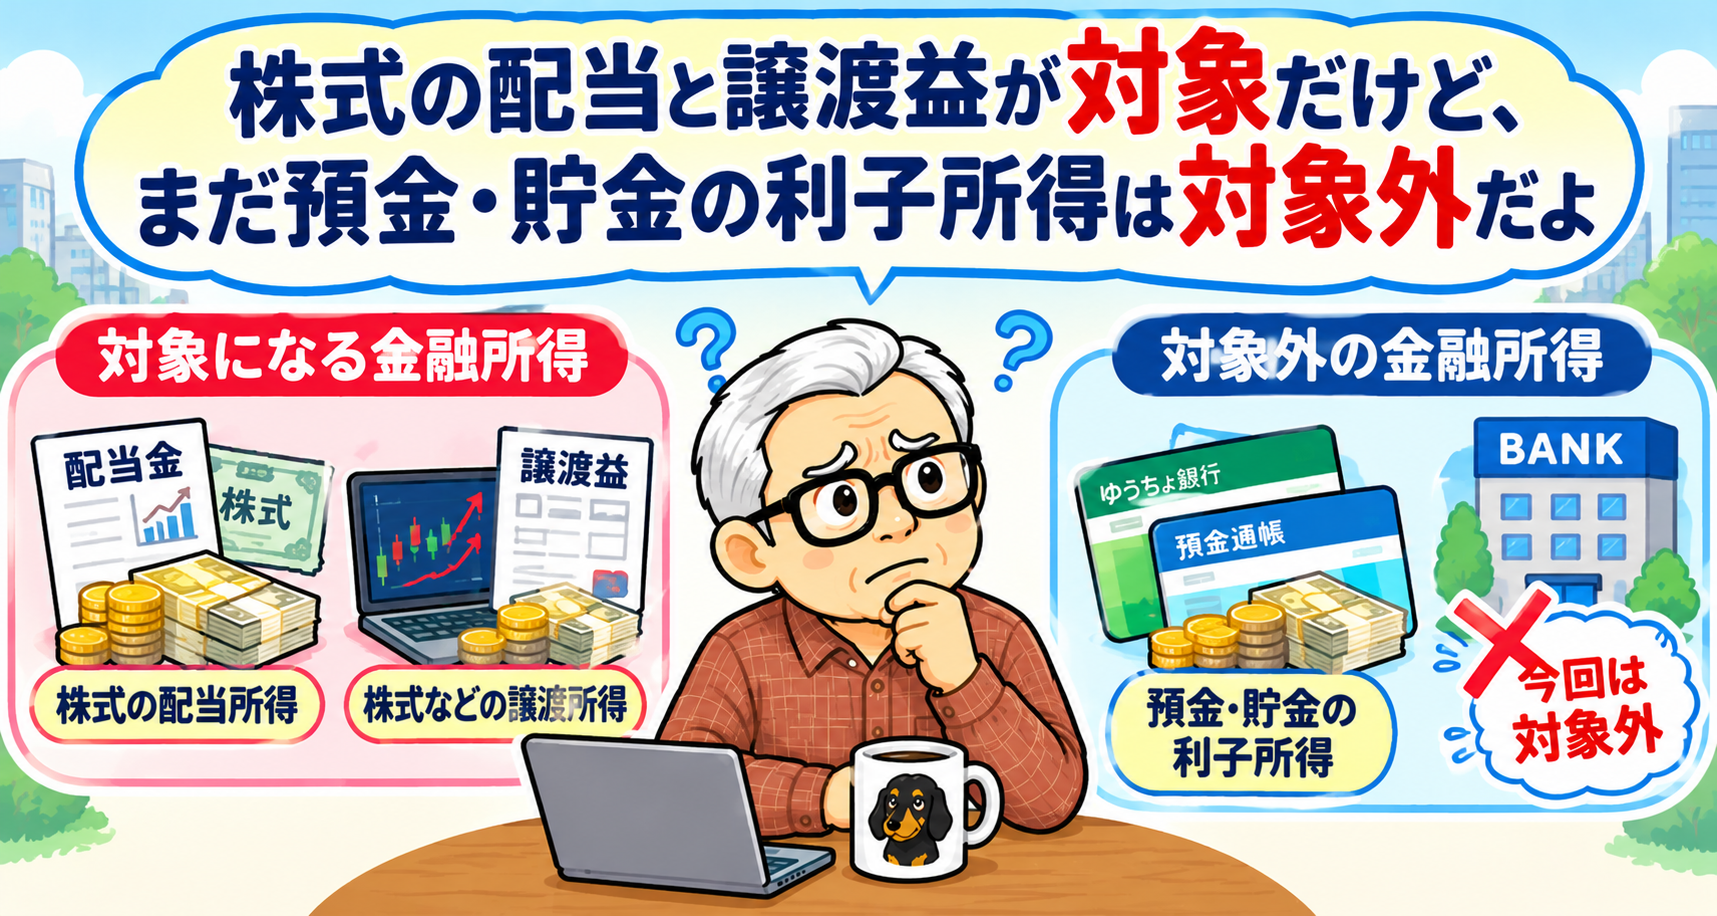
②「株式の配当と譲渡益が対象だけど、まだ預金・貯金の利子所得は対象外だよ」
③「全年代に広げないと不平等だよ、マイナンバー活用で銀行預金の利子も対象にしようよ」
④「コロちゃんと、貧乏性の忙しい生き方」
1.「医療費負担に金融所得が反映されるようになるよ(ただし75歳以上)」
コロちゃんが、朝コーヒーを飲みながら日経新聞をバサバサ読んでいると「75歳以上の医療費負担/金融所得の反映/NISAは除外」との見出しが目に入りましたよ。
コロちゃんは「いよいよ医療費負担の計算に勤労所得や年金所得だけではなく金融所得も入るようになるのか」と驚きましたよ。
この「金融所得」とは、ここでは「預貯金の利子、株式の配当、投資信託の分配金、株式や債券などの譲渡益など、金融資産から得られる所得」のことです。
「金融資産(現金や預貯金、株式、債券など)」とは、また違いますよね。
ただし、ここでコロちゃんが気になったのは、「預貯金の利子」です。これも「金融所得」に入るのですよね。
「厚労省の制度説明」では「上場株式の配当等の金融所得」が中心に説明されていますが、最新の施行スケジュールを見ると、「利子等の支払調書」もオンライン提出の対象として示されています。
しかし、現在は「後期高齢者医療の保険料や窓口負担」を判定するために、「預貯金の利子」を一律に連携する仕組みは整備されていません
したがって、「預貯金の利子は将来対象になる可能性がある」というのが、現在のコロちゃんの見方ですよ。
コロちゃんには、「わずかの預貯金(金融資産)」はありますが、「株式の配当金、投資信託の分配金、株式や債券などの譲渡益(金融所得)」は、まったくありません。
だから「コロちゃんの金融所得」は、ほんのちょっとの「預貯金の利子」だけですよね。
c(・。・)チョットダケヨ
ですから、今回報道された「原則75歳以上の医療費負担に金融所得が反映される」ことは、コロちゃんのように金融所得がほとんどない人への影響は小さいと思われますよね。
しかし、「株式を持っていて配当所得や売買益」がある75歳以上の人の中には、「医療保険料や窓口負担割合」に影響を受ける人が出てくると思われますよね。
記事では、「保険料や窓口負担の判定に勘案する・・・29年8月からは金融所得も考慮して区分を判定する」と報じています。
うーむ、2029年8月から初回反映ですよね。今から約3年後ですよ。
( ̄へ ̄|||) ウーム
コロちゃんは現在「70代前半」ですから「3年後」にはもう「75歳以上」になりますよ。
いやいや、コロちゃんのように「金融所得がほとんどない人」への影響は小さいと思われますよ。
( ゚Д゚)イヤイヤ
記事では、「預貯金などの資産を捕捉する仕組みがないことが最大の課題だ。例えば証券口座は開設の際にマイナンバーの届け出が必須だが、預貯金口座は任意となっている」と書いていますね。
記事は、「部分的に導入するのが現実的と言えそうだ」とも書いていますから、今回の「75歳以上の医療費負担に金融所得を導入する」のは、あくまでも「部分的な導入策」と示唆していますね。
コロちゃんは、さっそくこの「75歳以上の医療費負担に金融所得を導入」の「社会保障審議会医療保険部会の資料」を読んでみようと思いましたよ。
なお、この「日経新聞」の「75歳以上の医療費負担/金融所得の反映/NISAは除外」との見出しの記事をお読みになりたい方は、下記のリンクのクリックをお願いします。

2.「株式の配当と譲渡益が対象だけど、まだ預金・貯金の利子所得は対象外だよ」
コロちゃんは、「金融所得や金融資産」の課税や「医療保険の反映」には、基本的には「賛成」するのですよね。
だって、今後「増加し続ける医療費」に対処するためには、「税金を投入するか負担を増やすか?」の2択しかありませんからね。
そこでコロちゃんは、「厚生労働省」の「社会保障審議会医療保険部会の資料」を探して読んでみましたよ。以下でしたよ。
◎「後期高齢者医療制度(75歳以上)における現在の勘案状況」
〇「所得の種類」
①「年金、給与所得、不動産所得など」
・〇(窓口負担・保険料への反映ができる)
②「上場株式の配当等の金融所得」
・○(確定申告する場合は市町村による所得把握が可能)
・×(源泉徴収のみで確定申告しない場合は市町村が所得把握が不可能)
うーん、上記を見ると「現在政府が把握できる所得」は「①年金、給与所得、不動産所得など」と「②上場株式の配当等の金融所得の確定申告者の分だけ」なのですよね。
(´ヘ`;)ウーン…
一番下の「②上場株式の配当等の金融所得」の「×源泉徴収のみで確定申告しない場合」が把握できていないから、今回はこれを「金融機関等からオンライン提出の義務化」するとなっていましたよ。
ただ、コロちゃんが気になったのは「預金・貯金の利子所得」も「金融所得」に入るのですが、その記載が一切ありませんでした。
上記の「後期高齢者医療制度(75歳以上)における勘案状況」のイラストには、「上場株式の配当等の金融所得」の記載しかありませんでした。
だからコロちゃんは、おそらく「今回は主として上場株式の配当等を対象」とし「特定口座などの譲渡益も含めた金融所得を把握する仕組み」を整備するものと思われますよね。
そして、今後「預貯金の利子」も対象に広げる可能性があると思いましたよ。
コロちゃんは、一部の富裕層の高齢者に「株式の配当所得と譲渡所得」が偏っているように思っています(※)。
(※コロちゃんの考えです)
しかし「高齢者ほど金融資産を多く保有している」というイメージはありますが、「年代別の金融所得」を正確に示す信頼できるデータは今回見つけられませんでした。
ただ、「社会保障審議会医療保険部会の資料」には、「後期高齢者(75歳以上)」の「一人当たり平均所得は増加傾向」と、「特に75~79歳の所得が増加傾向」の「グラフと記載」がありました。
ここでは引用しませんが、「審議会の委員の意識」には、この「特に75~79歳の所得が増加傾向」も影響しているとコロちゃんには思われましたよ。
つまり「高齢者の中にも負担能力のある人が増えている(※)」ことを示唆しているように、コロちゃんには読めたのですよね。
(※コロちゃんの考えです)
3.「全年代に広げないと不平等だよ、マイナンバー活用で銀行預金の利子も対象にしようよ」
さて、ここからはコロちゃんの「考え方と主張」ですよ。2つありますよ。
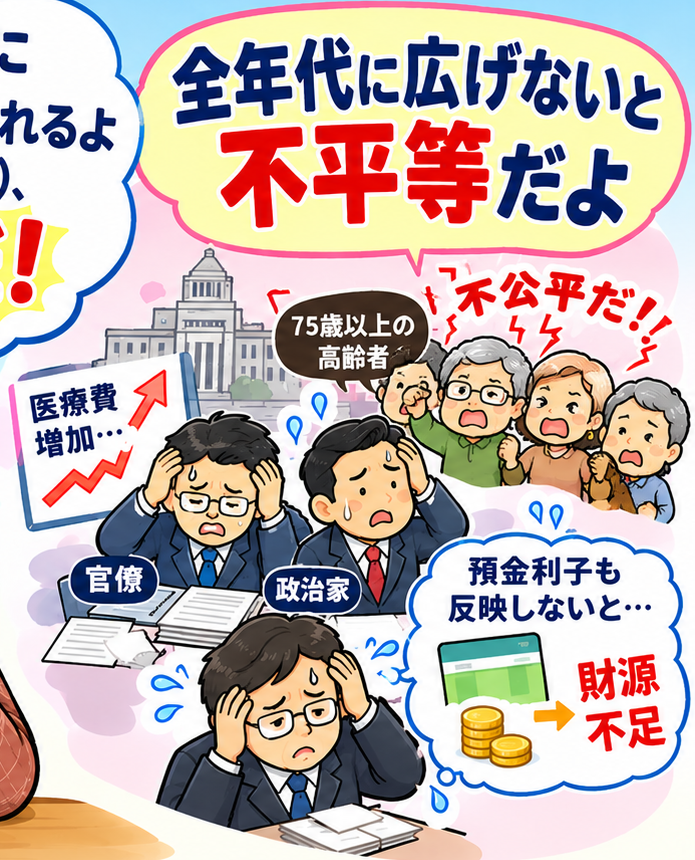
まず第1には、この「75歳以上の医療費負担に金融所得が反映される」ことは「不平等な制度になる(※)」ということですよね。
言うまでもなく「税・社会保険料は、年齢だけでなく負担能力に応じて公平であること(※)」が重要ですよね。
ところが「同じ金融所得」を得ていても「75歳以上だけの人」が「医療費負担が増える」のは「原則に反する(※)」とコロちゃんは考えますよ。
(※コロちゃんの考えです)
だから、どうせ「導入する」のならば「全年代に一律に適用する」のが一番「公平だ」と思うのですよね。
今後は「医療費が毎年増え続ける」と予測されています。
「2023年度の概算医療費は約47.3兆円(過去最高レベル)」が、「厚労省などの過去の将来推計」では、「2040年度の医療費は67~69兆円程度」と試算されていましたよ。
その対策のためにも、「豊かな人は多く負担してもらう」のは良いことだとコロちゃんは考えているのです。
そこでちょっと気が付いたのですが、前項の「社会保障審議会医療保険部会の資料」には、「金融所得のうちの預金利子などを対象外とする」との記載はないのですよね。
現在発表されている「制度案」は、以下の通りです。
◎「現在の制度案のスケジュール」
①「2026年6月5日 :公布」
②「2029年1月 :金融機関等のオンライン提出義務化」
③「2029年8月 :初回の窓口負担・保険料への反映」
④「2030年8月以降:制度上の対象となるすべての法定調書に記載された金融所得を反映」
「厚労省」の現在の制度説明では「上場株式の配当等の金融所得」が中心となっており、「預貯金の利子」が今回の反映対象として明記されているわけではありません。
「資料」にあるのは、「金融所得の支払に係る報告書等(法定調書)を金融機関等がオンラインにより後期高齢者医療広域連合へ提出する義務等を設ける」との記載があります。
この「法定調書」という言葉が、コロちゃんには気になりましたよ。
国税庁には「利子等の支払調書」という仕組みがあり、そこは「預貯金の利子」も対象になっています。
ただし、今回の「後期高齢者医療制度で使う法定調書」に、「預貯金の利子」が含まれるのかは、現時点では明確ではありません。
だから、コロちゃんは「将来的には預貯金の利子も対象に広げることができる」のではないかと考えたのですよね。
つまり、「今回はまずシステム的に対応しやすい『株式配当・譲渡益(特定口座)』からスタートして法律上の枠組み(提出義務・連携基盤)は広めにつくっておくということですよね。
そして、将来的には「預貯金利子などへ対象が広がる余地を残しているのではないか(※)」と考えたのですよね。
(※コロちゃんの考えです)
コロちゃんは、この「制度の改正」に向けて、今後の「具体的な政省令の案」がどのように出てくるかを楽しみにしていますよ。
もちろん、これは「何の根拠もないこと」ですよ。人が悪いコロちゃんが、すぐに「何でも疑う」だけの話でしたよ。
そして第2には、「株式配当と譲渡所得」だけを対象として「銀行の預貯金の利子所得」は対象外とするのは片手落ちですよね。
やはり「国の制度は公平性」が重要ですよね。これからは「マイナンバー活用で銀行預金の利子も対象」にしましょうよね。
ただ、今後は上記のように新しく「後期高齢者医療制度における金融所得の勘案のスキーム」が整備されます。
これが一旦できてしまえば、将来的には、「マイナンバー」を活用して「預貯金などの所得・資産情報も把握する仕組み」へ広がる可能性があるとコロちゃんは思いましたよ。
コロちゃんは、「個人情報だから」なんて言いませんよ。それよりも「不公平と不平等」がイヤなのがコロちゃんでしたよ.
4.「コロちゃんと、貧乏性の忙しい生き方」
今日のテーマは、「75歳以上の医療費負担に金融所得が反映されるよ──全年代に広げないと不公平だと思うコロちゃん」を考察してみましたよ。
しかしこの「冒頭の記事」は、「日経新聞の紙面」では扱いが小さいのですよね。5面の左上に5段組みですから、あまり大きな扱いの記事ではありません。
コロちゃんは、この理由は「医療費負担に金融所得が反映される」のが「75歳以上」だからではないかと思いましたよ。
やはり「対象者が全年代」ですと、みな興味を持ちますから「記事の扱いも大きくなる」と思われますが、今回は対象は「後期高齢者医療制度(75歳以上)」だけです。
だからコロちゃんがうがった見方をすると、「目立たないところ」から始めて「社会の抵抗や忌避感を薄めておく手法(※)」なのではないかとも考えちゃいましたよ。
(※コロちゃんの推測です。根拠のある話ではありません)
しかしコロちゃんは、このような「負担が重くなる改革」には、「政治家」が自分の言葉で国民に説明をしていただきたいと思いましたよ。
気がついたら、いつの間にか「医療費負担が上がっていた」となるのはイヤなコロちゃんでしたよ。
さて、ここからはいつもの「コロちゃん話」です。今日は「テーマ」が「医療費負担と金融所得の話」でしたから、「コロちゃんと貧乏性の話」を書きますね。
この「貧乏性という言葉」は、「お金」だけでなく「時間の使い方」についても使われますよね。
コロちゃんは、「清貧ライフ」を標ぼうしていますから、「貧しい経済状態」なのは「貧の字」でもわかる通りです。
しかしコロちゃんは、「時間もゆったりと使うことができない貧乏性」なのですよね。「貧乏性」とは「時間の使い方」も表現する言葉なのですよね。
かつて「コロちゃんが現役だった時代」には、「いずれ老後になったらゆったりとした時間を持つんだ」と考えていましたよ。
ところが、いざ「リタイア生活」で「自由に使える時間」が増えると、その「空いた時間」を隙間がないように「予定」を詰め込むようになったのですよね。
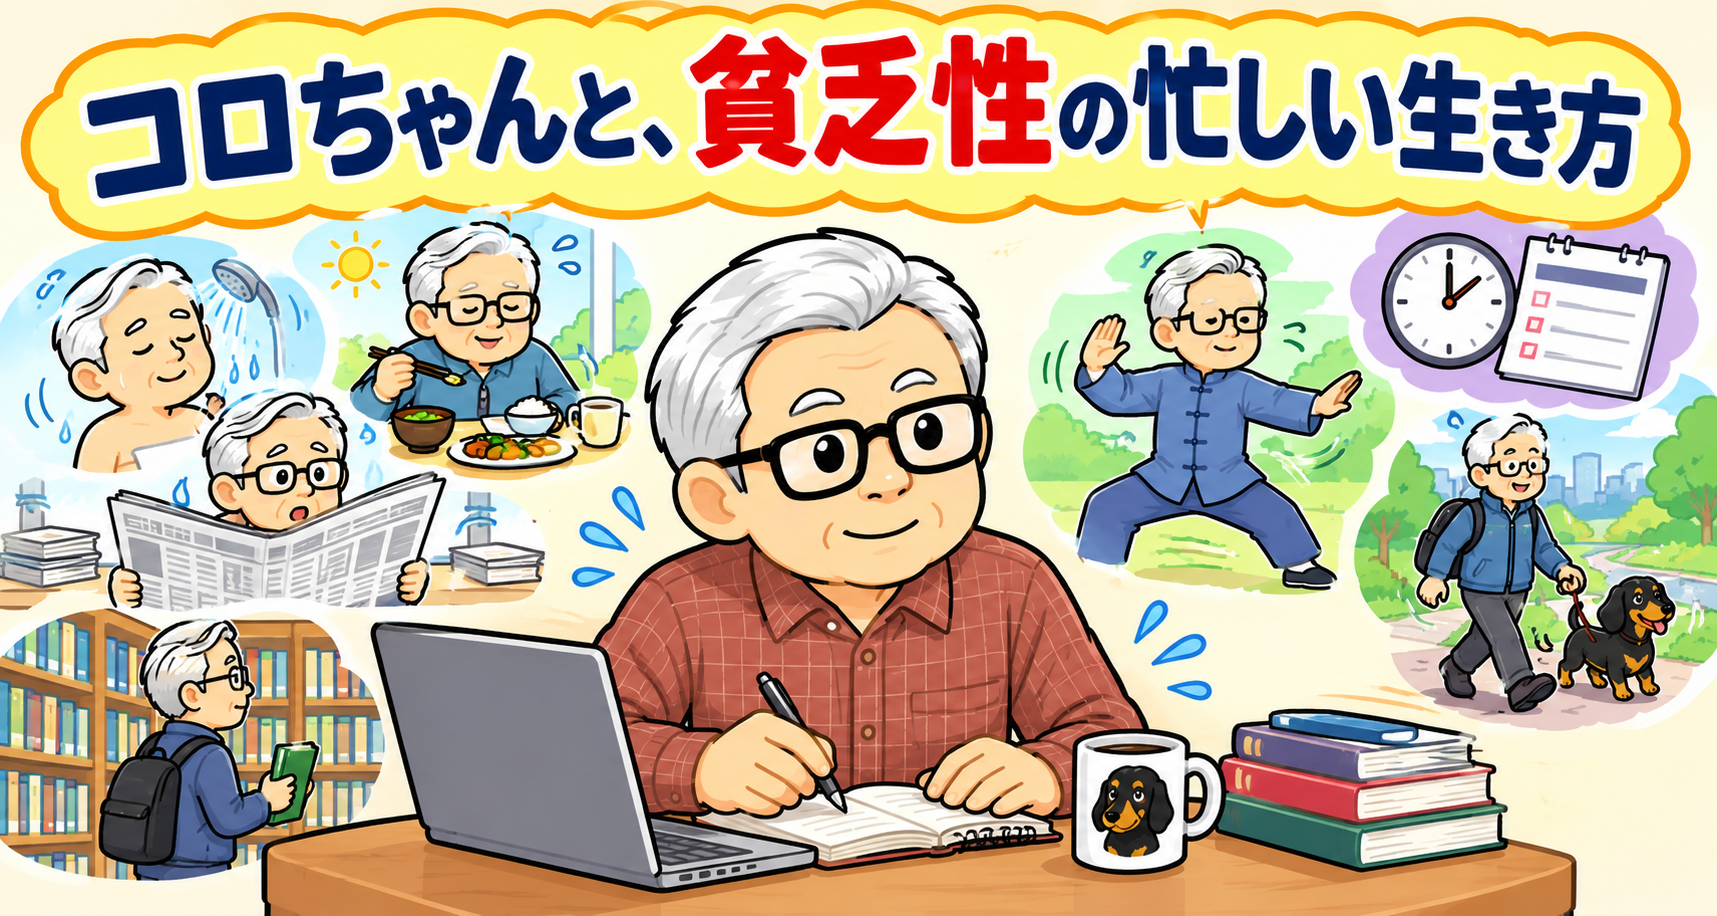
今日のコロちゃんは、朝起床後には「朝シャワーと朝食」を食べると、すぐに「新聞」を読み「ブログ」を書き始め、その後は「太極拳教室」へ出かけましたよ。
そして「帰宅後」は、「昼食」と「ブログ」でその後は「散歩と図書館」の予定が入っています。ちっとも「ゆったりした時間」は取れていません。
少し振り返ってみると、今週は「戸棚の整理」や「押し入れの断捨離」など、「ブログ」を書きながら空いた時間は、隙間が無いように動き回っていたコロちゃんでしたよ。
このようなコロちゃんの「貧乏性の生活」を振り返ってみると、コロちゃんは「ゆったりした何もしない時間」で「過去の追憶に落ち込むこと」がイヤなのですよね。
ヘタレのコロちゃんは、「活動しないでいる」と、すぐに「5年前に亡くなった妻」や「今年の3月に死んだ黒ワンコ」の思い出が頭に浮かんでしまうのですよ。
「追憶」は決して悪いことではないと思いますが、コロちゃんが忌避するのは「悲しみのスパイラル」に落ち込むことです。
ヘタレのコロちゃんは、「感情の量」が人一倍多いですから、「過去の思い出」をサラッと思い出すだけなら良いのですが、その記憶に「浸り込んで感情のスパイラル」に落ち込むと際限がありません。
それだけは避けたいコロちゃんは、毎日「貧乏暇なし」で「隙間時間がないほど忙しい生活」の方が、自分の性に合っていると考えているのですよね。
そんなこんなで、今日もあと「散歩」してから「図書館」に行かなければならないと、忙しいコロちゃんでしたよ。
あー、忙しい、忙しい、時間がないよー!
イソガシー💦ヽ(´Д`;≡;´Д`)ノ💦イソガシー
「貧乏暇なしのコロちゃん」を、どうぞ笑いながらお読みいただければ嬉しいですよ。
コロちゃんは、社会・経済・読書が好きなおじいさんです。
このブログはコロちゃんの完全な私見です。内容に間違いがあったらゴメンなさい。コロちゃんは豆腐メンタルですので、読んでお気に障りましたらご容赦お願いします。
(^_^.)
おしまい。
コメント